华金证券股份有限公司黄程保近期对阿尔特进行研究并发布了研究报告《经营持续向好,AI及具身智能打造增长新潜力》,给予阿尔特买入评级。
阿尔特(300825)
投资要点
事件:公司披露2026年半年度报告,2026年上半年公司实现营业收入6.25亿元,同比增长19.62%;实现归母净利润0.26亿元,同比增长144.98%。
海外业务延续高增,新能源已成为汽车设计业务主要客户。2026年上半年,公司按照既定战略,稳步推进各项业务开展,共实现营业收入6.25亿元,同比增长19.62%;其中海外业务延续高增长,境外收入1.88亿元,同比增长187.30%,占营收比重为30.12%,同比提升17.58pct;分业务来看,整车设计业务收入5.69亿元,同比增长19.85%,占总营收的91.08%;其中新能源汽车整车设计收入4.51亿元,占整车设计业务的比重为79.30%。
经营持续向好,盈利能力大幅修复。分季度看,Q2实现营业收入3.75亿元,同比增长47.77%,实现归母净利润0.11亿元,同比增长115.88%。2026年上半年公司综合毛利率为25.28%,同比大幅提升7.98pct。
持续开拓客户及业务场景,在手订单充足。客户方面,公司深化与东风、一汽、江铃、广汽本田、丰田、日产等核心伙伴的合作,持续拓展与奔驰中国、大众中国、雷诺中国、雷克萨斯、斯堪尼亚等合资及外资客户的合作;场景方面,公司依托多专业协同的平台化能力,将研发服务拓展至无人驾驶等新兴业务领域。公司在手订单充足,截至2026年6月30日,公司研发设计业务存量订单金额7.81亿元,2026年上半年新签订设计业务订单7.65亿元。
AI赋能汽车研发,太乙商业化落地。公司加快推进人工智能技术在汽车研发全场景落地,围绕研发、仿真、知识管理、校核分析等环节,系统打造垂类模型及智能工具。自主研发的圆方汽车研发大模型与御风风阻智能体已为工程师提供“智能副脑”级支持,并即将开放SDK/APl;太乙造型智能体则率先取得主机厂订单,完成商业化突破。
向具身智能全面迈进,打造增长新潜力。2026年6月,公司与光轮智能、宇信科技拟成立合资公司,聚焦人工智能行业应用与具身智能研发;2026年7月,公司与富士康共同发布了面向具身智能整机企业的“交钥匙”Turn-Key平台,该平台覆盖研、产、训、销、投五大维度,整合设计研发、供应链配套与规模制造能力,可为机器人企业提供从概念到量产的全栈式“交钥匙”服务,大幅缩短产品开发周期,降低产业化门槛。
投资建议:公司业务基本盘稳健,同时海外业务拓展顺利,叠加AI深度赋能汽车研发数智化升级,具身智能业务逐步落地。我们预计公司2026-2028年营业总收入分别为11.59/15.42/18.85亿元,同比+18.8%/+33.1%/+22.2%;归母净利润分别为0.52/0.98/1.60亿元,同比+120.8%/+88.4%/+63.2%;对应EPS分别为0.11/0.20/0.32元/股。维持“买入”评级。
风险提示:新能源汽车产业政策变化的风险、市场竞争的风险、技术开发风险、海外订单执行的风险、研发投入产业化风险、客户经营波动导致应收账款无法回收的
最新盈利预测明细如下:
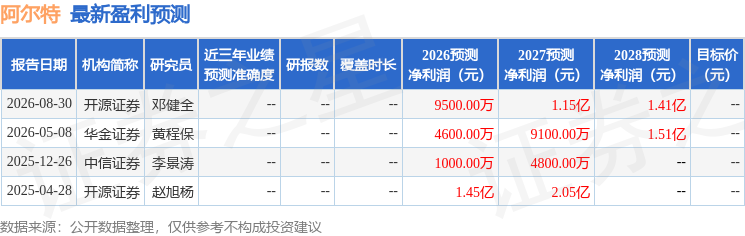
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于华金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



