太平洋证券股份有限公司王海涛近期对安迪苏进行研究并发布了研究报告《蛋氨酸、特种产品齐头并进,新产品、新产能蓄势待发》,给予安迪苏买入评级。
安迪苏(600299)
事件:公司近期发布2026年半年报,期内实现营业收入97.07亿元,同比增长14.04%,归母净利润9.05亿元,同比增长22.25%。
蛋氨酸量价齐升,特种产品维持双位数增长。2026年二季度蛋氨酸需求端保持强劲,全球市场渗透率稳步提升,售价明显上行且销量保持双位数增长。在蛋氨酸业务的拉动下,公司功能性产品板块上半年实现营业收入73.36亿元、同比增长13.30%,其中第二季度收入41.0亿元、环比增长27%。上半年公司特种产品实现营业收入23.71亿元、同比增长16.38%。其中6月创单月销售记录。单胃动物饲料品质类与消化类产品稳步放量,动物韧度产品收入同比增长25%,反刍动物产品收入增长11%。
泉州项目建设稳步推进,新产品导入与技术储备并行。泉州15万吨/年固体蛋氨酸项目主体施工已完工,公用工程预调试同步收尾,预计2027年上半年投产。依托与中化泉州石化的产业链协同,以及配套的年产40万吨硫酸项目,泉州项目投产后将显著提升固体蛋氨酸成本竞争力。另外,南京液体蛋氨酸装置3万吨脱瓶颈扩能项目按计划开展,欧洲液体蛋氨酸工厂脱瓶颈扩能项目已完工转固,新增4万吨/年液体蛋氨酸产能。公司2026年初上市首款创新肠道健康产品Sanion Tetra,并计划于下半年在反刍动物及饲料酶领域推出系列新品。公司开始布局现场线产品与宠物市场,有望打开新的增长空间。
投资建议:我们预计公司2025-2027年EPS分别为0.46/0.52/0.59元,维持“买入”评级。
风险提示:原材料价格剧烈波动风险;项目进度、收益不及预期风险;行业竞争加剧风险;不可抗力风险等。
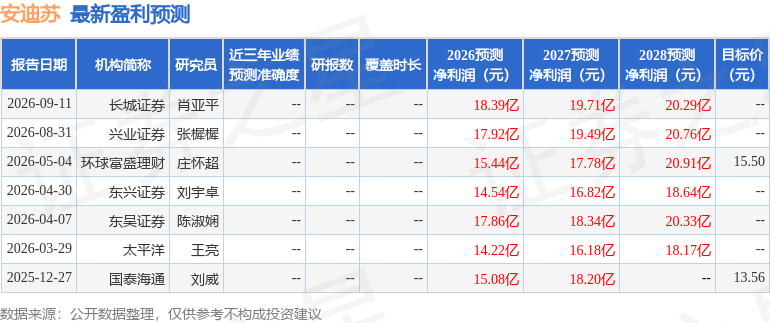
最新盈利预测明细如下:
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



