中邮证券有限责任公司盛炜,闫依洋近期对帝科股份进行研究并发布了研究报告《光伏浆料贱金属降本持续推进,存储业务快速放量》,首次覆盖帝科股份给予买入评级。
帝科股份(300842)
投资要点
事件:2026年8月28日,公司发布2026年半年度报告。2026年上半年公司实现营收116.64亿元,同比+39.86%;归母净利润0.37亿元,同比-46.90%;扣非归母净利润1.62亿元,同比+83.61%;毛利率8.66%,同比+0.80pcts;归母净利率0.32%,同比-0.52pcts。2026年二季度公司实现营收50.97亿元,同比+18.99%;归母净利润0.23亿元,同比-35.86%,环比+55.59%;扣非归母净利润-0.35亿元(去年同期为0.24亿元),同、环比转亏;毛利率5.42%,同比-3.30pcts;归母净利率0.44%,同比-0.38pcts。
光伏浆料出货承压,贱金属降本持续推进。2026年上半年公司光伏材料业务收入111.57亿元,同比+78.71%,主要系银价上涨;毛利率6.54%,同比-2.19pcts。公司上半年光伏导电浆料实现销售695.49吨,同比-20.95%,从产品结构上看,银包铜等少银化浆料产品出货增长显著;单二季度光伏浆料销售约347.49吨,同比-23.68%,环比持平。公司上半年海外出货占比14.97%,同比和环比增长迅速,公司持续加大海外市场的开拓,在东南亚、东亚、印度、中东非、美国等主要海外市场份额领先。
存储业务快速增长,乘AI东风量利齐升。2026年上半年公司存储芯片业务实现收入3.58亿元,同比+89.54%,保持高速增长态势;毛利率64.29%,同比+39.39pcts。公司快速扩大相关LPDDR、DDR类型DRAM产品在消费电子、智能终端领域应用,同时积极布局在端侧AI与AI算力领域的新产品开发,产品拓展至Flash产品,也在积极拓宽原材料供应渠道,为后续业务增长提供支撑。
盈利预测与投资评级
我们预计公司26-28年营收分别为205.88/229.49/251.40亿元,归母净利润分别为2.99/5.38/6.42亿元,对应PE分别为31x/17x/14x,首次覆盖,给予“买入”评级
风险提示:
银价价格大幅波动风险;需求不及预期风险;新业务拓展不及预期风险
最新盈利预测明细如下:
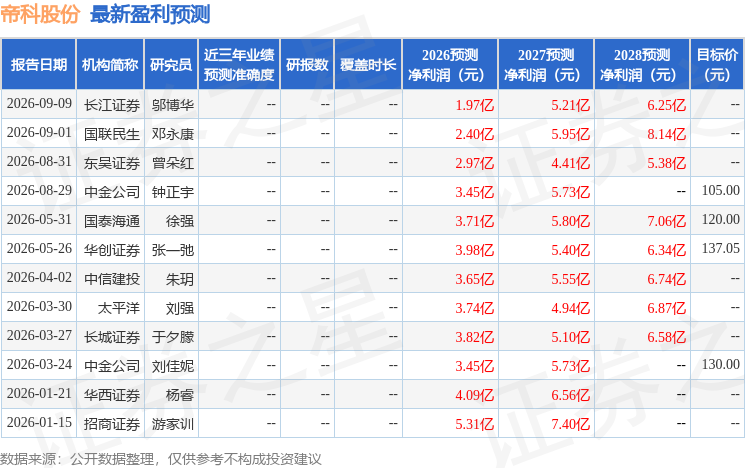
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为105.0。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



