中邮证券有限责任公司盛炜,闫依洋近期对通威股份进行研究并发布了研究报告《组件出海比例提升,反内卷有望修复产业链价格》,给予通威股份买入评级。
通威股份(600438)
投资要点
事件:2026年8月26日,公司发布2026年半年度报告。2026年上半年公司实现营收343.6亿元,同比-15.2%;归母净利润-51.2亿元,亏损同比扩大1.6亿元;扣非归母净利润-52.8亿元,亏损同比扩大2.5亿元。2026年二季度公司实现营业收入222.3亿元,同比-9.5%;归母净利润-26.7亿元,亏损同比扩大3.1亿元;扣非归母净利润-27.2亿元,亏损同比扩大3.0亿元。
硅料出货行业领先,组件出海占比提升。2026年上半年公司光伏产品收入196.5亿元,同比-26.3%,毛利率-12.2%,同比-6.9pcts。硅料方面,上半年公司高纯晶硅出货15.5万吨,保持行业引领地位,半导体用高纯晶硅产品持续向海内外客户稳定供货。公司电池片上半年实现销量34.8GW,并成为全球电池行业首家累计出货突破400GW的企业;组件业务海内外并举,提升高价值订单占比,上半年国内集中式业务中标华电、华能、中石油等重点央企年度组件集采,分布式业务出货稳步增长,海外市场落地罗马尼亚、波兰等多个大型标杆项目,实现组件销量同比增长,海外占比提升至近40%。
毛利率短期仍承压,上半年经营性现金流同比转正。2026年上半年公司毛利率为-3.1%,同比-3.1pcts;归母净利率-14.9%,同比-2.7pcts;销售/管理/研发/财务费用率分别为2.2%/3.9%/1.7%/4.2%,分别同比持平/+0.3/+0.4/+0.8pcts。2026年二季度公司毛利率-2.5%,同比-4.5pcts,环比+1.5pcts;归母净利率-12.0%,同比-2.4pcts,环比+8.1pcts。上半年公司经营活动现金流为1.1亿元,同比转正,主要系控制存货规模,存货净增加同比减少所致。
反内卷持续推进,产业链价格有望回升。26年4月,工信部等四部门组织主要电力央企召开光伏行业座谈会,强调扎实推进光伏行业“反内卷”工作。26年6月,工信部发布《光伏产品分级分类第1部分:光伏组件》行业标准报批意见稿,建立了统一的光伏组件产品分级标准,引导市场重塑行业价值体系,遏制低端产能无序扩张;同月,《晶体硅光伏组件和逆变器能效限定值及能效等级》等三项能耗能效强制性国家标准发布,设定生产能耗红线与产品能效门槛,加速行业落后产能出清。26年7月,《光伏行业成本核算模型通则》发布,搭建起上下游通用的标准化成本核算框架。
盈利预测与投资评级
我们预计公司26-28年营收分别为836.9/988.1/1136.4亿元,归母净利润分别为-72.9/9.2/36.8亿元,对应27-28年PE分别为57x/14x,首次覆盖,给予“买入”评级。
风险提示:
最新盈利预测明细如下:
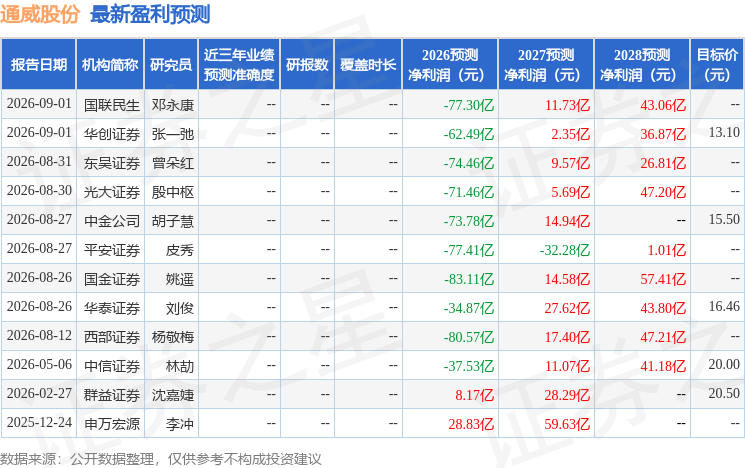
该股最近90天内共有12家机构给出评级,买入评级7家,增持评级5家;过去90天内机构目标均价为15.02。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



