太平洋证券股份有限公司刘强,梁必果近期对中金黄金进行研究并发布了研究报告《量稳价升,静待纱岭金矿投产》,给予中金黄金买入评级。
中金黄金(600489)
事件:2026年上半年公司实现收入429.8亿元,同比+23%;归母净利润43.2亿元,同比+62%;扣非净利润43.2亿元,同比+46%。其中2026Q2公司收入203.9亿元,同比+1%,环比-10%;归母净利润19.8亿元,同比+19%,环比-17%;扣非净利润19.3亿元,同比+14%,环比-19%。
矿产金产量同比持平,纱岭金矿投产在即。2026H1公司矿产金产量9.1吨,同比持平,完成全年目标的49%;其中2026Q2产量4.5吨,同比-2%,环比-2%。2026H1矿产金销量8.5吨,同比-4%;其中2026Q2销量4.3吨,同比-7%,环比+1%。公司莱州纱岭金矿尾矿库已基本建成,选矿厂已完成带水试车,项目正式投产在即,该项目满产后矿产金年产量有望达10吨。2026H1公司投入勘探资金1.4亿元,实现增储金金属量14.4吨;同时,公司加强风险管控,安全生产投入2.5亿元,环保投入2.9亿元。2026H1黄金均价1034元/克,较2025H1均价724元/克同比+43%。
矿山铜产量平稳,铜价持续上涨。2026H1公司矿山铜产量3.8万吨,同比+1%,完成全年目标的50%;其中2026Q2产量1.9万吨,同比-2%,环比-4%。2026H1矿山铜销量3.7万吨,同比-6%;其中2026Q2销量1.8万吨,同比-11%,环比-9%。2026H1现货铜均价10.2万元/吨,较2025H1均价7.8万元/吨同比+31%。
盈利能力稳步提升,费用率小幅减少。(1)盈利能力:2026H1公司综合毛利率为21%,同比+2.0pct;净利率为12%,同比+2.2pct;ROE为13%,同比+4.0pct。(2)费用率:2026H1公司期间费用率为3.5%,同比-0.7pct,维持在较低水平。(3)负债率:截至2026H1,公司资产负债率为47%,同比+1.8pct,维持稳定。
投资建议:我们维持公司2026-2028年盈利预测,预计2026-2028年公司归母净利润分别为93.9/117.4/146.1亿元,维持“买入”评级。
风险提示:美联储紧缩超预期,销量不及预期,项目进度不及预期
最新盈利预测明细如下:
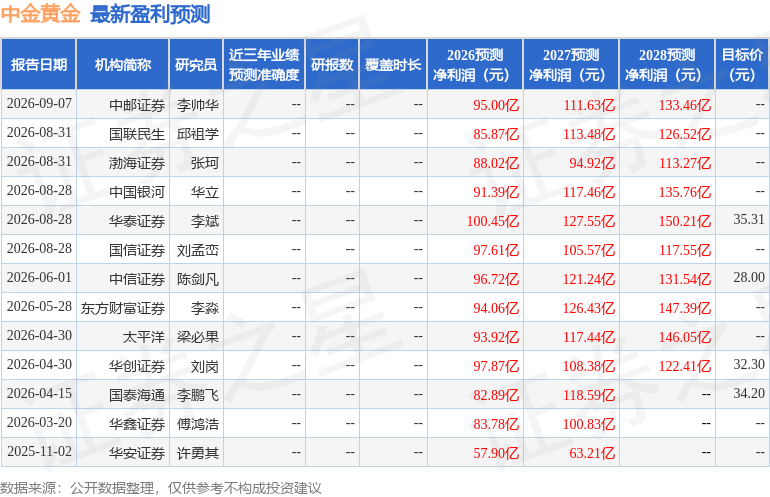
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级3家;过去90天内机构目标均价为35.31。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



