中邮证券有限责任公司陈基赟,刘卓近期对永创智能进行研究并发布了研究报告《业绩快速增长,具身智能订单实现突破》,给予永创智能增持评级。
永创智能(603901)
事件描述
公司发布2026年半年报,实现营收21.16亿元,同增11.25%;实现归母净利润1.47亿元,同增79.92%;实现扣非归母净利润1.44亿元,同增88.46%。其中,单Q2公司实现营收11.22亿元,同增10.92%;实现归母净利润0.75亿元,同增84.56%;实现扣非归母净利润0.77亿元,同增114.47%。
事件点评
毛利率小幅增长,费用率控制卓有成效。2026H1公司毛利率同增0.34pct至27.28%,主因收入结构变化。费用率方面,2026H1公司期间费用率同减3.27pct至17.00%,其中销售费用率同减1.04pct至5.76%,管理费用率同减0.79pct至4.49%,财务费用率同减0.39pct至1.30%,研发费用率同减1.06pct至5.46%。
包装设备下游需求逐步回暖,多板块均实现良好销售。目前公司包装设备主要分为标准单机设备及应用于饮料、牛奶、啤酒等液态食品领域的智能包装生产线以及休闲食品智能包装生产线,2026H1饮料、牛奶、休闲食品等下游需求景气,公司饮料、牛奶、食品包装生产线以及标准单机设备的销售皆保持稳定增长。
持续推进具身机器人产能建设,订单与产品交付均有进展。产能方面,公司积极推进具身智能机器人产品的产能建设,市场拓展,自建减速机等核心部件的产能投产,并对具身智能产品的软件进行升级,使具身智能产品满足量产销售条件。订单方面,公司开发的具身智能机器人产品,获得多家客户认可,陆续签订小批量订单,并完成前期部分订单的交付。
盈利预测与估值
预计公司2026-2028年营收分别为44.07、47.45、51.10亿元,同比增速分别为10.47%、7.69%、7.69%;归母净利润分别为2.61、3.17、3.67亿元,同比增速分别为90.31%、21.48%、15.58%。公司2026-2028年业绩对应PE估值分别为21.81、17.96、15.54,维持“增持”评级。
风险提示
市场景气度不及预期风险;具身智能产品销售不及预期风险;竞争加剧风险等。
最新盈利预测明细如下:
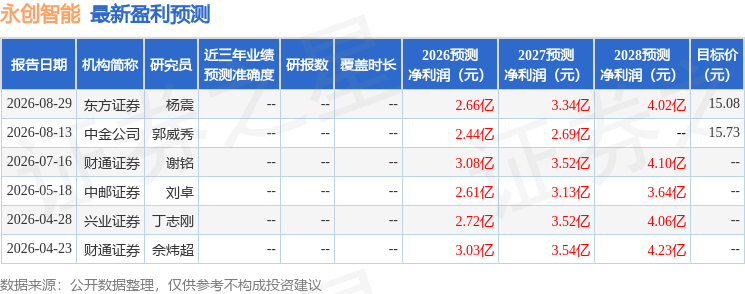
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为15.41。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



