中银国际证券股份有限公司武佳雄,李扬近期对格林美进行研究并发布了研究报告《上半年归母净利润同比增长,业务结构多元发展》,给予格林美增持评级。
格林美(002340)
公司发布2026年半年度报告,实现归母净利润10.76亿元,同比增长34.68%。公司关键金属回收放量、动力电池回收与正极材料结构优化推进,维持增持评级。
支撑评级的要点
2026年上半年归母净利润10.76亿元,同比增长34.68%:公司发布2026年半年度报告,上半年实现营业收入179.87亿元,同比增长2.43%;归母净利润10.76亿元,同比增长34.68%;扣非归母净利润4.79亿元,同比下降32.50%。根据半年报数据计算,第二季度实现营业收入80.05亿元,同比下降0.74%,环比下降19.80%;归母净利润5.54亿元,同比增长92.41%,环比增长6.00%;扣非归母净利润0.03亿元,同比下降98.74%,环比下降99.30%。
业务结构多元发展:根据中报,上半年镍资源(MHP、镍板)收入33.82亿元,同比增长22.48%,毛利率14.61%;钨资源回收利用收入27.68亿元,同比增长162.37%;动力电池综合利用收入8.43亿元,同比增长56.63%;三元前驱体收入48.71亿元,同比下降28.32%,毛利率14.56%;正极材料收入18.06亿元,同比增长41.67%。综合毛利率13.53%,较上年同期12.48%提升1.05个百分点。
印尼镍资源与固态材料卡位持续:根据中报,公司在印尼已建成15.00万金吨/年镍钴中间品(MHP)产能(控股9.00万金吨、参股6.00万金吨),位居全球MHP一级镍产能前列。投资者关系活动记录披露,固态电池用高镍、超高镍及富锂锰基正极材料均有技术布局并实现吨级以上出货;规划到2028年实现21.60万金吨镍资源(含参股)出货,2026年动力电池回收量目标超过8.00万吨。海外资源与循环技术壁垒有望支撑中长期成长。
估值
结合公司公告,考虑到镍项目原料价格上涨,我们将公司2026-2028年预测每股收益调整至0.37/0.51/0.71元(原预测2026-2028年摊薄每股收益为0.47/0.63/-元),对应市盈率17.2/12.6/9.1倍,考虑镍项目未来盈利有望回升,公司多元业务布局中长期成长空间较大,维持增持评级。
评级面临的主要风险
新能源汽车产业政策不达预期,新能源汽车产品力不达预期,产业链需求不达预期,原料价格波动超预期,产能建设不达预期,技术迭代风险。
最新盈利预测明细如下:
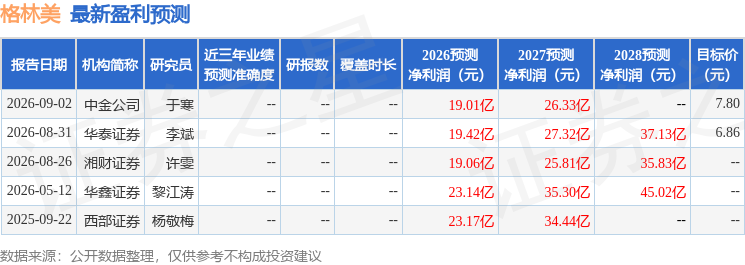
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为7.33。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



