太平洋证券股份有限公司崔文娟,张凤琳近期对三一重工进行研究并发布了研究报告《中报业绩超预期,高质量发展持续深化》,给予三一重工买入评级。
三一重工(600031)
事件:公司发布2026年半年报,上半年实现收入535.06亿元,同比增长19.49%,实现归母净利润56.90亿元,同比增长9.13%。
公司全球收入加速增长,产品核心竞争力稳固。公司2026年上半年实现收入535.06亿元,同比增长19.49%,其中Q2单季度实现收入293.59亿元,同比上升24.39%,呈现加速增长趋势。上半年分产品来看,其中:1)挖掘机械实现收入213.06亿元,同比增长21.77%;2)混凝土机械实现收入90.22亿元,同比增长21.25%;3)起重机械实现收入84.46亿元,同比增长8.22%;4)路面机械实现收入22.78亿元,同比增长5.52%;5)桩工机械实现收入21.87亿元,同比增长63.11%;5)其他主营业务实现收入90.03亿元,同比增长21.52%。
全球资源配置持续优化,主要海外市场加速拓展。公司坚定不移地将全球化作为第一大战略,持续深耕海外市场,加速由“产品出口”向“产业出海”的全面升级。2026年上半年,公司主营业务实现海外销售收入320.40亿元,同比增长21.82%,海外收入占主营业务收入比重达61.33%。公司全球资源配置持续优化,包括组织全球化、研发全球化、制造全球化、销售渠道及服务全球化。公司海外产品销售已覆盖150多个国家与地区,2026年上半年海外分区域来看,其中:1)亚澳区域134.4亿元,同比增长17.38%;2)欧洲区域69.3亿元,同比增长12.68%;3)美洲区域63.1亿元,同比增长24.70%;4)非洲区域53.6亿元,同比增长47.66%。
海外盈利水平持续提升,高质量发展卓有成效。2026H1公司国内外毛利率分别为20.69%、32.50%,分别同比-1.41pct、1.32pct,在汇率波动下,海外毛利率仍实现同比提升,得益于部分产品价格上调、产品结构持续优化以及降本增效措施显效等多重因素驱动。费用率方面,2026H1公司销售、管理、研发、财务费用率分别为6.54%、2.43%、4.37%、3.08%,分别同比持平、-0.38pct、-0.46pct、+4.99pct,费用管控能力较强,仅财务费用有所增加,主要受人民币升值影响、汇兑损失上升。2026年上半年,公司聚焦核心主业,实现归母净利润56.90亿元,同比增长9.13%,经营利润持续提升。
盈利预测与投资建议:预计2026年-2028年公司营业收入分别为1031.30亿元、1172.80亿元和1312.02亿元,归母净利润分别为104.24亿元、133.84亿元和161.89亿元,对应PE分别为18倍、14倍、11倍。维持“买入”评级。
风险提示:行业竞争加剧风险、全球宏观经济波动风险等。
最新盈利预测明细如下:
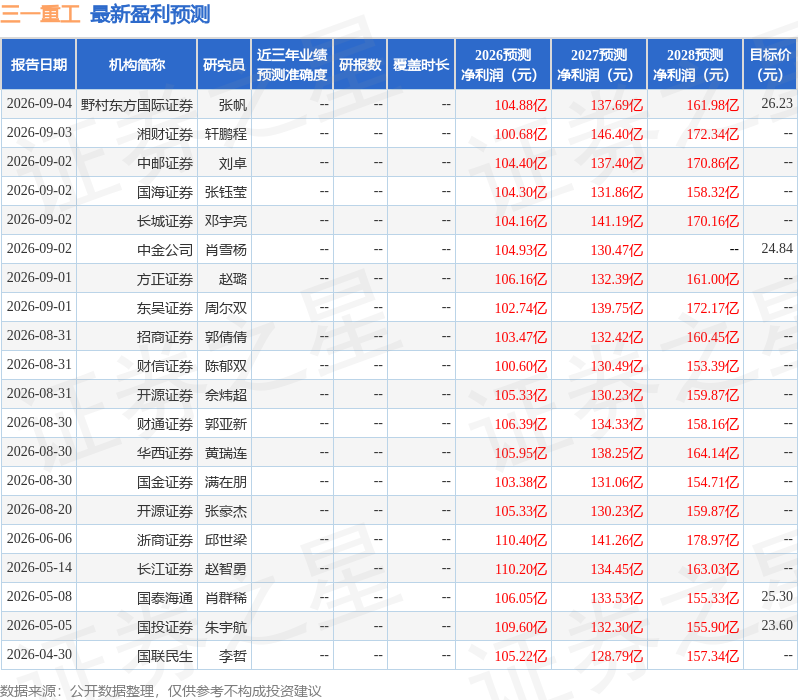
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为26.13。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



