太平洋证券股份有限公司马浩然近期对中航高科进行研究并发布了研究报告《经营目标完成过半,技术能力持续提升》,给予中航高科买入评级。
中航高科(600862)
事件:公司发布2026年半年度报告,2026年1-6月实现营业收入23.64亿元,较上年同期下降13.97%;归属于上市公司股东的净利润4.39亿元,较上年同期下降27.44%;基本每股收益0.32元,较上年同期下降25.58%。
经营目标完成过半,产能建设有序推进。报告期内,公司实现营业收入236,379.28万元,完成全年经营工作目标的55.42%。其中,航空工业复材实现营业收入223,306万元,同比下降15.00%;优材百慕实现营业收入10,719万元,同比增长19.03%。报告期内,公司多个产能提升项目取得积极进展。先进航空预浸料生产能力提升项目建设已基本完成,并进入试运营阶段;树脂及构件生产能力提升项目已完成竣工验收,进一步满足蜂窝产品、复合材料结构件等多种产品的研制需求;民用航空复合材料构件能力提升项目基础施工已完成50%,启动钢结构安装;航空发动机用树脂基复材零组件生产能力建设项目建设工程已全面竣工,已具备全面投产运营条件。此外,公司正有序推进投资事项,为民机业务的持续拓展及低空经济快速发展提供强有力的产能保障。
坚持创新驱动发展,技术能力持续提升。公司坚持科技驱动发展战略,上半年研发投入0.71亿元,新增受理专利12项,授权专利13项,累计有效专利348项。其中,航空工业复材依托在复合材料领域的技术积淀,积极布局新兴赛道,强化研发投入,以创新驱动产品和产业升级。报告期内,公司成功自主研发复合材料密度测试专用试样,实现填补国内同类能力验证样品空白,有力保障检测数据精准可比;推动耐高温玻璃布蜂窝及降噪蜂窝等新产品研发取得重要进展,持续提升相关技术能力。
盈利预测与投资评级:预计公司2026-2028年的净利润为10.63亿元、11.77亿元、13.47亿元,EPS为0.76元、0.85元、0.97元,对应PE为24倍、21倍、19倍,维持“买入”评级。
风险提示:订单增长不及预期;产品销售价格持续下降。
最新盈利预测明细如下:
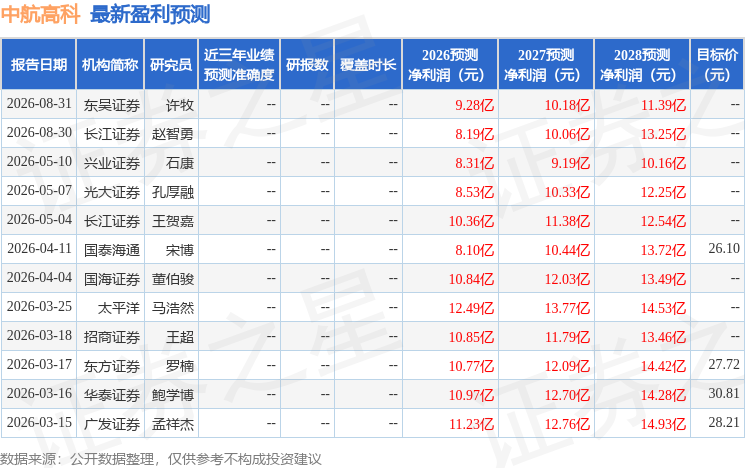
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



