据证券之星公开数据整理,近期本钢板材(000761)发布2026年中报。截至本报告期末,公司营业总收入223.36亿元,同比下降9.56%,归母净利润-19.08亿元,同比下降36.32%。按单季度数据看,第二季度营业总收入119.57亿元,同比下降3.26%,第二季度归母净利润-8.36亿元,同比下降32.14%。本报告期本钢板材短期债务压力上升,流动比率达0.37。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率-4.84%,同比减60.86%,净利率-8.4%,同比减51.89%,销售费用、管理费用、财务费用总计5.91亿元,三费占营收比2.65%,同比增17.66%,每股净资产1.24元,同比减46.67%,每股经营性现金流0.17元,同比增90.12%,每股收益-0.46元,同比减36.07%
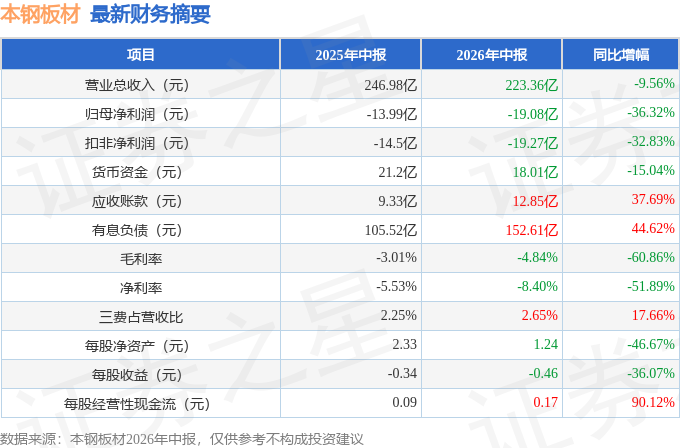
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-8.31%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.2%,中位投资回报较弱,其中最惨年份2024年的ROIC为-18%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报29份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市28年以来,累计融资总额139.88亿元,累计分红总额91.74亿元,分红融资比为0.66。
- 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-16.48亿/-49.6亿/-38.55亿元,净经营资产分别为240.61亿/208.74亿/201.71亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.11/-0.19/-0.25,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-62.68亿/-98.19亿/-114.16亿元,营收分别为579.57亿/512.66亿/463.92亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为7.12%、近3年经营性现金流均值/流动负债仅为4.82%)
- 建议关注公司债务状况(有息资产负债率已达33.25%、有息负债总额/近3年经营性现金流均值已达12.52%、流动比率仅为0.37)
- 建议关注公司应收账款状况(年报归母净利润为负)
最近有知名机构关注了公司以下问题:
问:公司重大资产重组进展如何?
答:公司于2023年6月披露了《本钢板材股份有限公司重大资产置换暨关联交易预案》,鉴于本次交易将导致公司关联销售比例大幅增加,可能导致公司对控股股东及其他关联方存在重大依赖、对公司面向市场独立持续经营的能力产生重大影响,目前公司正在结合自身实际,对本次交易方案的可行性与合规性做进一步审慎论证和谨慎评估。本次交易方案仍需进一步论证和沟通协商,相关事项尚存在不确定性。
本文数据来源于本钢板材2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




