据证券之星公开数据整理,近期久之洋(300516)发布2026年中报。截至本报告期末,公司营业总收入1.98亿元,同比上升0.1%,归母净利润1377.23万元,同比上升46.05%。按单季度数据看,第二季度营业总收入1.5亿元,同比上升14.74%,第二季度归母净利润2889.62万元,同比上升88.4%。本报告期久之洋公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2096.48%。
本次财报公布的各项数据指标表现一般。其中,毛利率21.87%,同比减28.29%,净利率6.96%,同比增45.9%,销售费用、管理费用、财务费用总计2409.78万元,三费占营收比12.18%,同比减8.1%,每股净资产5.19元,同比减27.42%,每股经营性现金流0.87元,同比减3.08%,每股收益0.05元,同比增46.26%
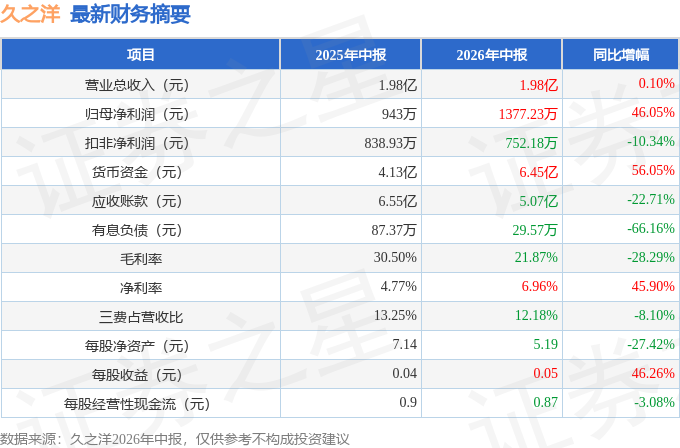
证券之星价投圈财报分析工具显示:
财报体检工具显示:
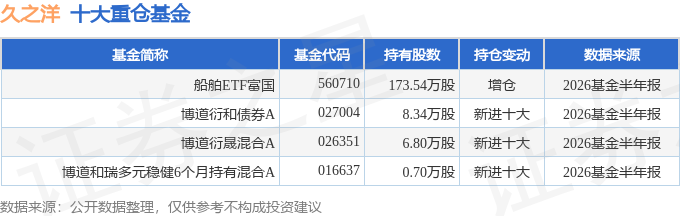
持有久之洋最多的基金为船舶ETF富国,目前规模为17.28亿元,最新净值0.9119(8月28日),较上一交易日上涨0.77%。该基金现任基金经理为苏华清。
最近有知名机构关注了公司以下问题:
问:公司就投资者在本次说明会中出的进行了回复:
答:感谢您的关注。公司下半年在手订单有序排产,当前生产任务按计划正常推进,经营相关情况请持续留意公司公告。
2、请问公司民用红外热像仪今年上半年销售如何?能否延续去年增长态势?谢谢
感谢您对公司的关注。公司 2026 年半年度报告预计将于 2026 年 8月 28 日披露,具体经营情况请您届时查阅。再次感谢您的提问。
3、同为军工产品为主的高德红外,半年业绩创历史全年业绩最高,为什么久之洋如此羸弱已久,值得管理层深思。请拿出实质举措来增强公司赢利能力!
您好,感谢您对公司的关注。我们充分理解您对公司经营业绩的关切,公司管理层也在积极作为,通过调整产业布局、降本增效、强化款与绩效管控,多维度积极提升盈利水平,同时也在向军民平衡发展方向努力,但这需要一定的时间周期,公司正在努力缩短这一时间周期,后续相关经营进展请以公司公告为准。
4、请转告董事会,建议公司成立民品子公司,这样不受限于军品保密及相关掣肘,可以依靠公司先进的技术在民用领域有较快发展,不然还像过去十年都不见发展,谢谢!
感谢您对公司宝贵建议。当前公司正在积极推进应用产业和外贸产业的拓展,力求实现军民品协调发展。其中下属全资子公司中船泓洋科技(武汉)有限责任公司主要从事民用产业业务,正是基于依靠公司技术优势,实现应用产业有所突破方面的考虑。再次感谢您对公司的关注。
5、公司卫星通信产品虽然占比较小,但市场空间巨大,希望公司抓住机遇,利用公司优势大力发展卫星激光产品,可以适时并购或合作做大做强公司卫星互联产业,这是一个提升公司经营业绩的重要抓手,个人建议。谢谢
感谢您对公司业务发展的关注并提出宝贵建议。公司目前已依托自身核心技术优势,努力加大研发与市场拓展力度,争取抢抓商业航天产业的发展机遇。对于产业合作、并购整合等外延发展路径,公司后续会结合业务协同性、行业发展趋势、公司财务状况综合研判。若未来推进相关事项,公司将严格按照监管规定及时履行信息披露义务,相关进展请以公司公告为准。再次感谢您的建言献策!
6、同为军品占主导的高德红外半年业绩创历史全年业绩纪录,那么请问公司为什么业绩还亏损?二季度能否扭亏,请尽快安排预告,大家投资公司亏得太多了,请予理解。下半年订单及经营情况是否有改善趋势?谢谢
感谢您对公司的关注。公司 2026 年半年度报告预计将于 2026 年 8月 28 日披露,如果达到业绩预告标准,公司将按照规定进行预告,请您关注公司的公告。再次感谢您的提问。
7、建议公司按政策鼓励专项贷款购股份予以注销,用以后年度分红来归还贷款,有利于维稳公司市值。谢谢
感谢您对公司的关注和宝贵建议!公司重视市值管理及全体股东权益维护工作,您提及的购股份及还贷款的建议,公司将结合公司的资金成本,监管要求与实操层面事项审慎研究。后续若涉及股份购相关事项,公司将严格按照法律法规履行审议及信息披露程序,相关进展请以公司公告为准。
8、同为军品为主的高德红外半年业绩创历史全年新高,这很能证明公司经营的羸弱不堪,公司应该正视这个问题,上市十年业绩下滑停滞,建议公司单独设立民品子公司,利用公司的技术优势孵化适应市场需求的民品来提高公司业绩,这样也可区分军工有些合规方面的事项分开运营便于管理。个人建议。谢谢
非常感谢您对公司宝贵建议。的确,公司近年经营受到了很大的挑战,由于公司以军品为主,民用产业相对偏低,整体规模不大,抗压能力不够强。公司意识到了该方面的不足,正在积极推进应用产业和外贸产业的拓展,力求实现军民品协调发展。其中下属全资子公司中船泓洋科技(武汉)有限责任公司主要从事民用产业业务,正是基于该方面的考虑。再次感谢您对公司的关注。
注本次交流未发生未公开重大信息泄密情况。
本文数据来源于久之洋2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




