据证券之星公开数据整理,近期天海防务(300008)发布2026年中报。截至本报告期末,公司营业总收入22.35亿元,同比上升21.27%,归母净利润1.83亿元,同比上升45.46%。按单季度数据看,第二季度营业总收入12.19亿元,同比上升11.16%,第二季度归母净利润9770.83万元,同比上升15.3%。本报告期天海防务应收账款上升,应收账款同比增幅达60.59%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率21.26%,同比增8.05%,净利率8.19%,同比增19.56%,销售费用、管理费用、财务费用总计2.29亿元,三费占营收比10.25%,同比增3.94%,每股净资产1.48元,同比增14.74%,每股经营性现金流0.03元,同比增261.22%,每股收益0.11元,同比增45.59%
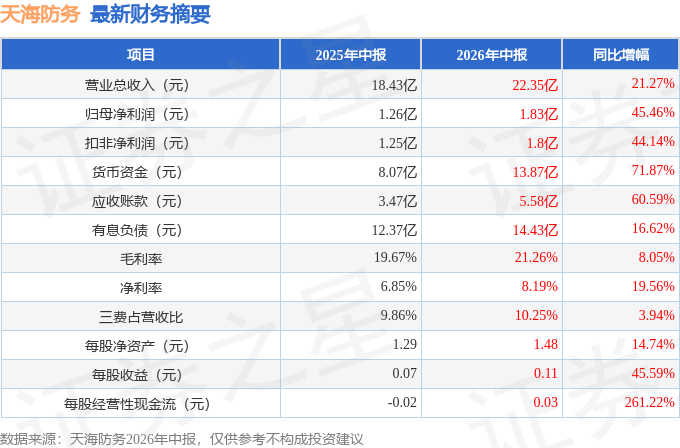
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.31亿元,每股收益均值在0.19元。
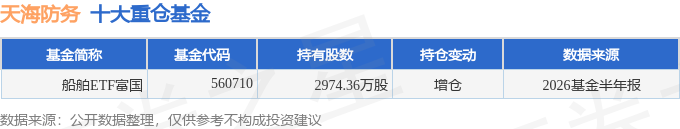
持有天海防务最多的基金为船舶ETF富国,目前规模为17.28亿元,最新净值0.9119(8月28日),较上一交易日上涨0.77%。该基金现任基金经理为苏华清。
最近有知名机构关注了公司以下问题:
问:投资者答主要内容:
答:投资者问主要内容
1、从国家政策和公司战略角度,公司是如何看待绿色船舶在未来的发展趋势?
目前国家及各省市对绿色能源出台了一系列的支持政策,还配套了相应的财政、金融资源投入到绿色船舶赛道。上市公司战略也明确向船舶绿色、智能化方向发展。从公司经营角度来讲,不管是研发还是接单,主要还是以客户需求为导向。从客户实际需求的角度来看,目前市面上较为主流的新能源船舶主要还是以 LNG和甲醇为主,根据不同场景适用的类型不同。因此,公司目前研发产品布局也以这两种新能源为主。我们的子公司佳豪船海设计院新能源方向重点关注和布局甲醇双燃料、醇电、以及电推船舶。子公司佳豪新能主要围绕醇电混动和电推方向,做相关船用新能源装备的研发;在 LNG方面,公司自上市以来持续深耕 LNG能源相关的船舶设计,也涵盖了 LNG加气站及加注服务等业务。
2、船舶动力从传统能源向新能源转变的过程中,航路上的配套设施是否也需要做系统性地改变?
需要系统性配套。以 LNG为例,LNG较早就开始被主推,发展至今已是成熟的替代能源。与传统柴油相比,船舶主要设备和配套设施均有明显区别,LNG 加注、燃料存储等均需匹配特定的设施,才能保障后续使用。与 LNG 相比,甲醇配套速度可能更快,因为甲醇是成熟燃料且常温即可储存,比 LNG配套更简单。甲醇相对容易获取,配套设施也并非当前主要瓶颈,但甲醇应用的问题在于绿醇供给较为紧缺。若使用工业甲醇等灰醇,则无法满足欧盟及 IMO相关法规要求,这也是甲醇燃料当前面临的现实难题。氢、氨等其他替代燃料,现阶段所要解决的设备及基础设施配套问题则更为突出。
3、公司的主要客户是哪类,他们转向新能源的动机是什么,是经济性考量、政策指标,还是国外航行要求?
上述因素均有所涉及。我们当前的客户主要以欧洲中小船东为主。受自有船厂规模限制,公司以建造中小型运输船舶及海工船舶为主,目前运输船最大可建造 64500 吨级超灵便型散货船舶,产品定位也因此主要面向中小船东及支线航运客户。对这类运输船船东而言,他们并不追求引领或推动某一类新型燃料的发展,更看重实际可用与未来选择空间,不希望投资建造的船舶后续面临燃料无法适配、无法使用的风险。因此现阶段公司承接的订单,一部分是为满足 IMO 环保法规要求,预留新能源燃料相关改造接口的新能源船舶;更多是来自客户更新换船需求。在新燃料应用上,客户普遍采取预留配置的思路并非船舶当下就要直接使用甲醇,而是预留改造条件,待未来相关配套、外部环境成熟后,再改造适配甲醇燃料。
4、当前全球经济环境复杂,贸易摩擦、地缘冲突叠加中国新能源、半导体出口带来的新周期,多重因素交织,请问这些会对航运及造船行业,以及对公司自身带来哪些影响?
这是较为综合的问题。公司更关注能否抓住市场机遇,而非预测周期长短。船舶属于周期性行业,周期波动客观存在,很难精准预判行情能够持续多久。公司更看重在行业景气阶段把控经营风险、获取确定收益,因此在资本扩张上相对较为审慎,战略上坚持技术与设计驱动,依靠自身技术优势来穿越行业周期。
从行业层面看,当前具备多重有利支撑一是全球海事环保政策持续推进,新能源相关政策带来行业发展机遇;二是行业进入换船周期,老旧船舶竞争力下降,带动多用途船等船型更新需求,也是公司现阶段订单的重要来源;三是全球贸易格局多元化,贸易需求具备刚性,地缘政治不确定性也许会给航运及造船行业带来一定的业务机会。
综合来看,目前行业整体处于较好的发展窗口,但行情持续时长、景气高度难以做准确预测。
5、一艘船从接单到交付,利润容易受哪些因素影响?
船舶从接单到交付的全周期里,利润会受到多重因素影响,包括汇率波动,钢材等原材料的价格变动、设备价格、劳务价格变动等;另外与建造船型复杂程度也有关,如果是首次建造的首制船,整体建造难度更高,从而推高项目成本;而形成批量建造的船型,建造工艺、供应链更加成熟,能够更好地保障项目利润率。6、公司年报披露公司约有 150 亿元订单,其中包含美元、欧元币种订单,船舶建造周期较长,前面也提到汇率会对核心利润产生较大影响,请问目前可以运用哪些金融工具或其他途径对冲汇率风险?
市面上目前虽有汇率对冲相关金融工具,但产品条件并不理想。造船项目整体周期约为 1? 1.5 年,部分项目从设计到交付甚至要 2-3年,而市场上银行可提供的主流汇率对冲产品多为 1个月、3个月的短期产品,缺少能够完全匹配船舶各收款节点的长期对冲工具,很难做到逐笔对应对冲。
公司会结合自身资金状况,适度开展外汇套期保值等操作,做部分缓释,但并没有专门适配造船长周期场景的银行对冲产品,汇率波动对利润的影响仍然较大。
本文数据来源于天海防务2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP