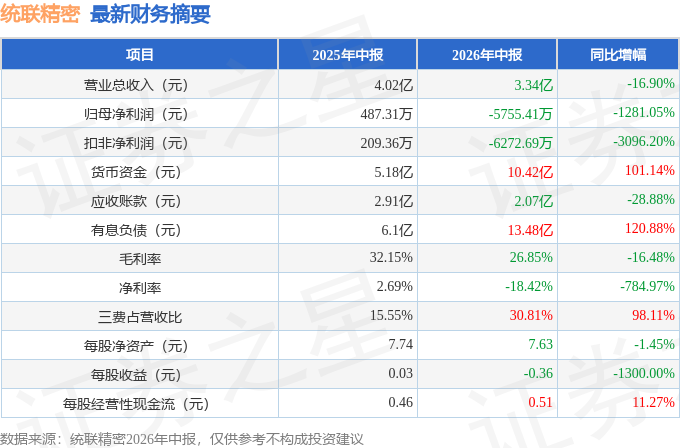
据证券之星公开数据整理,近期统联精密(688210)发布2026年中报。截至本报告期末,公司营业总收入3.34亿元,同比下降16.9%,归母净利润-5755.41万元,同比下降1281.05%。按单季度数据看,第二季度营业总收入1.7亿元,同比下降25.31%,第二季度归母净利润-3763.83万元,同比下降1866.74%。本报告期统联精密三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达98.11%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率26.85%,同比减16.48%,净利率-18.42%,同比减784.97%,销售费用、管理费用、财务费用总计1.03亿元,三费占营收比30.81%,同比增98.11%,每股净资产7.63元,同比减1.45%,每股经营性现金流0.51元,同比增11.27%,每股收益-0.36元,同比减1300.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华夏基金的钟帅,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为183.20亿元,已累计从业6年32天,擅长挖掘成长股。
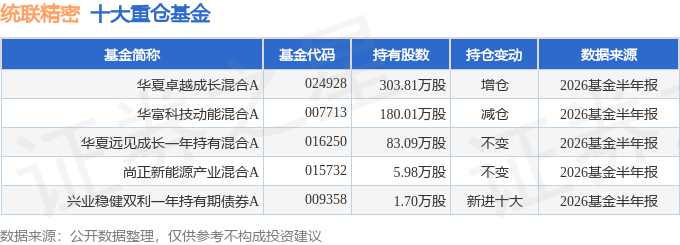
持有统联精密最多的基金为华夏卓越成长混合A,目前规模为11.91亿元,最新净值3.1218(8月28日),较上一交易日下跌0.84%,近一年上涨45.98%。该基金现任基金经理为钟帅。
最近有知名机构关注了公司以下问题:
问:公司介绍
答:二、问交流主要内容
问题一如何看待公司下半年经营情况,预计业绩拐点大概何时出现?
从业务端实际情况来看,相较于上半年,第三季度市场呈现逐步暖迹象,公司预计下半年经营有望逐季改善。主要源于,一方面现有业务消费电子行业下半年迎来传统旺季,核心客户新品发布,将带动相关备货需求提升;另一方面,公司前期布局、拓展的新业务,如人形机器人等,有望于下半年逐步为公司收入带来增量。
同时客观而言,下游市场需求波动、客户订单释放节奏、新项目产能爬坡进度等因素,均会对公司经营业绩产生影响,业绩情况存在不确定性,不构成业绩承诺,相关经营数据请以公司后续披露的定期报告为准。提请投资者理性投资,注意投资风险。
问题二公司人形机器人业务的客户主要是海外的吗?业务进展如何?
公司在人形机器人的客户主要为海外客户,目前业务处于客户端小批量验证阶段。
问题三公司人形机器人业务主要涉及哪些核心工艺?我们的零部件主要应用于哪些部位?
公司人形机器人零部件业务除了MIM工艺以外,还有CNC、半固态压铸、3D打印、激光加工等多种工艺,能够适配人形机器人高精度、高复杂度、轻量化精密零部件的批量化生产需求。结合客户图纸、零部件形态、尺寸及需求量等判断,相关零部件可能应用于灵巧手、机身等不同部位,不同客户的工艺选择、结构件方案、应用部位存在差异。
目前公司相关业务收入规模较小,短期内不会对公司主营业务结构及经营业绩产生重大影响,提请投资者理性投资,注意投资风险。
问题四公司人形机器人客户是否要求布局海外产能?若后续要求海外交付,公司是否需要新增购置设备?
针对海外交付需求,公司已布局越南生产基地,部分工艺现已具备量产能力。若涉及部分新工艺,则可能需要新增设备投入,公司将根据客户订单及需求落地情况逐步规划部署。
由于国内在技术积累、产业链协同、综合成本等方面具备明显优势,我们也遇到过海外客户在量产前将生产地点由海外转为国内的情形。因此,公司会根据客户给出的量产生产地明确指令推进海外产能的扩充计划。
问题五公司目前扩充产能所采购的设备以进口为主还是国产为主?
进口和国产的设备都会有,根据客户产品的定制化需求,我们会综合评估进口和国产设备的特点,选择合适的设备。
本文数据来源于统联精密2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




