据证券之星公开数据整理,近期誉衡药业(002437)发布2026年中报。根据财报显示,誉衡药业净利润同比增长18.27%。截至本报告期末,公司营业总收入10.07亿元,同比下降8.41%,归母净利润1.59亿元,同比上升18.27%。按单季度数据看,第二季度营业总收入4.68亿元,同比下降14.64%,第二季度归母净利润6405.89万元,同比下降13.63%。
本次财报公布的各项数据指标表现一般。其中,毛利率46.36%,同比减1.98%,净利率16.12%,同比增28.97%,销售费用、管理费用、财务费用总计2.64亿元,三费占营收比26.21%,同比减18.04%,每股净资产1.11元,同比增21.51%,每股经营性现金流0.08元,同比增18.2%,每股收益0.07元,同比增18.11%
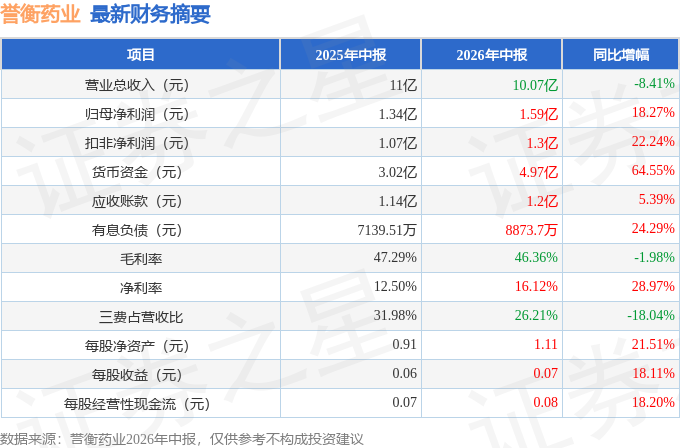
证券之星价投圈财报分析工具显示:
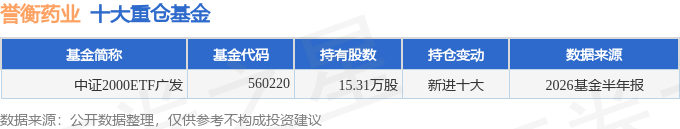
持有誉衡药业最多的基金为中证2000ETF广发,目前规模为0.76亿元,最新净值1.4472(8月27日),较上一交易日上涨1.89%,近一年上涨0.08%。该基金现任基金经理为夏浩洋。
最近有知名机构关注了公司以下问题:
问:结合行业政策、各板块业绩预期等,判断全年及明年的业绩展望?
答:除发生极端事件外,公司今年有信心实现超过医药行业平均的增速,具体如下
1、公司各领域核心品种全年有望保持稳定或实现一定增长,如维生素类主要产品注射用多种维生素(12)、骨科主要产品鹿瓜多肽注射液、心脑血管主要产品安脑丸/片、电解质类主要产品氯化钾缓释片等;
2、公司非核心品种盐酸罂粟碱,环磷酰胺,西格列汀二甲双胍缓释片等在 2026 年上半年销量实现大幅增长,全年有望维持增长趋势。
3、公司将加快开拓新获批产品如预充式甲氨蝶呤注射液、聚多卡醇注射液等的医院开发等工作。
4、公司将持续加强费用管理,巩固降本增效成效。
关于明年业绩,会受监管政策、市场竞争、产品特点、成本费用等多重因素的影响,目前尚无法进行预判。
本文数据来源于誉衡药业2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




