首页 - 股票 - 财报季 - 正文

永顺泰(001338)2026年中报简析:净利润同比下降69.55%,公司应收账款体量较大

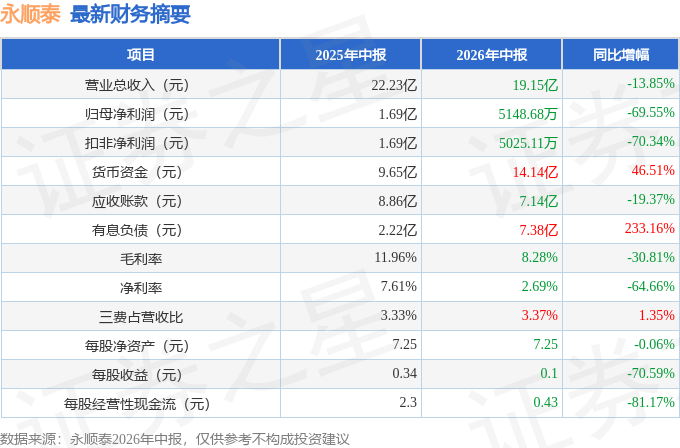
据证券之星公开数据整理,近期永顺泰(001338)发布2026年中报。截至本报告期末,公司营业总收入19.15亿元,同比下降13.85%,归母净利润5148.68万元,同比下降69.55%。按单季度数据看,第二季度营业总收入9.7亿元,同比下降19.17%,第二季度归母净利润1827.89万元,同比下降81.37%。本报告期永顺泰公司应收账款体量较大,当期应收账款占最新年报归母净利润比达301.68%。

本次财报公布的各项数据指标表现不尽如人意。其中,毛利率8.28%,同比减30.81%,净利率2.69%,同比减64.66%,销售费用、管理费用、财务费用总计6455.32万元,三费占营收比3.37%,同比增1.35%,每股净资产7.25元,同比减0.06%,每股经营性现金流0.43元,同比减81.17%,每股收益0.1元,同比减70.59%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为6.15%,资本回报率一般。去年的净利率为6.03%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为6.43%,投资回报一般,其中最惨年份2023年的ROIC为5.36%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市4年以来,累计融资总额8.55亿元,累计分红总额3.54亿元,分红融资比为0.41。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为5%/9.5%/7.5%,净经营利润分别为1.74亿/2.99亿/2.37亿元,净经营资产分别为34.48亿/31.44亿/31.43亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.37/0.37/0.43,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为17.68亿/16.02亿/16.87亿元,营收分别为48.4亿/42.82亿/39.27亿元。

财报体检工具显示:

  1. 建议关注公司应收账款状况(应收账款/利润已达301.68%)

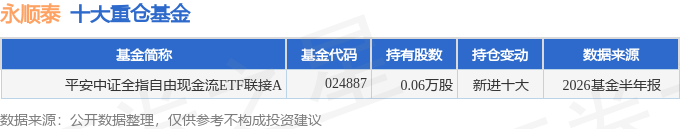
持有永顺泰最多的基金为平安中证全指自由现金流ETF联接A,目前规模为1.99亿元,最新净值1.0349(8月27日),较上一交易日上涨0.07%。该基金现任基金经理为白圭尧。

最近有知名机构关注了公司以下问题:
问:公司的优势主要体现在哪里?
答:公司的优势主要体现在(1)规模优势。公司现有产能规模113 万吨/年,位居亚洲第一、世界第四,产品品类多样化,生产基地分布广泛,产品质量水平控制较高,能满足大型啤酒集团对不同麦芽种类、不同供应地区的需求;(2)优质且稳定的客户优势。公司麦芽业务始于1987 年,至今已有 30 多年的积累,公司与各大啤酒集团建立了紧密且稳固的合作关系;(3)技术优势。公司能根据客户的具体要求和生产工艺的不断迭代,持续对生产装备进行升级改造,保证向客户供应麦芽的口感和品质的稳定性;(4)高端领域的先发优势。公司在业务开展之初即定位中高端,一方面通过特殊工艺为客户提供定制化的高端基础麦芽产品,另一方面相继推出结晶麦芽、焦香麦芽、黑麦芽等多种类型的特种麦芽产品,满足国内啤酒产业向高端化、精酿化的发展带来的需求。上述核心竞争力为公司持续稳健经营发展打下了坚实基础。

本文数据来源于永顺泰2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示永顺泰行业内竞争力的护城河一般,盈利能力一般,营收成长性良好,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年