据证券之星公开数据整理,近期聚石化学(688669)发布2026年中报。截至本报告期末,公司营业总收入16.83亿元,同比下降14.88%,归母净利润-1.05亿元,同比下降3746.49%。按单季度数据看,第二季度营业总收入9.02亿元,同比上升3.88%,第二季度归母净利润-4504.42万元,同比下降720.16%。本报告期聚石化学三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达32.97%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率11.6%,同比减13.86%,净利率-6.12%,同比减1179.33%,销售费用、管理费用、财务费用总计2.24亿元,三费占营收比13.29%,同比增32.97%,每股净资产8.58元,同比减20.3%,每股经营性现金流0.08元,同比减92.15%,每股收益-0.86元,同比减4400.0%
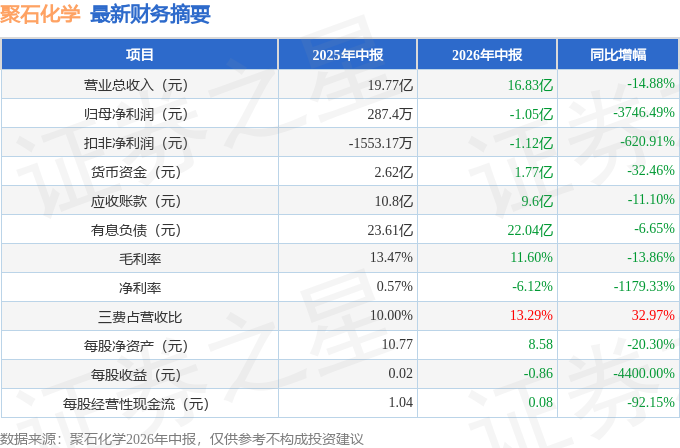
财务报表中对有大幅变动的财务项目的原因说明如下:- 预付款项变动幅度为189.04%,原因:本报告期关键物料前置备料增加。
- 递延所得税资产变动幅度为32.05%,原因:可抵扣亏损增加。
- 其他非流动资产变动幅度为-61.42%,原因:预付设备款减少。
- 应付票据变动幅度为54.36%,原因:报告期末开具银承增加。
- 合同负债变动幅度为116.87%,原因:收到子公司安庆聚信及安徽拉瓦锡处置资产补偿款。
- 其他应付款变动幅度为234.73%,原因:借款及往来款增加。
- 其他流动负债变动幅度为28.32%,原因:报告期未终止确认应收票据增加。
- 长期应付款变动幅度为-44.57%,原因:融资租赁借款减少。
- 预计负债变动幅度为61.33%,原因:预提费用增加。
- 营业收入变动幅度为-14.88%,原因:(1)液化石油气业务受消费税影响,利润空间有限,叠加今年霍尔木兹海峡封锁导致原材料价格飙涨,公司缩减了该部分业务,收入下降3.07亿元;(2)磷化学品业务方面,多聚磷酸产品的第一大客户天赐材料的订单增加5,310.91万元,五氧化二磷产品的颜料客户订单增加1,693.03万元。
- 营业成本变动幅度为-13.05%,原因:营业收入减少。
- 财务费用变动幅度为56.00%,原因:部分建设项目竣工验收利息费用化,财务费用中利息支出较上年同期增加1,670.25万元,受汇率波动的影响,汇兑损失较上年同期增加2,014.71万元。
- 经营活动产生的现金流量净额变动幅度为-92.15%,原因:本报告期关键物料前置备料采购导致购买商品、接受劳务支付的现金大幅增加。
- 投资活动产生的现金流量净额变动幅度为126.54%,原因:子公司安庆聚信及安徽拉瓦锡收到处置资产补偿款8,000万元,新增购建资产减少约8,700万元。
- 筹资活动产生的现金流量净额变动幅度为-214.62%,原因:收到控股股东及实控人等拆借资金增加。
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-3.86%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.47%,投资回报也较好,其中最惨年份2024年的ROIC为-4.14%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市5年以来,累计融资总额8.55亿元,累计分红总额6533.33万元,分红融资比为0.08。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1%/--/--,净经营利润分别为3336.68万/-2.44亿/-1.52亿元,净经营资产分别为32.87亿/35.01亿/30.9亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.25/0.24,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为11.24亿/10.16亿/9.57亿元,营收分别为36.85亿/40.8亿/39.31亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为7.56%、近3年经营性现金流均值/流动负债仅为13.35%)
- 建议关注公司债务状况(有息资产负债率已达41.33%、流动比率仅为0.8)
最近有知名机构关注了公司以下问题:
问:面对原料价格剧烈波动,公司有何具体对策?2026年是否会考虑缩减规模或进行套期保值?
答:尊敬的投资者,您好!针对近期部分原材料市场的波动,公司已采取多种措施保障供应安全稳定。目前公司整体运营情况正常,将持续密切关注原材料价格动态,积极应对各种变化。感谢您的关注!
本文数据来源于聚石化学2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




