据证券之星公开数据整理,近期中煤能源(601898)发布2026年中报。截至本报告期末,公司营业总收入731.36亿元,同比下降1.76%,归母净利润81.49亿元,同比上升5.83%。按单季度数据看,第二季度营业总收入389.47亿元,同比上升8.02%,第二季度归母净利润43.05亿元,同比上升15.42%。本报告期中煤能源盈利能力上升,毛利率同比增幅9.34%,净利率同比增幅3.56%。
本次财报公布的各项数据指标表现一般。其中,毛利率26.92%,同比增9.38%,净利率13.11%,同比增3.62%,销售费用、管理费用、财务费用总计36.13亿元,三费占营收比4.94%,同比增0.07%,每股净资产12.53元,同比增6.72%,每股经营性现金流0.74元,同比增28.58%,每股收益0.61元,同比增5.17%
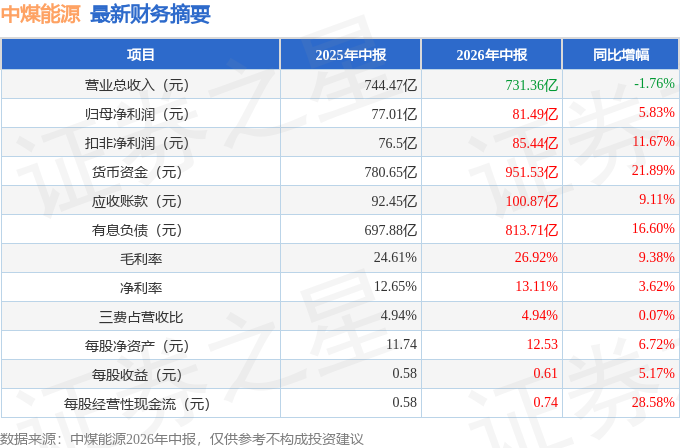
财务报表中对有大幅变动的财务项目的原因说明如下:- 应收款项变动幅度为39.11%,原因:结算期内的产品销售应收款增加。
- 应付票据变动幅度为32.68%,原因:备品备件及原材料采购使用应付票据增加。
- 一年内到期的非流动负债变动幅度为-37.14%,原因:公司偿还了到期的长期借款及应付债券。
- 长期借款变动幅度为34.77%,原因:公司新增银行借款。
- 应付债券变动幅度为34.26%,原因:公司新发行30亿元中期票据。
- 财务费用变动幅度为-14.02%,原因:公司持续优化债务结构使融资成本进一步下降。
- 投资收益变动幅度为13.71%,原因:煤炭、化工产品市场价格上涨,部分参股公司盈利同比增加,公司按持股比例确认的投资收益相应增加。
- 资产减值损失变动幅度为-70.8%,原因:公司对可变现净值低于成本的存货计提的资产减值损失同比减少。
- 营业外支出变动幅度为788.71%,原因:资产报废损失和滞纳金等非经常性支出增加。
- 经营活动产生的现金流量净额变动幅度为28.59%,原因:煤炭、化工产品市场价格上涨以及公司加强营运资金精细化管理。
- 投资活动产生的现金流量净额变动幅度为18.43%,原因:资本性支出同比减少43.79亿元,初始存款期超过三个月的定期存款同比增加流出31.94亿元,收到参股企业分红款同比增加以及财务公司收回中煤能源之外成员单位贷款产生的现金流入同比增加等。
- 筹资活动产生的现金流量净额变动幅度为369.98%,原因:债务融资净额同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为9.01%,历来资本回报率一般。去年的净利率为14.75%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为7.62%,中位投资回报较弱,其中最惨年份2016年的ROIC为3.22%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报18份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市18年以来,累计融资总额256.71亿元,累计分红总额450.73亿元,分红融资比为1.76。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为18.7%/17.6%/14.5%,净经营利润分别为257.49亿/249.17亿/218.39亿元,净经营资产分别为1380.35亿/1415.78亿/1506.71亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.06/-0.05/-0.06,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-107.43亿/-95.42亿/-95.68亿元,营收分别为1929.69亿/1893.96亿/1480.57亿元。
分析师工具显示:证券研究员普遍预期2026年业绩在215.22亿元,每股收益均值在1.62元。
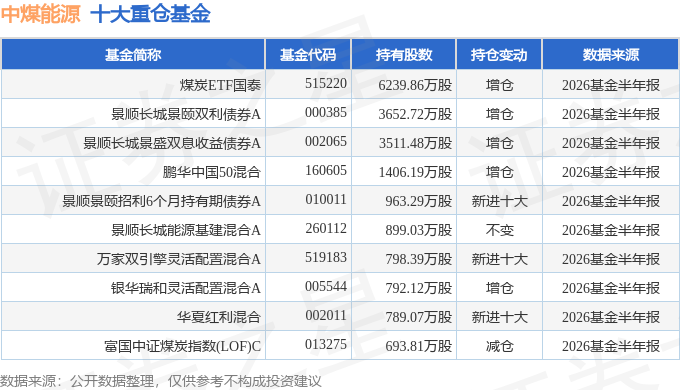
持有中煤能源最多的基金为煤炭ETF国泰,目前规模为112.79亿元,最新净值1.2766(8月21日),较上一交易日上涨0.67%,近一年上涨21.14%。该基金现任基金经理为吴中昊。
最近有知名机构关注了公司以下问题:
问:近期动力煤市场分析及价格走势?
答:复7月份,受保供稳价政策持续发力、长协煤兜底作用凸显、进口煤集中到港补充、港口及电厂库存持续偏高、煤价承压继续调、供需双方博弈加剧等因素综合影响,动力煤市场呈现先抑后扬、震荡企稳走势。7月末,港口5500大卡动力煤价格827元/吨,环比下降10元/吨。8月份,受高温天气持续、终端刚需采购、水电出力偏弱、安全监管高压、煤炭主产地产能释放节奏受限、下旬高温范围逐渐收窄等因素综合影响,预计动力煤市场呈现先扬后稳、波动逐步收敛的运行特征,价格中枢较7 月继续抬升,北方港口5500大卡动力煤现货价格在830-870元/吨区间运行。
本文数据来源于中煤能源2026年中报,仅供参考不构成投资建议。
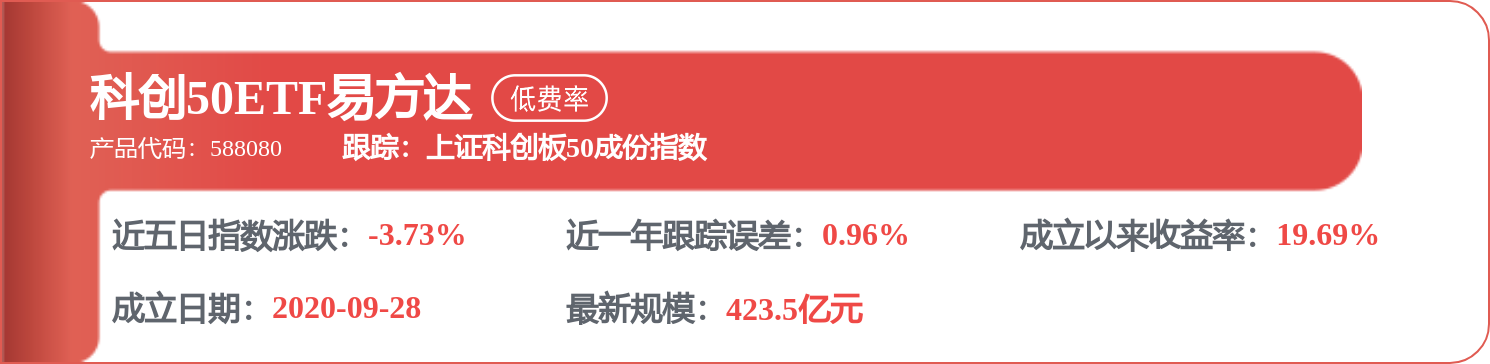
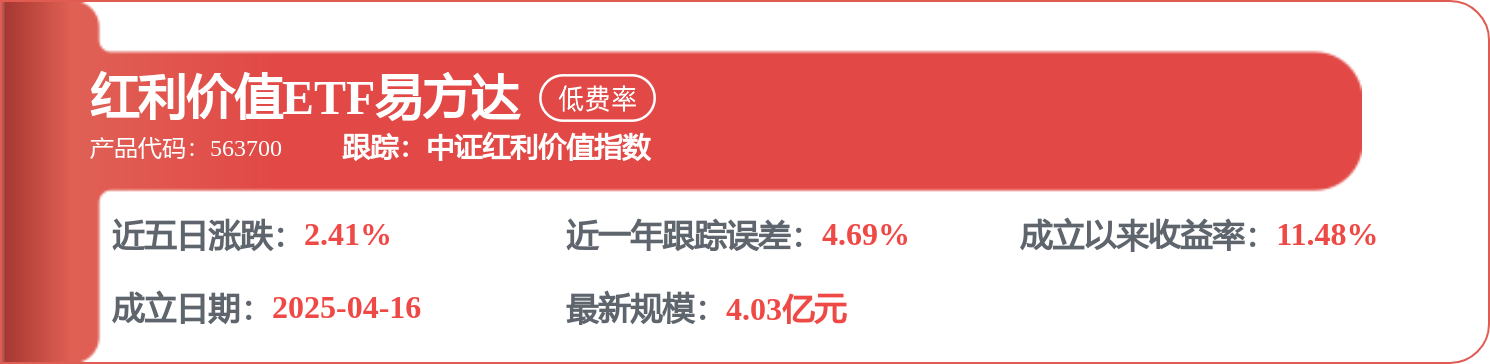
相关 ETF




 首页
 微信公众号
 证券之星APP




