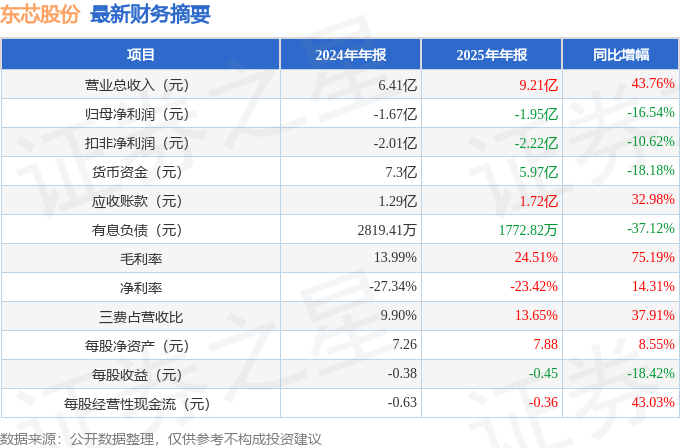
据证券之星公开数据整理,近期东芯股份(688110)发布2025年年报。截至本报告期末,公司营业总收入9.21亿元,同比上升43.76%,归母净利润-1.95亿元,同比下降16.54%。按单季度数据看,第四季度营业总收入3.49亿元,同比上升79.88%,第四季度归母净利润-4860.94万元,同比下降32.09%。本报告期东芯股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达37.91%。
该数据低于大多数分析师的预期,此前分析师普遍预期2025年净利润为盈利1.3亿元左右。
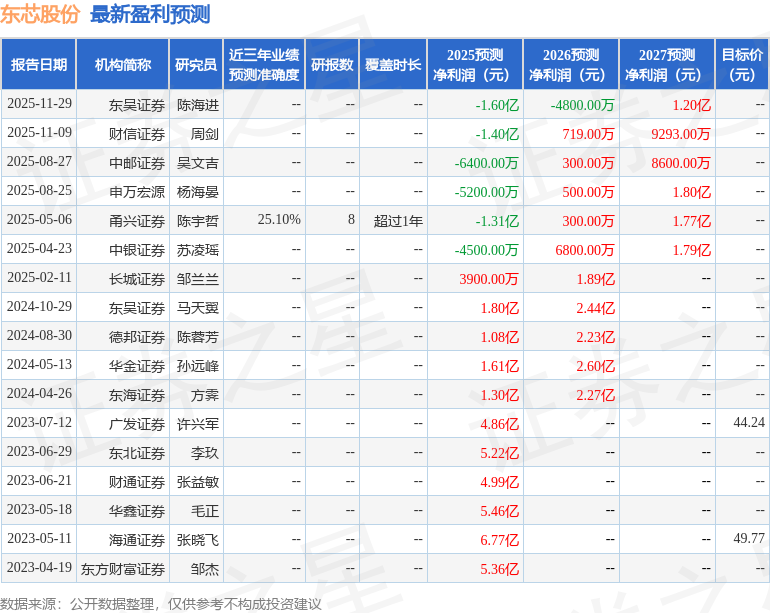
本次财报公布的各项数据指标表现一般。其中,毛利率24.51%,同比增75.19%,净利率-23.42%,同比增14.31%,销售费用、管理费用、财务费用总计1.26亿元,三费占营收比13.65%,同比增37.91%,每股净资产7.88元,同比增8.55%,每股经营性现金流-0.36元,同比增43.03%,每股收益-0.45元,同比减18.42%
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
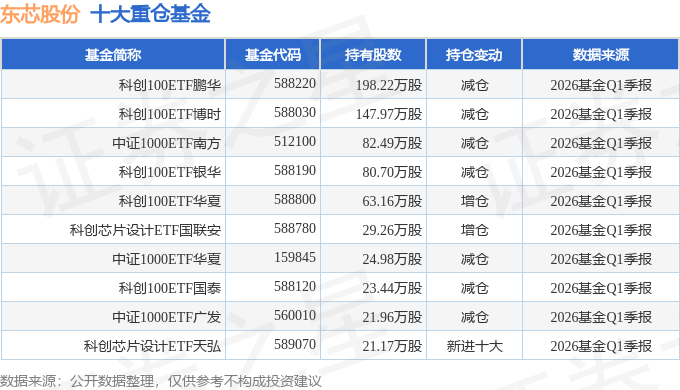
持有东芯股份最多的基金为科创100ETF鹏华,目前规模为81.99亿元,最新净值1.5862(4月23日),较上一交易日下跌2.03%,近一年上涨63.91%。该基金现任基金经理为苏俊杰。
最近有知名机构关注了公司以下问题:
问:砺算科技的产品在 12 日发售,能否做一下介绍?
答:3 月 12 日,砺算科技携其自研 GPU 产品亮相 WE2026 展会。在本次展会上,砺算科技展示了其自研 TrueGPU 天图架构 GPU 产品系列,并就产品市场推广计划进行了介绍。具体产品信息及业务进展请以砺算科技官方信息为准。敬请注意投资风险。
2、SLC NND 价格上涨主要受到哪些影响?
从供给端来看,海外大厂的产能结构向高密度 3D NND 倾斜,SLC NND 等成熟工艺供给收缩,对于国内存储厂商而言,这一调整带来了结构性机遇。从需求端来看,市场增长主要来自两方面一方面,网通设备迭代升级、安防监控智能化及物联网生态加速扩张,持续带动存储容量需求提升;另一方面,在智能穿戴设备等细分领域,SLC NND Flash 凭借更快的擦写速度与更高的存储密度,已对 NOR Flash 在代码存储应用领域形成替代。
3、在新产品的研发方面公司有哪些方向?
公司围绕“存储”核心业务,在“存、算、联”一体化领域持续进行技术布局,并维持了高水平的研发投入。在存储板块,公司继续巩固SLCNNDFlash 行业的技术领先优势,推动产品迭代升级,2025 年度报告期内 1xnm 闪存产品已实现量产,设计与工艺持续优化,产品可靠性指标显著提升,并已实现产品销售;公司进一步丰富 Nor Flash 产品系列,针对客户需求扩展产品型号,增强在高可靠性应用场景的解决方案能力;公司在 DRM 现有产品基础上继续完善布局,拓展 DDR3、LPDDR4x 等产品线。公司持续提升存储产品的可靠性水平,稳步推进车规级存储产品的研发与产业化,积极构建高附加值的车规产品体系,Nand Flash 和 Nor Flash 车规系列产品已在多款车型中实现规模量产。在 Wi-Fi 板块,公司把握新一代 Wi-Fi 技术在高带宽、高安全、低延迟及多设备并发场景中的发展机遇,通过差异化技术创新,致力于提供本土化智能无线通信与感知芯片解决方案,持续推进 Wi-Fi7 无线通信芯片的研发,已完成原型机样片测试,其核心性能符合设计目标。
4、公司针对 MLC、TLC 产品以及 3D NND 如何布局?
公司目前的存储产品布局主要以中小容量、高可靠性存储产品为主。关于大容量产品的布局,公司基于现有的技术储备,将持续跟踪行业技术发展趋势、客户需求变化以及自身资金与技术实力进行评估。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。


 首页
 微信公众号
 证券之星APP




