证券之星消息,2026年11月13日盟科药业(688373)发布公告称公司于2026年11月12日召开业绩说明会。
具体内容如下:
问:请简要介绍近期业绩。
答:尊敬的投资者,您好,
公司2026年三季度实现营业收入约1.3亿元,同比增长25.43%;归属于上市公司股东的净利润约-4,779.81万元,亏损幅度较上年同期收窄;毛利约1.1亿元,同比增长27.69%,毛利率提升1.53个百分点至86.41%。主要系报告期内公司营业收入增加,同时采取了一系列成本费用管控的措施,进一步提升了整体运营效率。公司会继续聚焦抗耐药菌创新药的核心赛道,并持续优化资源配置,为公司经营业绩的提升持续努力,为各位股东创造长期价值。
感谢您对公司的关注。
问:注射用康替唑胺(MRX?4)目前审评进度如何?预计何时获批?
答:尊敬的投资者,您好,
注射用MRX-4用于治疗复杂性皮肤和软组织感染的上市许可申请(ND)已于2025年5月获国家药监局受理;2026年第一季度已收到审评机构关于该ND申请的补充资料通知,并已于2026年5月底提交了书面补充资料。
关于该项新药上市许可的审评审批流程正常推进中,根据国家药品注册相关的法律法规要求,新药上市许可申请获得受理后,尚需经过药品临床试验和生产现场检查、技术审评、综合审评和行政审批等环节,该项新药的药品注册批件取得时间和结果均具有不确定性。
感谢您对公司的关注。
问:公司2025年年报出关注全球创新药企并购机会,并通过外部合作拓展抗感染及非感染领域管线。请目前更关注哪些细分方向?对于拥有临床阶段品种或成熟技术平台的企业,是否仍考虑股权投资或并购?
答:尊敬的投资者,您好,
公司始终围绕抗感染核心赛道,同时兼顾临床需求明确、差异化优势突出的非感染类创新治疗领域,审慎评估外部合作与产业机会。
对于拥有临床阶段优质品种、具备独特技术平台价值的标的,公司会结合自身管线布局与长期发展战略,在合规框架下持续开展可行性评估,相关事项若达到信息披露标准,公司将第一时间履行信息披露义务,请以公司后续公告为准。
感谢您对公司的关注。
盟科药业(688373)主营业务:以治疗感染性疾病为核心,拥有全球自主知识产权和国际竞争力的创新药企业,致力于发现、开发和商业化针对未满足临床需求的创新药物。
盟科药业2026年三季报显示,前三季度公司主营收入1.3亿元,同比上升25.43%;归母净利润-4779.81万元,同比上升75.3%;扣非净利润-5216.5万元,同比上升73.99%;其中2026年第三季度,公司单季度主营收入4090.13万元,同比上升10.5%;单季度归母净利润-1023.21万元,同比上升81.35%;单季度扣非净利润-1184.06万元,同比上升79.31%;负债率74.44%,财务费用638.79万元,毛利率86.41%。
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
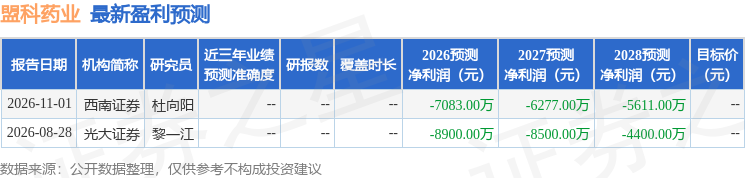
融资融券数据显示该股近3个月融资净流出510.33万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



