据证券之星公开数据整理,近期美迪西(688202)发布2026年三季报。截至本报告期末,公司营业总收入12.15亿元,同比上升44.13%,归母净利润9199.92万元,同比上升409.92%。按单季度数据看,第三季度营业总收入4.53亿元,同比上升49.89%,第三季度归母净利润4039.68万元,同比上升340.65%。本报告期美迪西盈利能力上升,毛利率同比增幅51%,净利率同比增幅315.02%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.72%,同比增51.0%,净利率7.57%,同比增315.02%,销售费用、管理费用、财务费用总计1.74亿元,三费占营收比14.33%,同比减17.4%,每股净资产15.28元,同比减0.52%,每股经营性现金流1.14元,同比增261.88%,每股收益0.69元,同比增413.64%
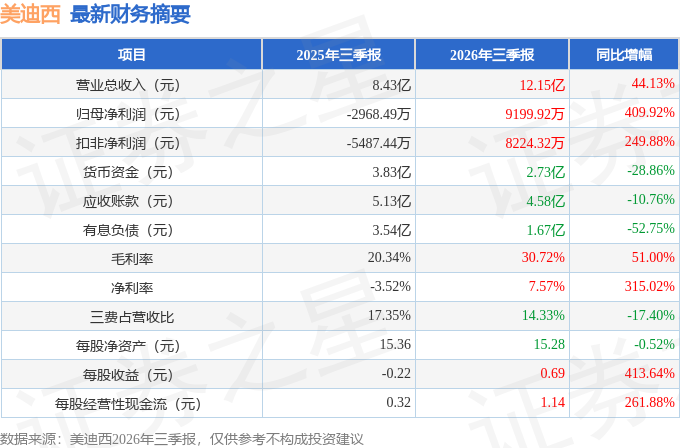
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.29亿元,每股收益均值在0.96元。
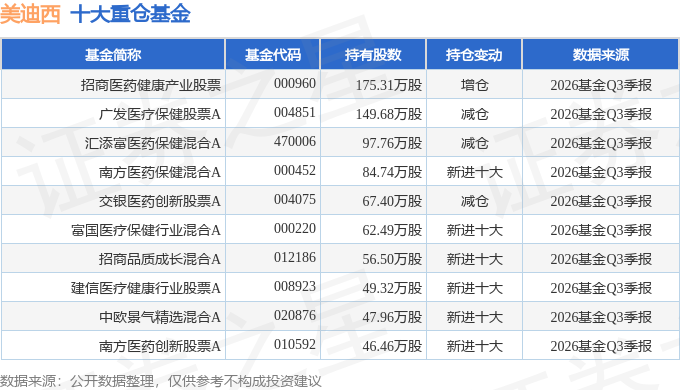
持有美迪西最多的基金为招商医药健康产业股票,目前规模为38.0亿元,最新净值2.454(10月30日),较上一交易日上涨1.28%,近一年上涨26.69%。该基金现任基金经理为李佳存。
最近有知名机构关注了公司以下问题:
问:近期实验用猴的价格及采购情况?
答:随着行业需求逐步暖,近期实验用猴市场价格呈上行趋势,整体供应偏紧。公司已积极采取丰富采购渠道、深化与实验动物供应商的合作等多项措施保障公司实验动物,特别是实验用猴的供应稳定,能够满足经营需求。根据市场发展情况,公司对实验用猴相关业务采用更加灵活的报价策略,以保障公司的盈利能力和持续发展能力。
2、问题公司目前产业拓展的布局情况?
公司将围绕临床前研究一体化策略,持续深化融合发展,不断增强公司在临床前一体化研究的竞争优势。在夯实现有主业的基础上,结合业务实际情况逐步寻求拓展上下游产业链的合适机会,期望能够契合公司国际化战略,进一步加强现有研发技术平台,对现有业务链条进行补充或加强。
生物药作为药物创新发展的重要方向,是公司临床前一体化业务拓展延伸的主要方向之一,以及药物的CDMO/CMO方面也是公司努力重点扩张的方向。公司已于2026年10月15日在上海证券交易所网站(www.sse.com.cn)披露了《上海美迪西生物医药股份有限公司关于新增募集资金投资项目公告》,公司全资子公司拟实施“制剂CMO车间建设项目”,将建设符合GMP标准的规模化制剂生产能力,补齐从临床前CRO向制剂CMO延伸的业务环节,完善“研发-IND-临床-ND-商业化上市”的CMC产业链条,强化公司一体化服务能力。
3、问题公司新签订单的项目执行周期?
公司主要有三种服务模式产品定制模式、设计研发模式和联合攻关模式,三种模式所需要的周期有所不同。产品定制模式中,化学服务、生物学服务和原料药制剂研究服务大概1-3个月,药效学研究服务1-10个月;设计研发模式,根据具体约定服务内容,所需周期存在差异,约半年到两年半;联合攻关模式(FTE),根据合同具体约定,通常情况是半年或1年。
4、问题公司的毛利率的预期展望?
2026年上半年,全球创新药研发持续复苏,行业需求逐步暖,需求增长带动业务量和定价稳步提升,订单储备充足;同时公司持续深化提质增效,加快全球化战略布局,充分发挥一体化研发平台资源和优势,在推动营业收入增长的同时,推动产能利用率与人效稳步提升,优化成本结构,营业成本增速明显低于营业收入的增长幅度,综合毛利率同比提升10.36个百分点至31.60%,盈利能力稳步改善,推动业绩实现扭亏为盈。公司将持续深化提质增效管理,优化运营效率与成本结构,推动盈利能力持续稳步提升。
本文数据来源于美迪西2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




