据证券之星公开数据整理,近期民德电子(300656)发布2026年三季报。根据财报显示,民德电子增收不增利。截至本报告期末,公司营业总收入2.37亿元,同比上升5.49%,归母净利润-8561.99万元,同比下降664.34%。按单季度数据看,第三季度营业总收入8570.67万元,同比下降8.95%,第三季度归母净利润-3319.9万元,同比下降54.27%。
本次财报公布的各项数据指标表现一般。其中,毛利率26.44%,同比减28.4%,净利率-77.18%,同比减137.88%,销售费用、管理费用、财务费用总计8383.77万元,三费占营收比35.45%,同比增4.02%,每股净资产4.24元,同比减25.86%,每股经营性现金流0.03元,同比增162.33%,每股收益-0.5元,同比减665.81%
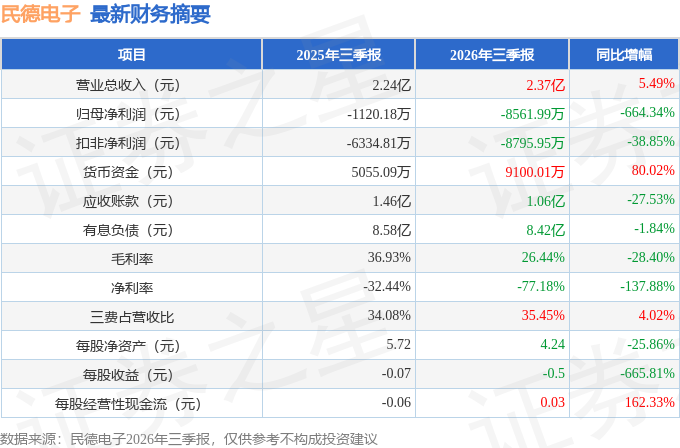
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-6389.0万元,每股收益均值在-0.37元。
最近有知名机构关注了公司以下问题:
问:广芯微电子产线良率水平如何,以及工艺平台进展情况?
答:广芯微电子已量产产品包括MOS场效应二极管产品(MFER)、VDMOS、TVS等,其中,面向工业、能源等领域的特高压电源产品平均良率超 95%,消费类电源及电机驱动产品平均良率达 98%以上,已量产产品的良率处于国内领先水平。除此之外,IGBT和 700V 高压 BCD产品处于客户流片与导入阶段,产品的核心工艺环节都已完成验证,现有设备已具备量产能力。
2、晶圆代工厂一期十万片产能还需增加多少投资,以及产能释放节奏?
预计还需增加 7 亿元投资,公司 2026 年定增中 7亿元拟用于 6 英寸功率半导体晶圆代工产线扩产,达产后,预计将新增适用于高压、大功率领域的特高压 VDMOS、IGBT和 700V 高压 BCD 等产品的晶圆代工产能 6万片/月。
广芯微电子已陆续签订了扩产至 6万片月产能的设备合同,且部分设备已开始进场;同时,公司也在和多家供应商洽谈扩产至 10 万片的设备,争取以最快速度敲定完成。晶圆厂的产能预计今年四季度和明年上半年开始会有明显释放,具体视设备进场和调试进度而定。
3、当前 6 英寸功率半导体晶圆代工市场情况如何?
从去年下半年开始,由于 I数据中心、电网升级等领域的带动,市场需求呈现高速增长态势,其中内存涨价 10 倍以上,电容、电阻、二极管、三极管等也都在涨价。受制于晶圆制造的复杂程度,以及出于供应链安全考虑而带来的本土化布局,晶圆代工新增产能会受到制约,需求远大于供给,未来 3~5 年将是晶圆代工行业的景气周期。
需求端,随着 I大模型算力呈指数级攀升,大型数据中心用电规模已迈入吉瓦级,供电能力成为制约 I规模化落地的核心瓶颈——“I 的尽头是电力”已成行业共识。每一瓦电能都要经过功率半导体进行转换与分配,GPU 功耗逐代攀升,带动功率芯片用量成倍增长。而这些MOSFET、IGBT、高压 BCD 等器件恰恰主要在 6、8英寸成熟制程生产,功率器件对线宽要求不高、但对耐压可靠性要求极高,6英寸高压工艺反而最匹配、性价比最高。
供给端,台积电、三星等国际巨头正集中资源投向先进制程,扩大 12 英寸产能,同时逐步收缩 6、8英寸成熟制程产能。在国际巨头主动收缩成熟制程产能的同时,下游需求正迎来结构性复苏。I带动的电源管理芯片、功率器件等成熟制程需求呈指数级增长,供需关系趋于紧张。供需失衡的结果是,目前国内 6、8英寸晶圆代工厂产能利用率接近满产,6英寸产能正在成为稀缺资产。
综上,6英寸功率晶圆代工因匹配功率器件工艺特性、叠加巨头让出成熟制程等因素,成为本轮 I+电力革命中最紧缺的资产之一,预计未来 3-5年将处于行业景气周期。
4、广芯微电子的二期项目如何规划?
广芯微电子一期项目规划为月产 10 万片 6英寸硅基晶圆加工产能,厂区基础设施已全部完成建设,二期项目只需再建一栋生产厂房添加设备即可,预计比新建厂会快很多。公司将尽快推进一期项目满产,并择机启动二期项目建设。
5、功率半导体设计公司广微集成业务进展情况如何?
广微集成MOS场效应二极管产品(MFER)月销量从 2025年初 1千多片大幅增长至今年 8月的超 2万片,预计将保持稳定增长。
风险提示本记录表如有涉及对外部环境判断、公司发展战略、未来计划等方面的前瞻性陈述内容,均不构成本公司对投资者的实质承诺,敬请广大投资者理性投资,注意投资风险。
本文数据来源于民德电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




