据证券之星公开数据整理,近期楚江新材(002171)发布2026年三季报。截至本报告期末,公司营业总收入629.89亿元,同比上升42.54%,归母净利润4.17亿元,同比上升17.32%。按单季度数据看,第三季度营业总收入228.51亿元,同比上升48.5%,第三季度归母净利润1.13亿元,同比上升8.45%。本报告期楚江新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1638.64%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率3.35%,同比增8.05%,净利率0.65%,同比减27.56%,销售费用、管理费用、财务费用总计5.89亿元,三费占营收比0.93%,同比减15.64%,每股净资产5.61元,同比增4.99%,每股经营性现金流-1.52元,同比减82.27%,每股收益0.26元,同比增8.33%
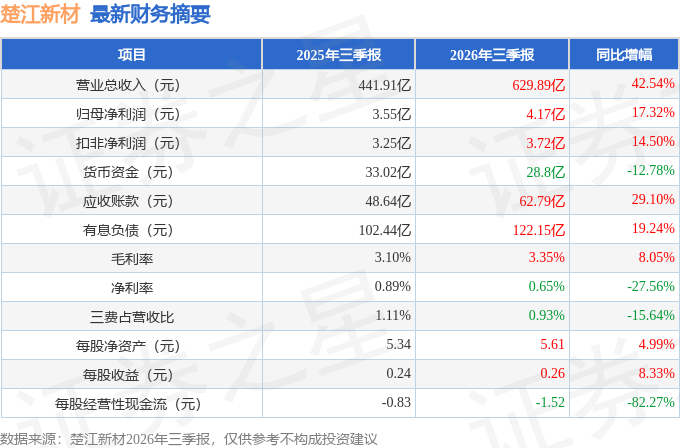
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.53亿元,每股收益均值在0.28元。
最近有知名机构关注了公司以下问题:
问:2026 年半年度,公司紧抓市场机遇,通过有效产能释放驱动规模持续扩张,并依托产品技术升级与内部精细化管理实现效益双升,整体经营呈现量效齐增的良好态势。半年度实现营收 401.38 亿元,同比增长 39.35%;归母净利润 3.04 亿元,同比增长 21.01%;扣非净利润 2.73 亿元,同比增长 20.35%。双主业协同发展持续深化,公司整体运营质效稳步升,为全年经营目标的达成奠定了良好基础。
答:公司《年产 5 万吨高精铜合金带箔材项目》、《年产 6万吨高精密度铜合金压延带改扩建项目(二、三期)》、《2 万吨新能源汽车及机器人电子信号用超细铜导体项目》和《4 万吨高性能新能源轻合金(铝导体)及超细微铜导体项目》等多个项目已于 2025 年底建成投产,报告期处于产能爬坡阶段,有效拉动铜基板块产销规模稳步扩张,主要产品销量实现全面增长铜板带产品销量达 20.61 万吨,同比增长 14.55%;铜导体产品销量达 25.61 万吨,同比增长 11.66%;铜合金产品销量达 3.21 万吨,同比增长 3.73%。公司持续推动产品结构优化,不断提升高附加值产品占比,产品主要应用于 I 算力、机器人、新能源汽车、5G 通讯等下游赛道。后续公司将持续推进新建项目达产见效,依托高端产能释放、核心技术迭代以及优质下游客户开拓,进一步提升高端产品营收占比,改善板块整体盈利水平。
2、上半年军工碳材料板块业绩阶段性下滑,主要影响因素是什么?子公司顶立科技、天鸟高新后续有哪些工作安排?
报告期军工碳材料板块营收业绩阶段性同比下滑,主要系受产品交付验收进度以及部分项目阶段性排期的影响,并非行业需求发生根本性变化。目前公司正积极推进交付节奏,加快在手订单执行进度。子公司天鸟高新依托碳材料领域核心工艺,坚持军民协同发展,持续做好航天航空领域预制体产品的生产配套,同时积极拓展商业航天等新兴市场;子公司顶立科技坚持“装备+材料”双业务模式,围绕航空航天、核工业、半导体等重点领域持续开展技术研发与市场业务拓展。
3、公司如何看待行业发展趋势,下半年及中长期双主业的整体战略规划是什么?
当前铜基新材料行业呈现结构性高景气,行业竞争逐步由单纯产能规模竞争,转向高端有效产能、工艺技术、研发能力的综合竞争;军工碳材料下游航空航天等领域长期成长逻辑不变,但项目交付存在阶段性、周期性特征。中长期公司坚持铜基新材料、军工碳材料双轮驱动战略铜基板块重点推动已投产高端项目实现达产见效,持续优化产品结构,提升高附加值产品占比;军工碳材料板块保障在手订单落地交付,强化技术研发,拓展新的应用场景和海外市场增量。公司将持续做好内部管理提质增效,夯实主业,努力实现稳健经营。
4、顶立科技海外业务拓展情况如何?
顶立积极开拓海外市场,热工装备产品已实现多个国家和地区的出口。俄罗斯是公司重点深耕的海外市场,公司已于2024 年在俄罗斯设立全资子公司,主要服务当地客户,开展设备交付、现场调试运维等本地化配套工作,支撑俄罗斯区域业务开展。此外,为进一步拓展海外市场,近期顶立决定拟在香港投资设立全资子公司。后续公司将依托两大境外平台,稳步推进重点区域市场开拓,持续挖掘海外业务机会。
本文数据来源于楚江新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




