据证券之星公开数据整理,近期佰维存储(688525)发布2026年三季报。截至本报告期末,公司营业总收入217.17亿元,同比上升230.29%,归母净利润87.68亿元,同比上升28728.12%。按单季度数据看,第三季度营业总收入61.42亿元,同比上升130.67%,第三季度归母净利润16.02亿元,同比上升525.34%。本报告期佰维存储应收账款上升,应收账款同比增幅达69.16%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率51.42%,同比增269.63%,净利率40.09%,同比增167638.91%,销售费用、管理费用、财务费用总计7.14亿元,三费占营收比3.29%,同比减63.7%,每股净资产29.42元,同比增193.68%,每股经营性现金流-21.06元,同比减562.62%,每股收益18.62元,同比增26500.0%
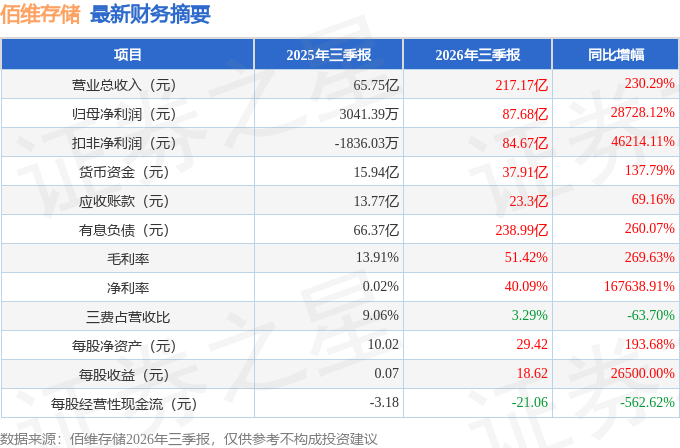
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在146.57亿元,每股收益均值在31.08元。
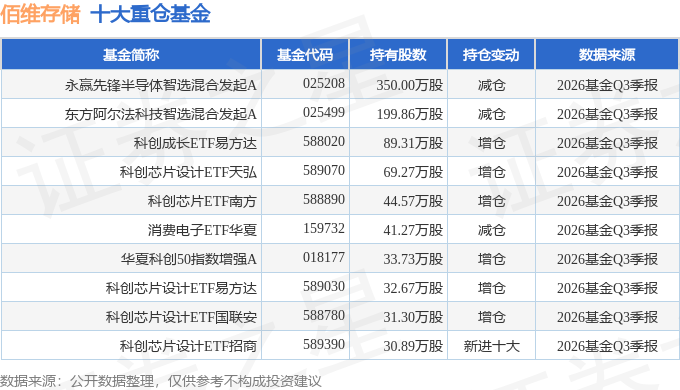
持有佰维存储最多的基金为永赢先锋半导体智选混合发起A,目前规模为18.99亿元,最新净值1.844(10月30日),较上一交易日下跌3.23%,近一年上涨33.84%。该基金现任基金经理为张海啸。
最近有知名机构关注了公司以下问题:
问:公司 AI 新兴端侧存储产品上半年收入约 28.6 亿元,同比增长 433.58%,该业务收入大幅升的原因有哪些?
答:公司在智能穿戴等 I 新兴端侧领域深耕多年,构建了差异化的竞争优势,公司 ePOP 等代表性存储产品具有低功耗、快响应、轻薄小巧等优势,产品表现出色,目前已被 Meta、Google、阿里、小米、小天才、Rokid、雷鸟创新等国内外知名企业应用于其 I/R 眼镜、智能手表等智能穿戴设备上。
Q2. 公司车规存储业务的客户进展、海外突破及新产品验证情况如何?
在智能汽车领域,公司已实现车规级存储产品的批量交付和规模销售,累计导入国内外 40 余家主流主机厂及核心 Tier1 供应商的供应链;其中,海外市场取得突破,已进入海外多家主流 Tier1 供应商的供应链体系;产品方面,公司正加速推进 UFS、BG SSD 等新一代高带宽、大容量车规级存储产品的导入与上车验证,以满足智能座舱、自动驾驶等复杂应用场景对高性能存储的迫切需求;此外,依托自研主控技术,公司可提供全栈国产化、安全可靠的车规级存储解决方案。
Q3. 公司位于东莞的晶圆级先进封测制造项目构建了哪些技术平台?相关产品研发进展如何?
公司晶圆级先进封测制造项目目标打造“存、算、运”综合服务平台,正在开发多种存算合封技术方案、先进存储芯片技术方案和光电互联方案,覆盖了2.5D、RDL、Fan-in、Fan-out 等多种先进封装形式。公司创新的垂直引线键合及晶圆级扇出工艺,能够大幅缩小整体封装尺寸,并支持大带宽定制化方案。在产品进展方面,公司已推出使用 FOMS-R(扇出型存储堆叠)工艺的超薄 LPDDR产品,满足 I 时代大容量、高密度存储需求,该产品进展顺利,目前已经收到客户需求预测;公司 CMC(存算芯粒)产品实现 10 颗 Chiplet 集成封装,目前已完成工艺开发样品制作;公司 OEC(光电共封装)产品目前正在与客户合作开发 6.4T NPO 的光引擎封装,预计 2026 年第四季度完成研发。
Q4. 当前存储行业价格走势如何?公司对行业趋势如何判断?
根据 Trend Force 集邦咨询数据,2026 年第三季度一般性 DRM 合约价预计增长 13-18%,NND Flash 合约价预计增长 10-15%。目前不同品类价格走势分化,部分品类持续上涨,部分持平。本轮存储涨价由 I 算力需求爆发引起,公司将持续跟踪未来存储行业的发展趋势。
Q5. 能否介绍公司适配 I 端侧、边缘、云端场景的存储产品布局,以及先进封测业务对 I 产业需求的配套支撑能力?
公司紧抓 I 发展浪潮,针对端侧、边缘端和云端推理等不同应用场景,构建了全面的存储解决方案体系。在端侧应用领域,公司面向 I 手机、I PC 及智能可穿戴设备等新兴终端,推出 LPDDR5X、DDR5、UFS、PCIe 5.0 SSD 及 ePOP 等存储产品,全面满足终端设备在高速读写、能效优化、小型化与轻薄化等方面的严苛要求。在边缘计算场景,公司依托 LPDDR、eMMC、UFS及车规级存储产品组合,提供高可靠性、高带宽、低延迟的解决方案,有效支撑 I 边缘设备对实时数据处理与高能效比的迫切需求。在云端推理与数据中心领域,公司积极布局 RDIMM、PCIe SSD、S
T SSD 及 CXL DRM 模组等产品,为服务器和 I 基础设施提供高吞吐、高密度、低功耗的存储产品支持,助力应对日益增长的密集型 I 工作负载。此外,公司通过晶圆级先进封测制造项目服务于先进存储器、存储与计算整合以及光电共封装等领域,满足 I 时代“存、算、运”的需求。
本文数据来源于佰维存储2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




