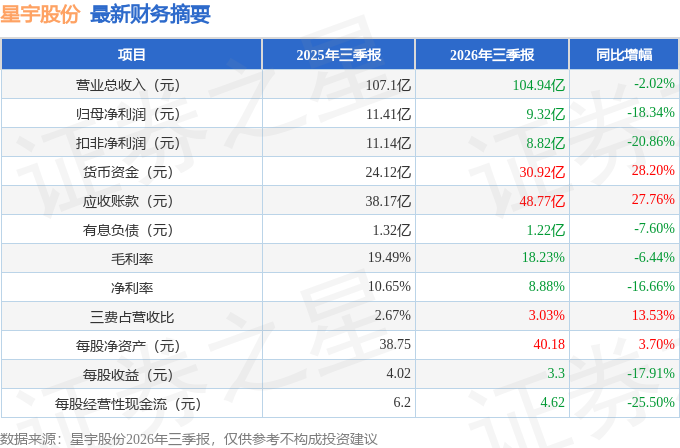
据证券之星公开数据整理,近期星宇股份(601799)发布2026年三季报。截至本报告期末,公司营业总收入104.94亿元,同比下降2.02%,归母净利润9.32亿元,同比下降18.34%。按单季度数据看,第三季度营业总收入36.1亿元,同比下降8.67%,第三季度归母净利润2.62亿元,同比下降39.62%。本报告期星宇股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达300.27%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率18.23%,同比减6.44%,净利率8.88%,同比减16.66%,销售费用、管理费用、财务费用总计3.18亿元,三费占营收比3.03%,同比增13.53%,每股净资产40.18元,同比增3.7%,每股经营性现金流4.62元,同比减25.5%,每股收益3.3元,同比减17.91%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在15.58亿元,每股收益均值在5.44元。
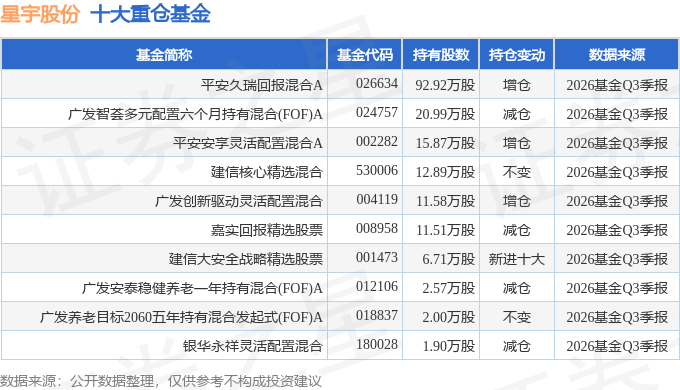
持有星宇股份最多的基金为平安久瑞回报混合A,目前规模为2.32亿元,最新净值0.8717(10月30日),较上一交易日下跌0.63%。该基金现任基金经理为莫艽。
最近有知名机构关注了公司以下问题:
问:星宇股份2026年半年度业绩说明会互动交流情况
答:投资者您好。目前公司对新能源车型的收入占比已超过50%且在持续提升中,但仍将持续配套燃油车的部分畅销车型,以保证客户和配套车型的合理结构。截至目前,公司在原有新能源客户群体的基础上已新拓展了西南地区某新能源车企。感谢您的关注。
2、问上半年经营活动现金流净额9.91亿元,同比下降17.30%,主要系购买商品、接受劳务支付的现金增加。在营收微增的情况下,经营现金流下滑幅度更大,是否反映出对上游供应商的议价能力减弱或备货增加?
投资者您好。公司经营活动现金流净额同比下降系经营活动现金流入及流出额度的综合反映,其中购买商品及接受劳务支付的现金流出同比增长相对较多,这与公司的物料采购结构、对各供应商结算方式与周期等因素密切相关,并不意味公司对供应商的议价能力减弱或备货增加,公司严格按照产供销协同计划进行物料齐套性准备和库存管理。感谢您的关注。
3、问最近公司股价跌到惨不忍睹,公司有购股票计划,但公司显示该计划却没有实施。是什么原因公司股价会跌成这样,公司对股东应有一个说法。
投资者您好。公司股价受宏观经济形势、行业趋势、公司经营业绩、市场资金面、投资者偏好等多种因素影响,具有较大不确定性。公司本次购股份将用于注销并减少公司注册资本,切实维护公司价值和投资者权益。公司将在购期内择机实施购,并规范履行信息披露义务。感谢您的关注。
4、问上半年境外销售收入3.32亿元,占比仅4.82%,但境外业务毛利率仅5.86%,远低于境内业务的19.41%。海外业务 "增收不增利" 的局面何时能改善?
投资者您好。截至目前,公司境外收入体量较小,尚未达到规模经济状态。公司将海外业务作为重点拓展方向,将通过持续定点并量产毛利率更高的新项目、提升综合产能利用率等方式逐步提升境外业务的盈利能力。感谢您的关注。
5、问公司第二季度营业收入及净利润同比均出现下滑的原因是什么?是季节性因素还是行业需求出现了新的拐点?公司对下半年的订单能见度如何?
投资者您好。受下游乘用车整车内销不畅和部分配套车型销量不达预期的影响,叠加部分原材料价格上涨等因素,综合导致公司第二季度营业收入和净利润同比下滑。截至目前公司生产经营正常。感谢您的关注。
6、问关于最近的舆情情况怎么看?公司是否确实存在媒体披露的相关情况?公司是如何处理以及在合规用工和保障劳动者权益上有哪些制度和措施?
投资者您好。公司高度关注近期舆情,已就事件的真实情况公开发布致歉信并正在政府部门的指导下妥善落实相关措施。公司对披露真实情况的媒体监督表示衷心感谢,公司深刻反省并真诚道歉。公司依据法律法规和规范性文件等制定各项用工制度和流程,并在本次事件发生后重新审视及整改,将以制度和流程切实保障劳动者合法权益。公司再次向社会和广大投资者真诚道歉,公司将严守合规运营底线,构建和谐劳动关系,积极承担更多社会责任,努力以更好的业绩馈投资者。感谢您的关注。
7、问2026年中国乘用车市场竞争加剧,价格战持续,公司如何看待下半年车灯行业的需求走势?全年营收和利润目标是否有调整?公司维持增长的核心抓手是什么(产品升级、海外突破、新业务)?
投资者您好。公司的业绩与下游乘用车整体市场及所配套车型的市场表现高度相关,理性预期下半年中国乘用车内销市场仍持续承压。在行业景气度不佳的背景下,公司更多通过数智化赋能持续提升生产及运营效率,同时开发好尚未量产的未来新车型车灯产品,保持和提升公司在智能车灯领域的领先优势,为公司持续稳定经营打好基础。智能车灯技术持续升级、市场规模持续提升以及海外市场的逐步扩张是我们维持增长的核心抓手。感谢您的关注。
8、问上半年公司毛利率为18.76%,同比下降0.51个百分点。毛利率连续承压的核心原因是原材料价格上涨、产品降价压力,还是低毛利产品占比提升?公司预计毛利率何时能企稳升?
投资者您好。公司总体毛利率受产品结构、配套车型销量、具体产品价格和成本等多因素影响,具有一定波动性。上半年部分配套车型销量不达预期,叠加部分原材料价格上涨等因素,综合导致毛利率承压。随着公司新定点项目及批产项目数量的增加,公司将在保持和提升研发投入强度的基础上,通过扩大规模效应、增加高毛利产品的份额、持续降本控费等策略综合提升盈利能力,公司对未来发展保持信心。感谢您的关注。
9、问外界传闻,公司订单出现断崖式下跌,是真的吗,是什么原因导致的?
投资者您好。关于公司订单“断崖式下跌”的传闻不实,当前公司量产和开发中的项目充足,生产经营正常。感谢您的关注。
本文数据来源于星宇股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




