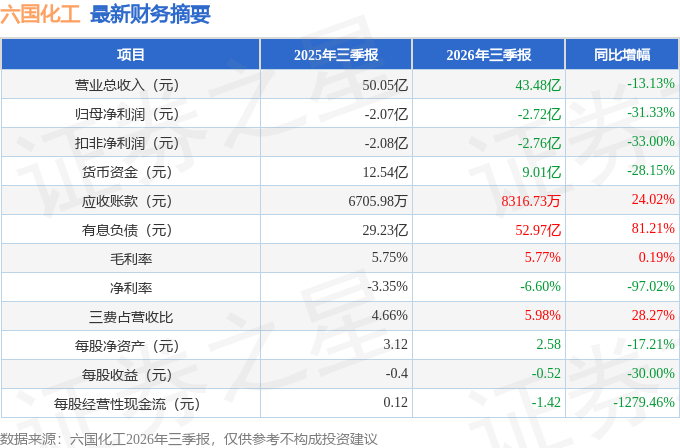
据证券之星公开数据整理,近期六国化工(600470)发布2026年三季报。根据财报显示,六国化工净利润同比下降31.33%。截至本报告期末,公司营业总收入43.48亿元,同比下降13.13%,归母净利润-2.72亿元,同比下降31.33%。按单季度数据看,第三季度营业总收入13.93亿元,同比下降24.71%,第三季度归母净利润-1.02亿元,同比下降74.88%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率5.77%,同比增0.19%,净利率-6.6%,同比减97.02%,销售费用、管理费用、财务费用总计2.6亿元,三费占营收比5.98%,同比增28.27%,每股净资产2.58元,同比减17.21%,每股经营性现金流-1.42元,同比减1279.46%,每股收益-0.52元,同比减30.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:参观公司沙盘及观看公司司情片
答:六国化工是华东地区磷复肥和磷化工一体化的大型骨干制造企业,总部位于安徽,生产基地分布在安徽、湖北两地,安徽铜陵有四个子公司,宿州有中元化肥,阜阳颖上有国泰化工,湖北有湖北六国和徽阳新材料。主营业务包含磷酸二铵、磷酸一铵、复合肥、尿素等肥料及氨水、液体二氧化碳、车用尿素等化工产品的生产与销售。目前核心产品已形成稳定产能规模复合肥年产能155万吨、磷酸二铵年产能64万吨、磷酸一铵年产能45万吨。
2025年据中国磷复肥协会统计,公司磷酸二铵产量在全国磷酸二铵生产企业实物产量排行榜中位于第6名,磷酸一铵产量在全国磷酸一铵生产企业实物产量排行榜中位于第14名,复合肥产量在全国复合肥生产企业实物产量排行榜中位于第17名。
Q2公司主要营收还是来源于复合肥和磷肥这两块?精制酸占比?
公司产品结构当中,八成收入来自传统磷铵类肥料产品,这也是六国化工近两年持续亏损的主要原因。提升精制磷酸业务营收占是六国化工现阶段亟待解决的课题。
Q3 现在市场磷矿货源紧张,到底是企业主动惜售,还是真实供需缺口造成的?
中国中低品位的磷矿资源比高品位的少,一方面品位高的优质磷矿本身资源紧,企业倾向自用或者惜售,价格依旧较高;另一方面各地方对磷矿开采、外运实行管控,地方优先保障本地企业使用,也造成市场流通货源变少,磷化工产业会倾向于实现矿化一体。
Q4请介绍下硫磺、硫酸等大宗原料的采购情况?
公司本部硫酸总消耗量约90万吨,控股股东铜化集团子公司华兴化工提供60万吨矿制酸,还有30万吨需要对外采购。在关联方采购的硫酸,同样执行市场价,保证关联交易的公允性,只能保障供应渠道,并不能改变成本。湖北六国现有生产体系硫磺年消耗量约14万吨,硫酸使用量约12万吨。
Q5公司有没有考虑使用期货工具来对冲原料风险?实操上可行性怎么样?
公司目前没有开展期货套期保值业务,期货工具可操作性强,实操约束较多,风险较大,很难真正对冲现实经营风险,更多只是理论上的操作机会,现实业务支撑力度不足。
Q6磷石膏综合利用的政策硬约束下,公司的实际处置率和堆存压力如何?
本部磷石膏年度产生总量整体可控,但受行业市场环境变化冲击,磷石膏外销消纳难度持续增加,处置利用稳定性有所下降,整体产消平衡压力逐步凸显。湖北六国磷石膏年度产生总量整体可控,但受下游建材行业市场环境变化冲击及地方环保政策收紧,场地平整的消纳路径被限制,磷石膏外销消纳难度持续增加,处置利用量急剧下降,整体产消平衡压力凸显。
本文数据来源于六国化工2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




