据证券之星公开数据整理,近期中农联合(003042)发布2026年三季报。根据财报显示,中农联合增收不增利。截至本报告期末,公司营业总收入16.28亿元,同比上升7.97%,归母净利润-1.26亿元,同比下降180.28%。按单季度数据看,第三季度营业总收入4.82亿元,同比上升8.66%,第三季度归母净利润-8322.12万元,同比下降73.37%。
本次财报公布的各项数据指标表现一般。其中,毛利率10.51%,同比减10.0%,净利率-7.71%,同比减159.59%,销售费用、管理费用、财务费用总计2.26亿元,三费占营收比13.85%,同比增25.86%,每股净资产7.7元,同比减16.4%,每股经营性现金流-0.32元,同比增49.28%,每股收益-0.88元,同比减183.87%
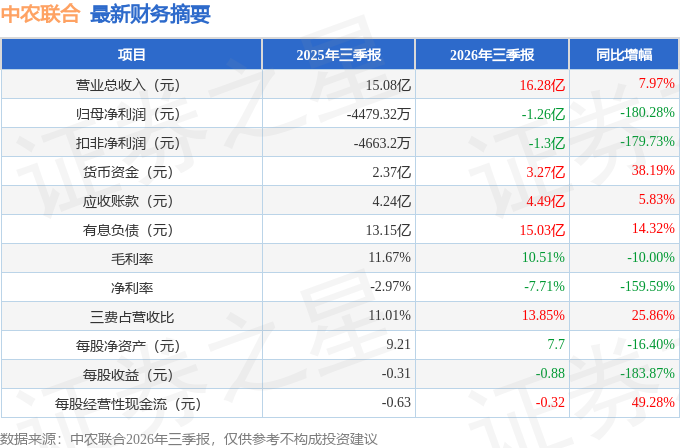
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:原药营收同比增长 20.27%,主要原因是什么?主要来自哪些产品与市场的需求拉动?
答:尊敬的投资者,您好!2026年上半年,公司积极应对市场价格波动挑战,强化大客户服务,紧抓国内春耕备货市场时机,主要原药产品销量较上年同期均实现不同程度提升。公司上半年原药营收同比增长20.27%,主要系啶虫脒原药、吡虫啉原药、吡蚜酮原药等产品的国内市场销量增加所致。感谢您对公司的关注!
2.应收账款周转率与款情况
尊敬的投资者,您好!报告期内,受农化行业季节性销售节奏以及客户结算周期影响,公司应收账款规模较年初有所增长,应收账款周转率较去年同期有所提升。公司严格落实客户信用评估及款跟踪机制,主要客户应收账款均处于合同约定信用周期内,整体款情况良好。公司持续强化客户信用管理,对应收账款开展动态跟踪与催收,切实防范坏账风险,相关财务数据敬请查阅公司半年度报告。感谢您对公司的关注!
3.公司上半年营收有所增长,但净利为负,由盈转亏的主要原因是什么?
尊敬的投资者,您好!公司2026年上半年营收同比增长7.69%,但净利润由盈转亏,出现该情况主要有三方面原因一是受国际原油价格大幅波动影响,部分原材料价格大幅上涨,公司主要产品价格短期上涨后快速落,而原材料价格落幅度较小,销售毛利率较去年同期下降2.16%,进一步压缩了公司整体利润空间。二是公司对存在减值迹象的存货计提的资产减值准备同比增加较多,本期计提资产减值损失达到1,801.08万元,对利润产生了较大影响三是受美元汇率持续走弱影响,本期汇兑损失较去年同期增加了1,364.26万元,进一步扩大了亏损额。感谢您对公司的关注!
4.请问公司海外业务发展情况如何?区域布局策略有何侧重?
尊敬的投资者,您好!公司始终坚持国内国外市场协同发力稳步推进海外业务发展。2025年公司实现海外市场营业收入7.81亿元,同比增长4.54%,增速高于公司整体营业收入增幅;2026年上半年,公司实现海外市场营业收入3.63亿元,较上年同期略有下降。近年来,公司围绕人口超过3,000万的三十多个国家和地区进行重点布局,积极开展产品登记和业务开拓,已在东南亚、南亚、南美等多个区域市场实现销售规模增长。公司针对不同区域精准制定市场策略,稳步拓展产品范围与合作深度,同时深化与跨国企业的交流沟通,推动双方合作由单一产品供应向技术协作与产业协同升级,持续提升公司海外业务的发展质量。感谢您对公司的关注!
5.公司研发费用投向?
尊敬的投资者,您好!公司坚持“强长延链、以仿为主、仿创结合”的创新发展理念,研发投入主要围绕创制产品研发、化合物设计筛选、工艺技术优化、新剂型开发等方向展开。在创制产品方面,重点推进具有自主知识产权的绿色农药研发,目前已经成功研发出农药创制产品氟醚菌酰胺并推向市场;三氟杀线酯、氟喹菌酯登记申请资料已提交至农业农村部审批,同时公司也在持续开展新化合物的设计、研究和筛选工作,目前已有多个化合物进入高级研究阶段。在现有产品方面,围绕工艺优化、配方优化、环保治理等方向开展研发创新,通过研发优化实现现有产品技术升级和降本增效。在新剂型开发方面,根据客户和市场需求,结合自身剂型产品升级需要,持续开发适合市场需求的新剂型产品。感谢您对公司的关注!
6.降本增效具体措施与上半年成效如何?
尊敬的投资者,您好!上半年公司多措并举落实降本增效一是深化三项制度改革,完成组织架构、薪酬体系优化,提升组织效能;二是坚持仿创结合,同步开展工艺优化、设备运维、公用工程节能等工作,实现生产节能降耗,提升产品附加值;三是强化资金预算管理,严控非必要支出,优化现金流;四是搭建统一采购平台,对原辅材料、备品备件归口集采,提升议价能力;五是推进业财信息化建设,提升标准化管理及内控水平。通过上述举措,公司降本增效工作取得明显效果,部分车间生产成本有所下降,实现节能增效,集采议价能力增强,组织运营、资金及内控管理持续改善有力支撑公司经营发展。感谢您对公司的关注!
7.公司怎么做好股东报?
尊敬的投资者,您好!公司已制定并披露《未来三年股东报规划(2025—2027 年)》,通过健全分红决策与监督约束机制,推动股东报工作规范化、制度化开展,为股东报提供制度保障规划制定过程中也充分重视对投资者的报,兼顾公司的长远利益全体股东的整体及公司的可持续发展,充分听取独立董事和公众投资者的意见。在具体实践层面,公司严格按照相关法律法规及公司章程规定,深入落实新“国九条”资本市场高质量发展要求,持续完善股东报与市值管理体系,切实维护全体投资者合法权益。公司通过业绩说明会、深交所互动易平台、电子邮件、投资者热线、官网投资者关系专栏等多元化渠道开展常态化沟通,及时反馈投资者诉求,构建互信共赢的投资者关系生态,助力保障投资者权益,更好实现股东报。感谢您对公司的关注!
本文数据来源于中农联合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




