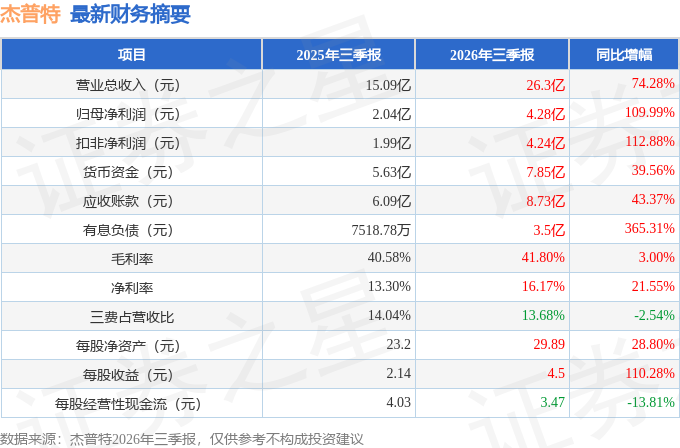
据证券之星公开数据整理,近期杰普特(688025)发布2026年三季报。截至本报告期末,公司营业总收入26.3亿元,同比上升74.28%,归母净利润4.28亿元,同比上升109.99%。按单季度数据看,第三季度营业总收入11.43亿元,同比上升81.86%,第三季度归母净利润2.33亿元,同比上升114.15%。本报告期杰普特应收账款上升,应收账款同比增幅达43.37%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率41.8%,同比增3.0%,净利率16.17%,同比增21.55%,销售费用、管理费用、财务费用总计3.6亿元,三费占营收比13.68%,同比减2.54%,每股净资产29.89元,同比增28.8%,每股经营性现金流3.47元,同比减13.81%,每股收益4.5元,同比增110.28%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.01亿元,每股收益均值在5.27元。
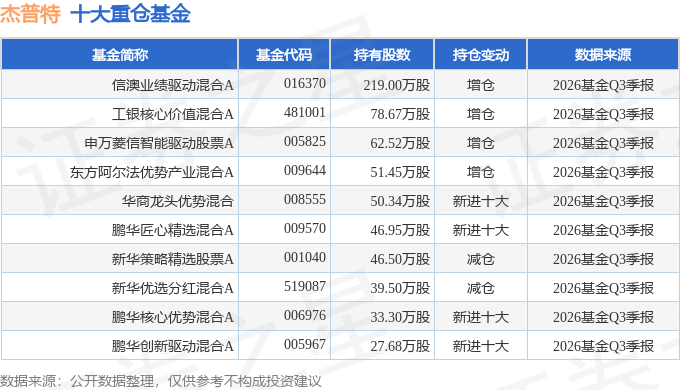
持有杰普特最多的基金为信澳业绩驱动混合A,目前规模为33.06亿元,最新净值1.8489(10月29日),较上一交易日下跌10.59%,近一年上涨131.16%。该基金现任基金经理为童昌希。
最近有知名机构关注了公司以下问题:
问:公司PCD钻针的使用寿命如何预期?
答:金刚石钻针的测试寿命表现优异,实验室及客户现场测试结果均显示寿命指标乐观,极限测试中寿命可达类金刚石涂层钨钢针的200倍(前期预期寿命目标为达到类金刚石涂层钨钢针的100倍)。少量样品的测试寿命不具备代表性,公司核心考核指标为批量出货产品的寿命一致性,即确保成千上万支产品的最低寿命均能达到对应标准,而非单支样品的高寿命。公司切入金刚石钻针领域的核心竞争优势突出,核心制程设备的软硬件、CM系统均为自研,核心的飞秒激光器也为公司自主生产,核心环节完全实现国产自研,不受外部供应链限制,可根据客户实际使用情况持续快速迭代优化产品,且批量供货时产能扩张不存在瓶颈。
本文数据来源于杰普特2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




