据证券之星公开数据整理,近期菜百股份(605599)发布2026年三季报。根据财报显示,菜百股份增收不增利。截至本报告期末,公司营业总收入264.48亿元,同比上升29.19%,归母净利润5.13亿元,同比下降20.67%。按单季度数据看,第三季度营业总收入54.06亿元,同比上升3.49%,第三季度归母净利润7627.56万元,同比下降59.44%。
本次财报公布的各项数据指标表现一般。其中,毛利率6.17%,同比减19.5%,净利率1.98%,同比减38.74%,销售费用、管理费用、财务费用总计5.82亿元,三费占营收比2.2%,同比减20.53%,每股净资产5.8元,同比增8.38%,每股经营性现金流1.31元,同比减42.12%,每股收益0.66元,同比减20.48%
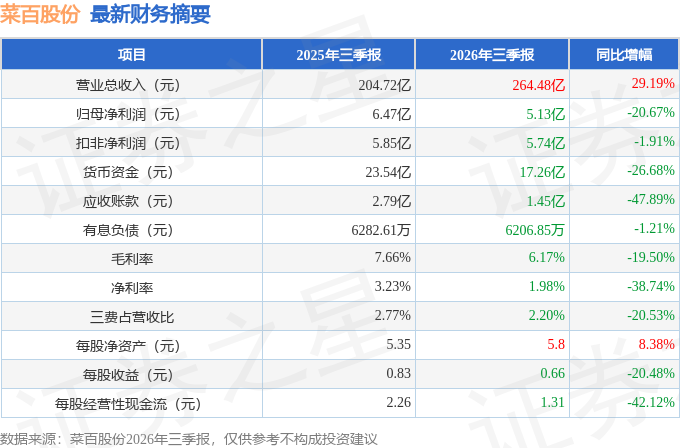
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在10.18亿元,每股收益均值在1.31元。
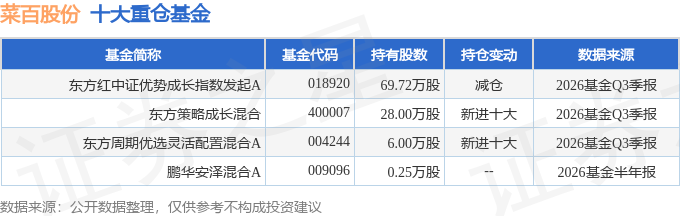
持有菜百股份最多的基金为东方红中证优势成长指数发起A,目前规模为1.75亿元,最新净值1.3045(10月30日),较上一交易日下跌3.9%,近一年下跌10.0%。该基金现任基金经理为徐习佳 戎逸洲。
最近有知名机构关注了公司以下问题:
问:请公司如何看待以旧换新业务政策调整对业绩的影响?公司是否测算过该政策调整对新饰品销售的影响程度?公司认为该政策调整是否会影响到公司在行业内和北京市场的竞争力?
答:尊敬的投资者您好!以旧换新业务是公司服务顾客的重要举措之一。本次对公司以旧换新相关规则进行优化调整,主要是从提升长期经营质量的角度出发,进一步优化产品结构,推动业务健康可持续发展。公司始终以饰品为战略重心,相关调整的出发点在于促进经营质量提升,而非单纯追求短期销售规模。本次规则优化对新饰品销售的具体影响,公司将持续关注市场反馈并进行动态评估,具体经营情况请以公司定期报告披露为准。依托“中华老字号”品牌优势、全直营模式及“馆店结合”等差异化服务体验,公司在行业和北京市场保持了较为稳固的市场地位与品牌认知,本次规则优化不会改变公司的核心竞争力。感谢您对公司的关注!
本文数据来源于菜百股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




