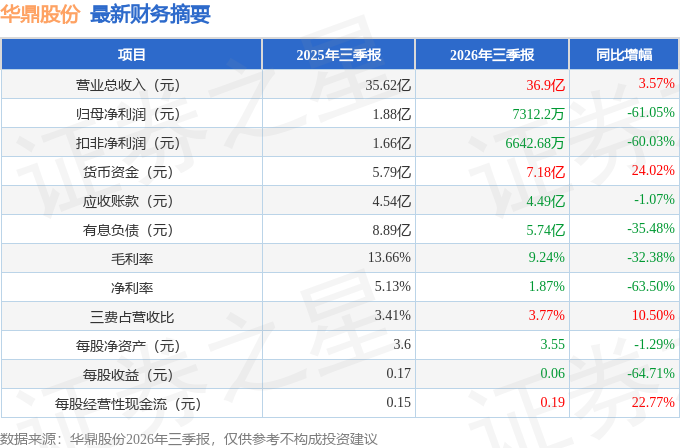
据证券之星公开数据整理,近期华鼎股份(601113)发布2026年三季报。截至本报告期末,公司营业总收入36.9亿元,同比上升3.57%,归母净利润7312.2万元,同比下降61.05%。按单季度数据看,第三季度营业总收入12.49亿元,同比上升8.47%,第三季度归母净利润2496.99万元,同比下降28.49%。本报告期华鼎股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达200.74%。
本次财报公布的各项数据指标表现一般。其中,毛利率9.24%,同比减32.38%,净利率1.87%,同比减63.5%,销售费用、管理费用、财务费用总计1.39亿元,三费占营收比3.77%,同比增10.5%,每股净资产3.55元,同比减1.29%,每股经营性现金流0.19元,同比增22.77%,每股收益0.06元,同比减64.71%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.3亿元,每股收益均值在0.1元。
最近有知名机构关注了公司以下问题:
问:华鼎股份创建于2002年,是真爱集团旗下核心企业,专注于高品质、差别化民用锦纶,已完成锦纶6、锦纶66共同组成的锦纶长丝矩阵,是国际首屈一指的锦纶品质引领者。
答:尊敬的投资者,您好!公司未来盈利增长主要依托以下方面一是持续推进产品结构优化,扩大户外等高附加值功能性锦纶长丝产品占比,提升产品盈利水平;二是年产6.5万吨高品质差别化锦纶P长丝项目已投产,产能逐步释放,支撑下游高端市场拓展;三是依托未来工厂智能化产线,持续降本增效,夯实运营基础。公司经营情况请以公告为准。谢谢!
二、定增完成后控股股东质押比例超过50%,想请教后续是否有优化安排?户外赛道的客户导入和产能规划如何?会后希望向您请教资本规划。
尊敬的投资者,您好!定增完成后,控股股东及其一致行动人质押股份占其合计持股比例超50%,相关情况已依法披露,详见公司公告。控股股东质押风险整体可控,后续如有重大安排,公司将及时披露。
户外运动为公司锦纶长丝重点布局的高附加值赛道,功能性锦纶产品已用于冲锋衣、防晒及户外装备等领域,与多家知名品牌保持稳定合作。本次定增募投年产6.5万吨高品质差别化锦纶P长丝项目已于2026年5月竣工验收并投产,产品面向运动户外、高端服饰市场。公司将依托未来工厂智能产线,持续优化产品结构,提高户外等高附加值产品占比。欢迎投资者实地考察交流。谢谢!
三、请问您如何看待行业未来的发展前景?
尊敬的投资者,您好!锦纶行业未来发展的相关内容,已在公司《2025年年度报告》第三节“管理层讨论与分析”之“二、报告期内公司所处行业情况”中公开披露。
整体来看,锦纶作为重要的合成纤维,下游覆盖纺织服饰、户外运动、产业用纺织品等多元领域,行业发展与下游消费、产业需求变化高度相关,同时行业也面临原材料价格波动、市场竞争加剧等挑战。
公司将持续聚焦差别化、功能性锦纶长丝赛道,紧抓高附加值领域的市场机会,优化产品结构,提升核心竞争力。有关行业趋势及公司经营的详细情况,请以公司在上交所披露的定期报告及临时公告为准。谢谢!
本文数据来源于华鼎股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




