据证券之星公开数据整理,近期林洋能源(601222)发布2026年三季报。截至本报告期末,公司营业总收入58.57亿元,同比上升59.42%,归母净利润4.4亿元,同比上升22.63%。按单季度数据看,第三季度营业总收入13.31亿元,同比上升11.58%,第三季度归母净利润1349.75万元,同比下降61.41%。本报告期林洋能源公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1678.12%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.61%,同比减23.73%,净利率7.46%,同比减20.28%,销售费用、管理费用、财务费用总计6.41亿元,三费占营收比10.95%,同比减16.24%,每股净资产7.58元,同比增0.65%,每股经营性现金流-0.18元,同比减17.67%,每股收益0.22元,同比增22.22%
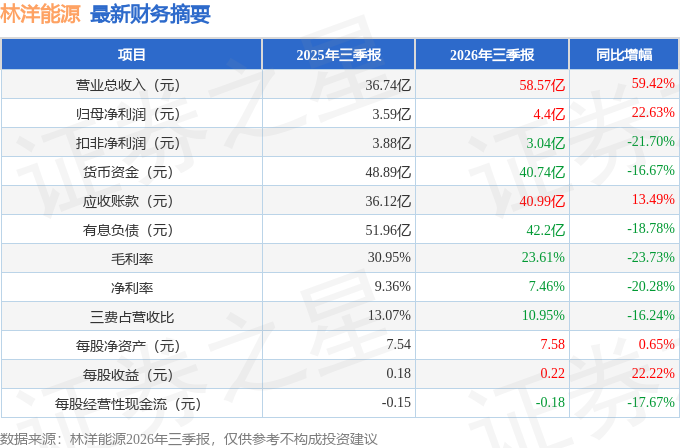
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7.45亿元,每股收益均值在0.36元。
最近有知名机构关注了公司以下问题:
问:主要答如下:
答:主要问如下
1、智能板块在手海外订单近10亿元,同比增速较快,请问预计今年智能板块海外收入增速及盈利展望如何?
海外市场是公司智能板块后续发展的重要引擎,截至2026年6月末,公司海外在手订单规模近10亿元,较2025年6月末同比增长近30%。公司将持续做好海外业务风险管控与合规经营,稳步推进订单落地与交付。
2、请问公司下半年及明年的新能源电站销售相关业务规划如何?
公司新能源电站销售业务模式相对成熟,遵循“开发—并网—出表”的运作逻辑,与储能业务协同性强。今年上半年已推动超400MW光伏项目出表。公司后续将根据在手项目成熟度适时安排新能源电站销售节奏,后续电站销售业务整体表现将保持相对稳定。
3、对于新能源电价怎么看?预计今年下半年和明年的电价趋势怎么样?
当前国内新能源电价呈现显著的区域分化特征,项目选址研判、电网消纳评估是新能源电站运营的重要考量,也是公司长期积累的业务优势。自发改价格〔2025〕136号文实施之后,行业整体电价呈现市场化下探的压力,但公司自持电站电价表现相对稳健,主要源于两方面一是公司电站项目区域布局较为优质;二是公司具备较强的电力交易能力,拥有自研软件平台以及与蚂蚁数科联手打造“虚拟交易员2.0”,持续强化智能预测、自动化交易和量化决策能力,夯实电量收益基本盘。从已运行情况看,今年江苏、安徽区域绿电价格出现上行,对公司相关项目形成较好支撑。
电价走势会受到电力供需、区域消纳水平、地方政策等多重因素共同影响,我们将持续跟踪各地电力市场及配套政策变化。
4、2026年上半年,公司储能业务进展如何?
今年上半年,储能板块是公司增长较快的业务板块。半年报数据显示,公司上半年储能业务实现营业收入6.47亿元,同比增长212.56%,其中海外储能收入突破3亿元,同比增长超过200%。
5、公司分红计划如何?
公司发布2026年中期分红方案,拟向全体股东每股派发现金红利0.106元(含税),合计拟派发现金红利约2.14亿元,股利支付率50.08%,以实际行动持续报投资者。
本文数据来源于林洋能源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




