据证券之星公开数据整理,近期健康元(600380)发布2026年三季报。根据财报显示,健康元净利润同比下降18.76%。截至本报告期末,公司营业总收入96.71亿元,同比下降15.74%,归母净利润8.87亿元,同比下降18.76%。按单季度数据看,第三季度营业总收入30.88亿元,同比下降13.73%,第三季度归母净利润2.39亿元,同比下降22.01%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率57.72%,同比减8.28%,净利率19.42%,同比减8.83%,销售费用、管理费用、财务费用总计26.97亿元,三费占营收比27.89%,同比减6.82%,每股净资产7.81元,同比减3.91%,每股经营性现金流1.52元,同比减7.04%,每股收益0.48元,同比减20.0%
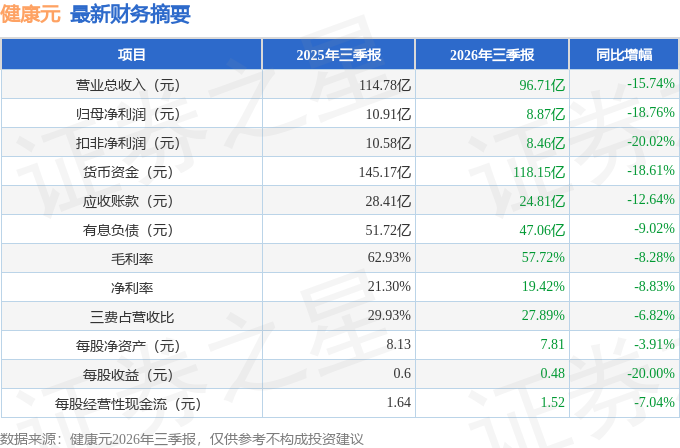
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在13.99亿元,每股收益均值在0.76元。
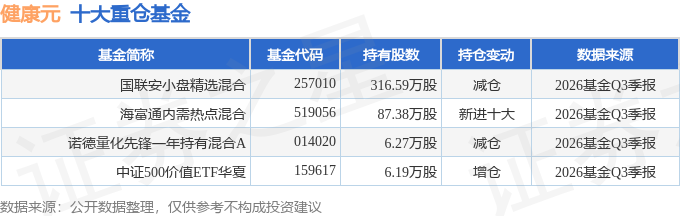
持有健康元最多的基金为国联安小盘精选混合,目前规模为7.94亿元,最新净值0.952(10月27日),较上一交易日下跌0.83%,近一年下跌8.7%。该基金现任基金经理为邹新进。
最近有知名机构关注了公司以下问题:
问:请简要介绍公司 2026 年上半年的整体经营情况。
答:报告期内,公司实现营业收入 65.83亿元,同比下降 16.66%;归属于上市公司股东的净利润 6.48 亿元,同比下降 17.49%;扣除非经常性损益后的归母净利润 6.04 亿元,同比下降 21.55%。
半年报营业收入和利润的下滑主要来自子公司丽珠集团。丽珠集团上半年实现营业收入 50.00 亿元,同比下降 20.28%;实现归母净利润 9.32 亿元,同比下降 27.23%;扣非归母净利润 8.90 亿元,同比下降 29.26%。受部分重点产品需求变化、集采执行、产品价格调整及市场竞争等因素影响,丽珠集团部分成熟产品上半年承受较大压力,其中化学制剂收入同比下降 25.33%,中药制剂收入同比下降 34.83%。
剔除丽珠集团影响后,健康元自身业务稳定,净利润实现小幅增长。创新研发管线稳步推进,呼吸板块业务结构持续优化,呼吸创新药收入占呼吸制剂销售比例已达约 35%;保健品板块实现营业收入 3.04 亿元,同比增长 25%,毛利率 80.80%,鹰牌花旗参系列录得近十年来最好半年销售业绩。
问请介绍公司多款创新药管线时间节奏预期,比如数据读出和临床节点?
公司创新药管线已形成商业化产品、Ⅲ期临床项目、Ⅱ期概念验证项目和早期项目相互衔接的梯次结构。
TSLP 单抗 COPD 适应症 III 期临床已于 3 月完成首例入组,目前入组顺利,哮喘 II 期同步开展,慢性鼻窦炎伴鼻息肉适应症已进入Ⅱ期入组;
玛帕西沙韦干混悬剂三期临床入组进入后期,争取年内完成全部三期临床研究并提交上市申报;
Nav1.8 抑制剂腹部术后镇痛 II 期入组已完成,预计年底启动III 期;PREP 抑制剂正在开展 II 期临床做概念验证;新型 β-内酰胺酶抑制剂及新型多黏菌素 B 都在 I 期临床阶段。
问请介绍公司流感药玛帕西沙韦销售预期。
玛帕西沙韦胶囊(商品名壹立康)是公司呼吸领域首款实现商业化的一类创新药,兼具甲型、乙型流感双效治疗与全疗程单次口服的差异化优势。截至目前,产品已完成全国各省挂网,正加快推进医院准入、院外渠道覆盖、学术推广及医保准入等各项工作。2026 年是产品从准入覆盖走向临床实际使用的关键爬坡期,公司将医保准入列为全年首要任务。儿童剂型玛帕西沙韦干混悬剂目前处于Ⅲ期临床阶段,未来获批后将进一步完善公司在全年龄段流感治疗领域的产品布局。
问请介绍收购越南 IMP 最新进展以及未来两到三年内的制剂出海计划。
IMP 已于今年 5 月纳入公司合并报表,目前,越南 IMP 整合工作正有序推进生产管理方面,依托 IMP 现有 EU-GMP 工厂资质,推进集团制剂生产体系与 IMP 质量体系融合,统一合规及运营标准;产品导入方面,结合东南亚市场需求分批推进制剂产品技术转移与进口注册,首批已启动注射用艾普拉唑钠、注射用达托霉素、注射用磷酸特地唑胺三大注射剂品种的技术落地,以及重组人促卵泡激素注射液、注射用重组人绒促性素、注射用醋酸西曲瑞克、莱康奇塔单抗注射液 4 个重点品种的进口注册;渠道整合方面,依托越南本地生产资质及自贸协定优势,规划以越南为支点辐射东盟市场,降低成品进口关税和物流周期,提升本地市场价格竞争力与供应响应能力。
未来将形成"原料药稳定基本盘、创新制剂加快突破、技术授权贡献弹性、IMP 承接东南亚本地化"的国际化体系。未来三年重点推进拉美、中东及中亚、东南亚和欧洲市场。丽珠方面,司美格鲁肽已在多国开展注册布局,巴西推进首批出货;中东、中亚推进司美、辅助生殖、艾普拉唑、GnRH 及阿立哌唑微球注册或区域授权;莱康奇塔单抗探索欧美 License-out 及新兴市场合作。健康元方面,多款呼吸和抗感染制剂推进海外注册。目前健康元及丽珠制剂产品已在全球 53 个国家和地区开展注册、准入或商业合作。
问公司 TSLP 单抗(JKN2401)目前 III 期 COPD 适应症进展如何?是否有预期的 III 期完成时间?
TSLP 单抗用于中重度 COPD 的Ⅲ期临床已于今年 3 月完成首例患者入组,目前持续推进临床中心启动和患者入组,入组速度符合预期。由于 COPD 适应症观察期至少需要一年,Ⅲ期临床读数时间预计最快在 2028 年。除 COPD 外,TSLP 单抗同步推进哮喘及鼻窦炎的 II 期临床。
问请问公司原料药及中间体价格变化趋势,未来收入与盈利能力展望?
目前原料药市场存在结构分化,部分成熟品种价格仍有压力,但部分产品价格已逐步趋稳,特色原料药、高毛利品种及规范市场出口业务价格稳定性更强。预计原料药板块收入和毛利整体保持相对稳定,境外业务仍是重要支撑,原料药出口占比已超过 60%。印尼原料药工厂按计划推进,未来投产后将完善海外产能布局。
问请介绍保健品业务上半年经营情况、今明年增长预期。
上半年保健食品实现收入 3.04 亿元,同比增长约 25%;毛利率 80.80%,同比提升 2.38 个百分点。鹰牌上半年录得过去十年来最佳半年度业绩,春节礼盒全渠道销售近 30 万盒,同比增长约87%。展望今明年,将继续围绕核心品牌、重点单品和渠道效率推动增长,积极拓展年轻化、日常化消费场景,对继续保持较快增长有信心。
问公司在分红和股东报方面的全年规划?
一直以来,公司在股东报方面始终秉持积极态度,过去5 年,公司已经完成了高达 27 亿的购计划,与此同时,我们近期完成的 2025 年年度现金分红力度进一步加大,分红金额同比增长10%,让股东切实享受到公司发展带来的红利。未来,公司还是会延续这一良好态势,以实际行动馈股东长期以来的支持与信任。
本文数据来源于健康元2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP