据证券之星公开数据整理,近期道氏技术(300409)发布2026年三季报。截至本报告期末,公司营业总收入79.89亿元,同比上升33.13%,归母净利润3.01亿元,同比下降27.61%。按单季度数据看,第三季度营业总收入31.95亿元,同比上升36.14%,第三季度归母净利润1062.93万元,同比下降94.26%。本报告期道氏技术公司应收账款体量较大,当期应收账款占最新年报归母净利润比达218.71%。
本次财报公布的各项数据指标表现一般。其中,毛利率19.75%,同比减7.05%,净利率4.15%,同比减44.36%,销售费用、管理费用、财务费用总计6.44亿元,三费占营收比8.06%,同比增3.1%,每股净资产10.3元,同比增0.29%,每股经营性现金流-0.91元,同比减185.4%,每股收益0.39元,同比减30.68%
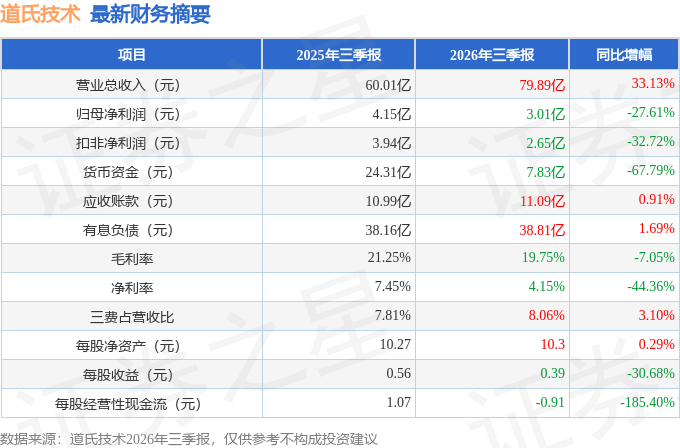
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在9.35亿元,每股收益均值在1.2元。
最近有知名机构关注了公司以下问题:
问:赫曦智算中心规模和后续展望。
答:赫曦智算中心采用芯培森自研 PU加速技术的赫曦I服务器,已完成 100台部署规模,后续将正式投入运营使用。未来将根据业务发展及市场需求情况,灵活规划、适时推进扩容算力规模。
问题 2、芯培森的发展战略。
芯培森专注于 I(人工智能)赋能物质研发领域,从事该领域专用算力芯片、加速卡、服务器、集群等计算工具,以及云计算、垂类模型开发、计算方案设计、计算技术培训等计算服务的研发与销售。致力于成为 I4M算力底座与材料应用层解决方案的双重引领者,构建“PU 芯片 + MaterPlato +SwiftMater”三元闭环生态,为材料研发提供一条透明、标准、可量化的研发新路径。
问题 3、相对友商,芯培森的优势有哪些。
一是拥有自研 PU 芯片及“赫曦”服务器,算力底座自主可控。PU 芯片专为原子级材料仿真场景深度优化,相比外购通用算力方案,具备更高算力性能与能效优势;二是搭载自研 I 材料智能体工具MaterPlato,简化复杂仿真操作流程,降低 I 材料计算的专业使用门槛,让材料研发人员可以快速上手开展材料计算;三是具备一体化全栈交付能力,依托 “赫曦”终端产品,可提供单机服务器、集群到大型算力中心建设运营的完整解决方案。软硬件产品深度协同,一站式交付,更好匹配个人用户、高校、科研单位、企业不同层级算力建设需求。
问题 4、硅碳负极在下游应用中有什么积极的变化?
随着硅碳负极工艺的日渐成熟,单机用量有明显提升,例如在消费电池中,硅碳负极添加量从原来的 10%-15%提升至30%-40%,在下游应用方面不再局限于消费电池或者无人机电池等方面,在动力电池领域正在逐步导入,有望大幅提升硅碳负极整体的用量。
公司已经具备硅碳负极规模化生产能力,并与客户达成合作,实现批量出货,同时,持续推进下游消费、动力、数码等锂电客户送样验证与导入工作,进一步拓宽市场布局。
问题 5、单壁碳纳米管除了作为锂电池导电剂应用外,还有哪些新方向的应用?
单壁碳纳米管拥有优异的力学、电学和热学性能,伴随产能扩大和成本下降,其在非储能领域拥有较多潜在应用,包括但不限于以下新方向半导体与碳基芯片中可代替铜线提升热导率、机器人电子皮肤与柔性传感器、医疗与脑机接口用于非侵入式脑电(EEG)信号采集、电磁屏蔽与吸波材料、导电塑料、功能涂料等,前景广阔。
目前,上述方向多处于前沿研发或验证阶段,其规模化应用进程存在不确定性,请投资者注意相关风险。
问题 6、公司 2026 年上半年刚果(金)铜业务情况?
2026 年上半年,公司刚果(金)铜业务整体经营状况较好,全球铜价整体处于较高水平,叠加阴极铜销量同比上升,为公司业绩作出重要贡献。
风险提示芯培森为公司的参股公司,公司现持股 20.71%,短期内对公司业绩影响有限。公司持有赫曦原子智算中心 80%股权。
本文数据来源于道氏技术2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




