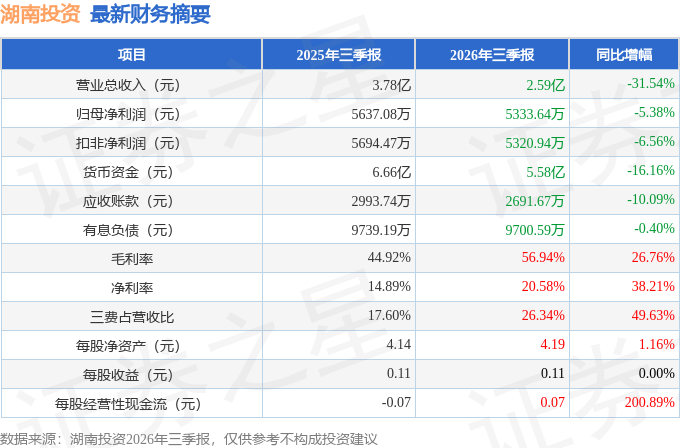
据证券之星公开数据整理,近期湖南投资(000548)发布2026年三季报。截至本报告期末,公司营业总收入2.59亿元,同比下降31.54%,归母净利润5333.64万元,同比下降5.38%。按单季度数据看,第三季度营业总收入9151.34万元,同比下降21.01%,第三季度归母净利润3069.18万元,同比上升50.43%。本报告期湖南投资三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达49.63%。
本次财报公布的各项数据指标表现一般。其中,毛利率56.94%,同比增26.76%,净利率20.58%,同比增38.21%,销售费用、管理费用、财务费用总计6824.29万元,三费占营收比26.34%,同比增49.63%,每股净资产4.19元,同比增1.16%,每股经营性现金流0.07元,同比增200.89%,每股收益0.11元
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者公司如有相关投资计划,将严格依据法律法规要求,及时履行相应审批程序及信息披露义务,具体以公司公开披露的信息为准。感谢您对公司的关注。
2.董秘您好,非常感谢管理层在百忙之中与投资者交流。我们非常理解公司在重大资产重组期间需要严格遵守信息披露的保密义务,但为了帮助大家更好地进行预期管理和风险评估,想请教以下三个层面的问题第一,在法定程序方面,按照目前的重组进度,下一次需要公开披露的关键节点(例如再次召开董事会、提交股东大会或交易所受理等)大概会在什么时间窗口
?尊敬的投资者截至目前,公司不存在应披露而未披露的重大资产重组信息。如有后续相关工作的开展,公司将严格按照相关法律法规及监管要求,及时履行信息披露义务。感谢您对公司的关注。
3.贵公司业绩下滑有没有什么改善方式 或者投资其他产业
尊敬的投资者公司在各业务板块均制定了具体应对措施。高速公路建设运营板块一是优化道路标识,借助情报板引导车流,稳住通行体量;二是稳步推进智慧管控体系搭建,不断提升通行效率;三是精细化管理严控运营成本。资产管理和物业服务板块一是针对长期空置的楼层与房源,对空间进行灵活拆分,拓展多元化场景用途,充分挖掘碎片化空间的收益潜力;二是依托能源管控、智能安防等系统降低项目运营成本;三是将优化用户体验、满足客户多样化需求确立为后续招商工作的核心方向。酒店投资经营板块一是优化渠道与产品结构,丰富主题产品组合,提升直销占比;二是深化精益管理,优化用工与外包结构,严控能耗及物料消耗;三是有序推进君逸康年大酒店升级改造项目,改善客房环境与服务细节。城市综合体投资开发板块一是强化市场研判与精准投资,密切跟踪政策与市场动态,对暂缓开发项目择机重启论证,同时结合新规要求系统优化存量土地方案,从源头提升产品适配性与投资安全性。二是坚持销售去化与存量盘活双向发力,针对首置客群价格敏感及改善需求并存特征,精准施策加快住宅销售款。三是深化全周期成本管控,严控设计变更与无效成本,强化目标成本刚性约束,以精细化管控筑牢项目利润底线。前述内容详见《公司 2026 年半年度报告》中“第三节管理层讨论与分析”“十、公司面临的风险和应对措施”。感谢您对公司的关注。
本文数据来源于湖南投资2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




