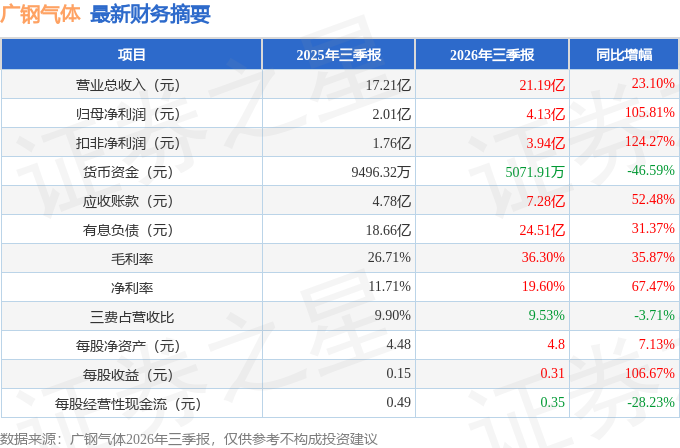
据证券之星公开数据整理,近期广钢气体(688548)发布2026年三季报。截至本报告期末,公司营业总收入21.19亿元,同比上升23.1%,归母净利润4.13亿元,同比上升105.81%。按单季度数据看,第三季度营业总收入7.85亿元,同比上升29.48%,第三季度归母净利润1.57亿元,同比上升88.95%。本报告期广钢气体应收账款上升,应收账款同比增幅达52.48%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率36.3%,同比增35.87%,净利率19.6%,同比增67.47%,销售费用、管理费用、财务费用总计2.02亿元,三费占营收比9.53%,同比减3.71%,每股净资产4.8元,同比增7.13%,每股经营性现金流0.35元,同比减28.23%,每股收益0.31元,同比增106.67%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.75亿元,每股收益均值在0.36元。
该公司被3位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是富国基金的朱少醒,在2025年的证星公募基金经理顶投榜中排名第三,其现任基金总规模为195.86亿元,已累计从业20年347天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
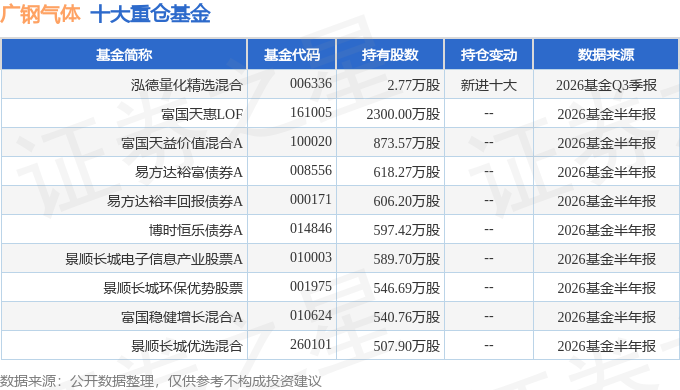
持有广钢气体最多的基金为泓德量化精选混合,目前规模为1.21亿元,最新净值1.6431(10月23日),较上一交易日上涨2.09%,近一年下跌6.47%。该基金现任基金经理为张天洋 孙泽宇。
最近有知名机构关注了公司以下问题:
问:参观情况:
答:三、问环节主要内容
Q1、对于未来的资本开支,公司资金安排上是如何规划的?
公司近三年每年平均资本开支投入十亿元以上,截至2026年6月末,公司资产负债率33.61%,整体财务状况健康,现金流创造能力强劲。伴随国内半导体行业发展机遇期,公司预计未来资本开支需求将进一步提升。公司将结合中长期资本开支规划及投资建设需求,考量灵活运用各项融资工具,保障项目投资及业务发展的资金需求。
Q2、海外的气体公司不只做电子大宗气体,还包括电子特种气体,下游行业分布均衡,零售占比较高,公司未来业务发展的规划?
公司主营业务聚焦高景气度的电子大宗气体领域,以现场制气为主。在电子特种气体板块,海外气体公司更多发挥自身品牌、渠道及终端品控等优势,通过供应链方式开展特气业务。同时,海外气体公司发挥其研发能力,与半导体客户共同推动下一代产品应用开发。广钢气体主要基于下游客户需求开展产品布局,综合考量市场空间、国产化前景等因素,择优选择半导体产业用量较大的品种作为产品发展方向。目前,公司已对六氟丁二烯(C4F6)、溴化氢(HBr)、电子级氯化氢(HCl)等品种进行产业化布局,提升对半导体客户一体化供气服务能力。
Q3招投标的价格机制对公司的影响?
目前电子大宗气体项目采用市场化招投标定价机制,公司与外资气体公司保持竞争关系。伴随半导体产业持续扩张,为电子大宗气体业务带来两点特征其一是市场需求扩张,客户新建项目带来更多业务机会;其二是已建成客户随着产能爬升,技术迭代升级,电子大宗气体用量持续增长,新气体品种、新兴应用场景不断涌现,持续创造新的业务机会,从而助力公司实现业绩及利润的增长,实现IRR水平提升。
Q4公司的竞争优势是什么?
公司依托三大核心竞争优势夯实长期发展根基一是体制机制优势,兼具国企责任担当与市场化管理体系,以全球智慧赋能本土产业;二是专业稳定的创业团队,坚持工艺与产品持续迭代升级,能够匹配半导体客户严苛的纯度标准,形成精益求精的品控文化,具备十五年及以上长期稳定运行能力;三是数十年的合资和电子大宗气体行业经验,铸就了深厚的历史沉淀,依托本地化布局优势,具备更高效的交付能力,可以快速响应客户需求,为客户提供更高质量的配套服务。未来,公司将继续推动客户多元化与全球化发展略,持续拓宽成长边界,进一步打开中长期增长空间,支撑经营业绩实现稳健、可持续增长。
Q5公司募投项目调整的考量及未来规划?
公司募投项目调整主要是基于半导体客户发展带来的电子气体需求增加。以安徽、北京等项目为例,基于下游半导体客户产能配套需求提升,公司在上述募投项目实施过程中,以自有资金追加投入,相应增加项目总投资规模。后续其他项目也存在随着半导体客户的业务发展及配套用气需求提升,调整项目总投资规模的需求。
Q6未来项目投资额与收入的展望?
公司近三年每年平均资本开支投入十亿元以上,公司现已服务国内主流半导体客户,伴随国内半导体产业持续发展,亦将带来电子大宗气体市场的增长。
欢迎关注公司微信公众号“广钢气体”,了解更多公司动态。
本文数据来源于广钢气体2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




