中邮证券有限责任公司王晓萱,王思近期对恺英网络进行研究并发布了研究报告《收入高增延续,关注平台化运营与产品兑现》,给予恺英网络买入评级。
恺英网络(002517)
事件
公司发布2026年半年报,2026H1实现营业收入47.97亿元,同比增长86.06%;归母净利润14.28亿元,同比增长50.34%;扣非归母净利润11.67亿元,同比增长24.31%。经营活动现金流净额14.63亿元,同比增长98.66%,回款同步增长。
投资要点
Q2扣非利润增长提速,主营经营表现较Q1改善。2026Q2实现收入25.75亿元,同比增长110.20%、环比增长15.94%;归母净利润6.48亿元,同比增长49.98%、环比下降17.01%;扣非归母净利润6.21亿元,同比增长46.95%、环比增长13.89%。Q2归母利润环比回落与扣非利润环比增长并存,主要因Q1较高的非经常性收益导致,一季报已披露债务重组及仲裁相关收益。我们认为,扣非口径更能反映当期经营变化,Q2收入与扣非利润同步增长,显示主营业务增长动能增强。
推广与分成成本影响利润释放,Q2销售费用率环比回落。公司将营业成本和销售费用增长分别归因于对外分成费、市场推广费增加。Q2销售费用率为35.59%,较Q1的43.47%下降7.88个百分点。我们认为,推广投入对当期盈利形成压力,但收入增长快于推广费用的季度变化,提供了观察运营效率改善的积极信号。后续利润弹性取决于产品留存、付费持续性及投放回收情况;若存量用户贡献延续、推广强度趋稳,收入增长有望进一步传导至利润端。
用户平台拓展变现路径,多元产品布局提供后续观察窗口。半年报披露,游戏盒子围绕传奇用户向社区、直播、数字交易及云服务延伸,产品布局包括《三国:天下归心》《斗罗大陆:诛邪传说》《盗墓笔记:启程》等。我们认为,平台业务的核心价值在于沉淀垂类用户,并通过内容与服务提高用户复访和交叉转化,若形成稳定的自有流量循环,有望增强长期经营韧性。
投资建议与盈利预测
我们认为,本次业绩的核心看点是收入扩张延续、Q2扣非利润增长提速,以及用户平台对长期运营能力的支持。建议关注公司后续产品兑现及推广效率改善。我们预测公司2026-2028年实现营收78.22、85.42、95.88亿元,同比+46.9%、9.2%、12.24%;实现归母净利润26.46、30.48、36.28亿元,同比+39.01%、15.20%、19.02%。维持“买入”评级。
风险提示:
游戏流水及用户留存不及预期;新品上线或商业化不及预期;买量成本上升;IP授权及诉讼风险;游戏行业监管变化等。
最新盈利预测明细如下:
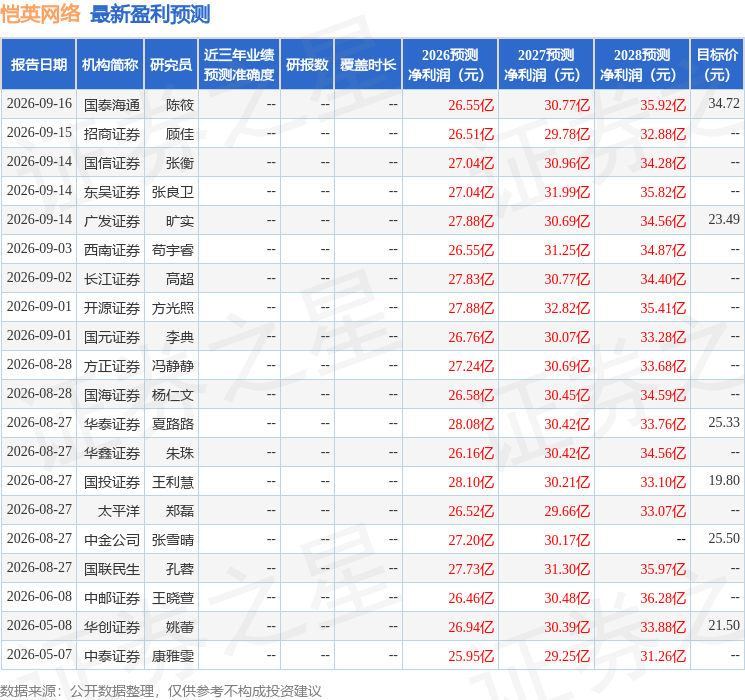
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家;过去90天内机构目标均价为25.77。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



