中邮证券有限责任公司王晓萱近期对歌华有线进行研究并发布了研究报告《Q2业绩实现高增,前瞻布局Token算力赛道》,给予歌华有线买入评级。
歌华有线(600037)
事件回顾
2026年8月29日,公司发布2026年半年报,2026H1,公司实现营业收入13.48亿元,同比增长44.48%;归母净利润2.13亿元,同比增长2301.70%。2026Q2,公司实现营业收入6.64亿元,同比增长39.10%;归母净利润1.46亿元,同比增长431.15%。
事件点评
收入端:前期项目确收叠加政企业务持续拓展,推动业绩高增。2026H1,公司信息业务实现收入8.62亿元,大幅增长119.90%。一方面,公司完成国家文化大数据服务平台项目建设并顺利通过终验,实现整体交付及合同金额全部确收。另一方面,公司持续完善政企业务产品体系,围绕专网专线、广电5G及广电云三大产品线推进“广电网络+行业应用”一体化解决方案落地,政企客户收入持续贡献增量。传统业务方面,2026H1有线电视收看维护业务实现收入3.49亿元,同比下降约5.16%,仍面临用户结构变化及传统收视需求下行压力。
利润端:主业经营改善叠加投资收益贡献,利润弹性显著释放。2026H1,公司综合毛利率为11.64%,同比提升4.15pct;期间费用率为10.83%,同比下降3.07pct,其中销售/管理/研发费用率分别为4.39%/4.24%/2.20%,同比分别下降1.27/0.60/1.20pct,费用管控成效进一步显现。此外,受联营企业所投资项目市值波动影响,公司实现投资收益1.81亿元,同比增长1908.31%,对当期利润形成较大增厚。
AI赋能存量业务降本增效,前瞻布局Token算力赛道。公司持续推进AI向存量业务及用户场景渗透,目前客服、公文、媒资审核、海报等智能体已投入试用,“全端通”智能体亦完成产品孵化及小规模用户试点。在此基础上,公司正加快构建Token运营体系,计划形成“AI应用产品+Token服务+基础通信+增值权益”的产品组合。Token作为AI时代模型调用与服务计量的重要运营单元,公司依托既有家庭用户入口、广电网络及政企客户资源,有望将通信连接能力进一步延伸至AI服务运营,并推动商业模式由传统通信及增值服务向“连接+AI应用+Token服务”拓展,打开新的商业化增长空间。
投资建议
考虑到公司政企业务及新兴业务有望对收入及业绩形成积极提振,叠加对外投资收益持续增厚利润,我们预测公司2026~2028年营业收入为29.75/35.33/40.43亿元,归母净利润为2.57/3.01/3.50亿元,对应EPS分别为0.18/0.22/0.25元。按2026年9月28日收盘价计算,对应PE分别为38/32/28倍,维持“买入”评级。
风险提示:
有线电视用户下滑风险,5G通信业务发展不及预期的风险,新业务发展不及预期,政策风险。
最新盈利预测明细如下:
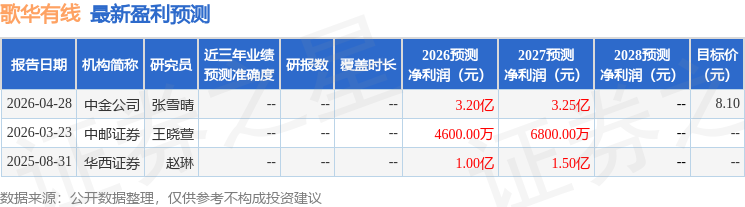
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



