上海证券有限责任公司李心语近期对思特威进行研究并发布了研究报告《思特威2026年半年报点评:业绩稳健增长,“3+AI”驱动多元发展》,给予思特威买入评级。
思特威(688213)
投资摘要
事件概述
8月22日,公司发布2026年半年度报告,实现营业收入46.00亿元,同比增长21.48%;实现归母净利润5.28亿元,同比增长33.15%;扣非归母净利润5.02亿元,同比增长26.74%。公司2026年二季度实现营收24.88亿元,同比增长22.16%,环比增长17.84%;实现归母净利润2.92亿元,同比增长42.00%,环比增长23.20%;扣非归母净利润2.56亿元,同比增长24.18%,环比增长4.63%。
分析与判断
坚持“3+AI”核心发展战略,以智慧安防及AIoT应用、智能手机、汽车电子三大核心主业为基础,全面拥抱AI发展。
持续巩固与现有客户的合作,拓展客户覆盖的广度与深度,推动三大核心主业收入实现同比增长。分应用领域来看,2026年上半年公司智能手机、汽车电子、智慧安防及AIoT营收分别为17.51亿元、6.36亿元、17.18亿元。智能手机方面,公司持续每年迭代LOFIC技术,预计2026年下半年将有多家客户的多款旗舰机型搭载公司Lofic HDR3.0技术的2亿像素和5000万像素CIS产品,进一步加深和头部品牌客户的深度合作关系。智慧安防AIoT方面,公司全新推出的1500万像素5K高清智能安防应用图像传感器SCC85HAI,能够满足监控摄像头对户外大范围远距离场景中影像清晰度和画面视野的升级需求。公司紧抓行业景气上行、提货加速的窗口期,依托高端安防与智能家居安防的核心优势,市场份额稳步提升。
构建“视觉AI-AI互连-端侧AI ASIC”全链路生态,驱动物理AI向多元场景渗透。随着智能化应用场景的持续拓展,无人机、各类形态机器人等终端对机器视觉的需求不断提升,工业应用CIS、新消费类影像、AI眼镜等行业快速发展,带动AI智视生态领域收入增长。公司2026上半年AI智视生态营收4.95亿元。依托全资子公司飞凌微构筑“AIASIC+Sensor”系统级集成的端侧视觉组合方案,加强公司在端侧AIASIC领域的技术投入,赋能智能驾驶、机器人等高阶机器视觉应用,以及高性能的消费级和工业级智能视觉模组,推动智能终端应用(如智能硬件、智能家居、夜视增强等)向更高阶的智能化水平加速升级。我们认为新场景应用和战略客户合作持续深入,机器人视觉逐步构建共创新生态系统,为全年增速注入强劲动能。
投资建议
我们预测公司2026-2028年营业收入分别为115.51亿元、140.90亿元
和171.60亿元,分别同比增长27.9%、22.0%和21.8%;归母净利润分别为14.27亿元、18.91亿元和22.08亿元,同比增长42.5%、32.5%和16.8%,对应EPS为3.55元、4.70元和5.49元,以2026年9月10日收盘
价对应的市盈率为26x、19x和17x,维持“买入”评级。
风险提示
行业技术快速迭代升级换代不及预期,国际贸易环境变动,市场开拓不及预期,汇率波动。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为23.54%,其预测2026年度归属净利润为盈利13.91亿,根据现价换算的预测PE为26.74。
最新盈利预测明细如下:
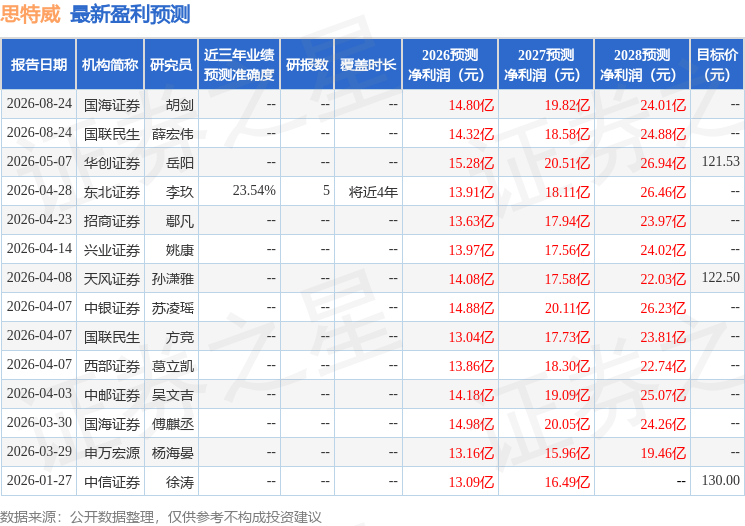
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于上海证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



