太平洋证券股份有限公司王亮,王海涛近期对云天化进行研究并发布了研究报告《26Q2业绩稳健增长,产业链一体化优势显现》,给予云天化买入评级。
云天化(600096)
事件:公司发布2026年半年报,期内实现营业收入228.21亿元,同比下降8.92%;归母净利润29.34亿元,同比增长6.14%;扣非后归母净利润28.74亿元,同比增长6.5%。拟向全体股东每10股派发现金红利2元(含税)。
公司26Q2业绩稳健增长,产业链一体化优势凸显。据公告,公司今年二季度实现营业总收入108.40亿元,归母净利润15.10亿元,同比增长2.41%,环比增长5.96%,在原材料硫磺价格显著上涨的背景下,显现出较强的产业链一体化优势。报告期内,国内磷肥市场严格执行保供稳价政策,价格同比上涨,但受硫磺市场价格持续大幅上涨影响,生产成本大幅上升,行业开工率略有下降。公司全产业链运营稳健:采购端,公司精准研判煤炭、硫酸等原料市场走势,以战略采购有效应对价格大幅波动,同时高效统筹硫磺供应,实现了保供稳定、风险可控、降本明显。营销端,公司始终坚持“保供稳价”及行业自律,实现市场价稳量升,市场掌控能力进一步强化。
资源优势、规模优势明显,磷矿资源壁垒持续加固。公司拥有化肥总产能超1000万吨/年,其中尿素超290万吨/年、磷肥555万吨/年、复合肥185万吨/年,是目前国内最大的化肥生产企业之一。拥有丰富的磷矿和煤炭资源,现有磷矿石采选规模1,450万吨/年,磷矿储量及年开采能力均位居全国前列,可实现完全自给;参股公司聚磷新材(公司持股35%)取得镇雄县碗厂磷矿采矿权,磷矿资源量24.38亿吨,进一步夯实公司磷资源保障能力。
投资建议:预计公司2026/2027/2028年EPS分别为2.91/3.08/3.26元,维持“买入”评级。
风险提示:原材料价格波动、产品价格波动、项目进展不及预期、行业产能过剩风险、需求下滑、行业竞争加剧等。
最新盈利预测明细如下:
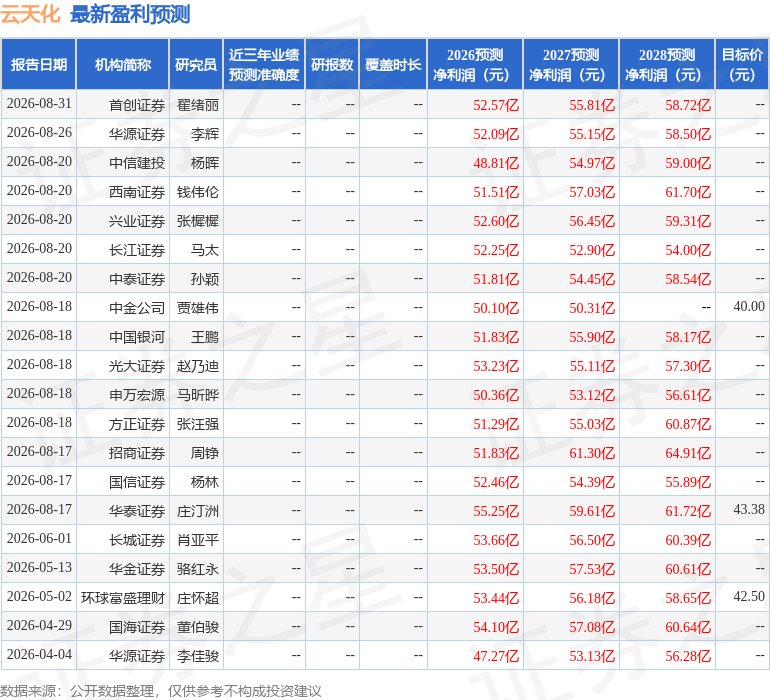
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为41.69。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



