证券之星消息,2026年9月1日新 希 望(000876)发布公告称公司于2026年8月31日召开分析师会议,广发证券钱浩 李雅琦、西部证券熊航、万家基金陈佳昀、天治基金王娟、天风证券杜玙、申万宏源贾梦阳、上海国际信托熊航飞、厦门象屿创投肖翔、融通基金关山、全天候私募胡聪玲、青银理财林治乾、中邮证券刘意纯、南京证券汪长勇、开源证券刘毅 陈雪丽 莫子非、巨杉资产何川、交银施罗德陈均峰、嘉实基金沈玉梁、华夏理财王莎、华夏基金张帆、华泰证券季珂、华创证券陈鹏、华宝基金毛文博、中银基金陆远兮 何雅婧、华安证券王莺 万定宇、合众资产谭峰英、海宁拾贝投资王杰坤、海南鸿盛私募严斯鸿、国信证券贺东伟、国投资产刘亚洲、国投证券熊承慧、国泰海通王艳君、国盛证券沈嘉妍、国金证券张子阳、中信证券彭佳乐、国海证券熊子兴、广州乾元资产潘云姗、光大证券李晓渊 于明正、高盛史慧瑜、富国基金郑蔚宇、方正证券邱星皓、东方财富魏心欣、财通证券江路、财通基金李向燚、安联保险资管高云飞、中金公司樊嘉敏、GIC 狮城产投Troy Liu、招商证券李秋燕、长江资产罗聪、圆信永丰基金田玉铎、银河基金于嘉馨参与。
具体内容如下:
问:养猪后续降本的大致途径和目标?
答:在目标方面,上半年已经同比去年上半年降了超过1元/公斤,今年下半年还是会争取同比去年下半年降1元/公斤。很多途径也都和前面介绍的主要经营举措差不多。第一是“养好”猪,强调精益化管理,在猪群健康、母猪及后备猪管理、育肥猪提升等方面,公司都设置了一系列精益化管理目标。第二是养“好猪”,聚焦在加快落实遗传性状改良方面,通过国内外引种,推动GGGP和GGP高质量种猪的替换。当然除了降成本外,还会考虑适当地调结构、提升品质、提升盈利能力,这里主要指生猪屠宰和黑猪养殖方面的发力。公司今年在生鲜屠宰端,已经实现了持续发展。上半年考核利润已经突破1500万元。黑猪业务也在稳步发展,2026年出栏量希望不低于4.5万头,中期希望实现每年50万头黑猪的产能。
问:怎么看待越来越多的国内饲料企业的出海,会不会觉得海外竞争程度也会逐步加剧?
答:公司从1999年开始向国外去发展,经过了27年在东南亚,包括越南、印尼、菲律宾、孟加拉,以及非洲的埃及,都有这深度布局和生产经营。在很多国家都保持在前三位,在个别国家甚至排在第二、第一的位置,已经很好地适应了东道国的政商环境、文化、社区。在很多东道国,当地人更多不把我们当成一个外资企业,而是当成一个大家很熟悉的本地企业来看待,这个是我们在这些地方的一个先发优势。对于更多中国饲料企业出海,我们也还是很正面地看这个问题。首先,大家都去出海,有助于提高中国企业在当地的影响力和号召力。其次,大家在出海的过程中,在区域和料种方面还是有差异,公司会充分地发挥好自己的各种先发优势,把自己在海外的护城河做得更深、更好,让我们在东道国能够发展得更长远。再次,这些年我们在非洲也有很多的增量布局,也在积极开拓新的业务领域和新的业务形态,整个市场空间相当庞大,并不会因为多了几家国内同业企业去竞争,就担心大家都没有增长空间了,在相当长的时间里面都不用过于去担心这个问题。
问:上半年饲料增速较好的原因?
答:首先确保把常规料种做好,例如基础性的肉禽料、猪料,都要保持规模持续增长,在实现规模达标的同时,也追求让吨利保持在一个稳定的水平。在此基础上,聚焦做精“双特”业务,持续实现规模增长。例如在禽料方面加大力度挖掘吨利较高的特禽料。在水产料方面,也持续强调特水料的发展。上半年特禽料增长了近10%,特水料同比增长了21%。在利润方面,主要通过原料采购策略调整,配方成本持续优化,以及规模化带动销量和效率的提升,让饲料的综合成本改善明显。这样就进入到一个正向循环。
问:闲置产能对成本的影响未来会怎样变化?
答:闲置产能包括种猪场和育肥场。育肥场的利用方面改善的空间相对大一些。结合公司自身自育肥水平的提升、自育肥成本与放养成本之间差异越来越小,公司有意识地加大仔猪向自育肥场的投放,帮助我们一定程度上减少自育肥场闲置带来的影响。种猪场的交易方面确实受到了很大的限制,很难有大规模的交易,但公司也尽可能推动一些规模较小的、更加灵活的处置,包括交易和租赁。当然,在去年底,由于国家相关政策已经非常清晰,公司也对一些场线做了清退处理,在当期产生了一些一次性的损失,但也在客观上使得今年在这方面费用分摊会有一些下降。综合多方面原因,公司目前在闲置费用这方面的影响已经降低到1元/公斤以内了。
问:养猪成本下降能否再做一下分拆,哪些是主要的贡献点?
答:运营场线上半年平均完全成本每公斤12.09元,这里的大头还是饲料成本和苗种成本。饲料成本是6.54元,同比下降了0.14元。苗种成本是2.39元,同比下降了近0.3元。农业制造费用是0.92元,同比下降了0.11元。人工和代养费是1.28元,同比下降了0.15元。死淘费用0.03元,同比下降了0.11元。
新 希 望(000876)主营业务:目前从事的主要业务为饲料、生猪养殖与屠宰。
新希望2026年中报显示,上半年度公司主营收入555.89亿元,同比上升7.68%;归母净利润-17.02亿元,同比下降325.5%;扣非净利润-17.23亿元,同比下降345.76%;其中2026年第二季度,公司单季度主营收入282.97亿元,同比上升4.0%;单季度归母净利润-8.04亿元,同比下降359.36%;单季度扣非净利润-7.99亿元,同比下降399.82%;负债率70.7%,投资收益7.13亿元,财务费用9.45亿元,毛利率4.73%。
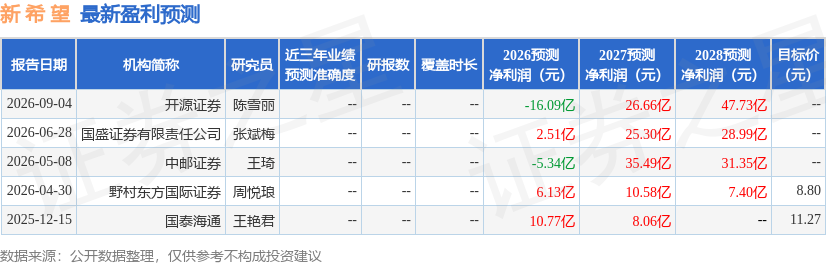
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出581.12万,融资余额减少;融券净流出160.52万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



