东海证券股份有限公司姚星辰近期对盐津铺子进行研究并发布了研究报告《公司简评报告:电商渠道调整延续,品类结构优化驱动高质量增长》,给予盐津铺子买入评级。
盐津铺子(002847) 投资要点
事件:公司发布2026年半年报,2026年上半年实现营收30.7亿元,同比+4.41%;实现归母净利润4.25亿元,同比+14.1%。其中,Q2实现营收14.88亿元,同比+6.02%;实现归母净利润1.95亿元,同比+0.01%。上半年整体稳健增长。
海味零食与健康蛋制品高增,多品类战略成效显著。2026上半年海味零食、健康蛋制品分别实现营收5.65亿元、4.68亿元,同比分别+55.68%、+51.23%,成为拉动增长的核心引擎。魔芋零食实现营收8.8亿元,同比+11.28%,保持平稳增长。魔芋品类契合“超级食材”特性和“健康+美味”的属性,具备创新成长空间。公司将推出辣味魔芋,打造魔芋零食的品类矩阵,持续提高魔芋品类的市占率。上半年其他品类有所分化,烘焙薯类、果干果冻、休闲豆制品分别实现营收4.43、3.54、1.92亿元,同比分别-3.52%、-17.41%、+2.56%。
线下高势能渠道超预期增长,电商渠道调整延续。2026上半年公司线下渠道实现营收27.79亿元,同比+17.4%。其中,高势能会员店增速超预期,零食量贩保持增长势能,定量流通渠道优化转型。截至2026年6月末,公司经销商数量3845家,较2025年末减少11.95%。上半年线上渠道实现营收2.91亿元,同比-49.3%。公司电商渠道2025年Q2起主动调整策略,收缩低毛利率产品品类,回归“供应链电商”本质,回归产品力驱动,目前调整已逐步接近尾声,预计后续将逐步企稳改善。
结构优化驱动毛利率提升,Q2费用回升拖累净利率。2026上半年公司毛利率32.22%,同比+2.56pct;2026Q2毛利率32.65%,同比+1.67pct。品类结构优化带动毛利率提升。2026上半年销售费用率11.16%,同比+0.59pct,Q2销售费用率11.12%,同比+1.28pct。Q2销售费用率有所回升,主要与品牌及促销推广投入加大有关。2026Q2管理费用/研发费用率分别为3.75%/1.45%,同比分别+0.09/+0.26pct。2026Q2净利率13.01%,同比-0.78pct。费用回升影响Q2净利率。
投资建议:随着战略调整成效逐步显现,以及费用端的改善,公司盈利能力有望持续提升。由于电商业务调整对收入产生影响,以及费用率的增加,我们略调整2026-2028年盈利预测,预计2026-2028年归母净利润分别为8.7/10.36/12.04亿元(2026-2028年前值分别为8.89/10.8/12.79亿元),对应EPS分别为3.22/3.84/4.46元(2026-2028年前值分别为3.26/3.96/4.69元),对应当前股价PE分别为14/12/10倍,维持“买入”评级。
风险提示:食品安全风险、原材料价格波动、市场竞争风险、渠道调整风险。
最新盈利预测明细如下:
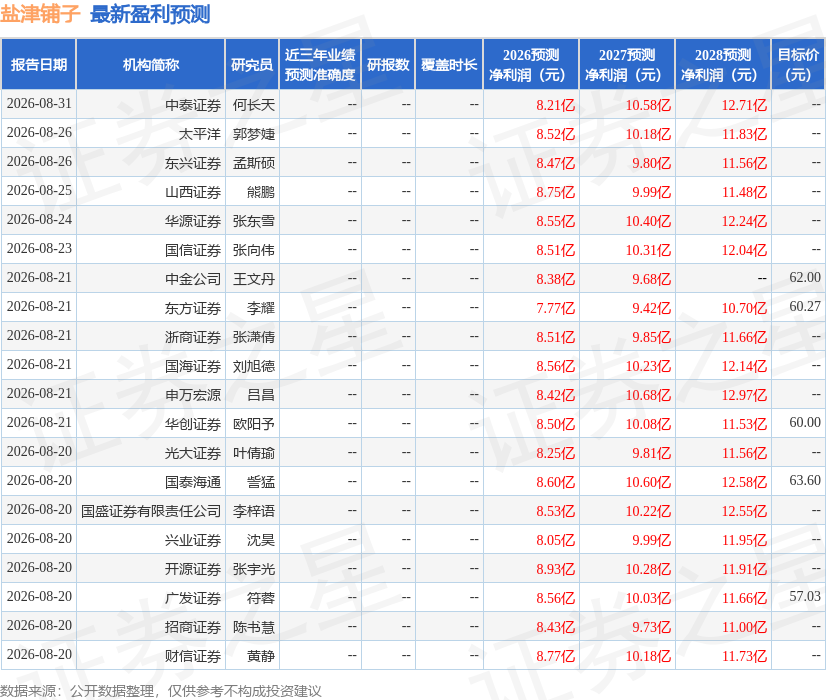
该股最近90天内共有24家机构给出评级,买入评级22家,增持评级2家;过去90天内机构目标均价为60.06。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



