爱建证券有限责任公司王凯近期对芯碁微装进行研究并发布了研究报告《2026半年报点评:高端PCB设备放量,先进封装业务加速突破》,给予芯碁微装买入评级。
芯碁微装(688630)
投资要点:
公司发布2026半年报,业绩符合市场预期。2026H1公司实现营业收入11.1亿元,同比+69.0%;归母净利润2.8亿元,同比+98.1%;扣非归母净利润2.8亿元,同比+104.1%,利润增速快于收入,我们认为主要受益于高端PCB设备产品结构升级带动盈利能力改善,以及先进封装设备顺利交付放量。
AI浪潮下板厂加速高阶PCB及IC载板扩产,公司高端PCB设备加速放量。AI服务器、交换机及高速光模块升级推动PCB资本开支密集投向HDI、高多层及IC载板。根据Prismark,2026年HDI、IC载板及18层以上高多层板市场规模预计分别同比+23.0%/+28.8%/+79.0%至199/192/94亿美元。AIPCB向高密度、细线路及mSAP工艺升级,对曝光精度、层间对位及生产效率提出更高要求,带动高端LDI设备需求及单机价值量提升。芯碁微装已形成MAS2/MAS4/MAS6/MAS8等IC载板设备系列,其中MAS2实现2μm线宽,MAS6P实现6/6μm解析精度并批量交付头部客户,有望持续受益于高阶PCB扩产及设备国产替代。
先进封装设备加速突破,晶圆级和面板级设备实现批量交付。公司晶圆级直写光刻设备WLP2000P已导入多家先进封装厂商生产线并完成多项工艺验证,逐步实现规模化量产;面板级直写光刻设备PLP2000已取得客户订单,最大支持600×600mm板级加工,可满足CoPoS、玻璃基板及FOPLP等先进封装工艺要求,进一步完善公司先进封装设备布局。
产能及供应链约束逐步缓解,上海子公司进一步强化半导体业务承接能力。2026H1公司一、二期基地协同运行,二期进入产能爬坡阶段,整体设计产能达到一期两倍以上,洁净产线、整机装配及精密检测能力持续扩充,前期产能及物料对交付的制约逐步缓解,在手订单转化效率有望提升。同时,公司拟投资1亿元设立上海全资子公司“基石微”,有望进一步强化长三角客户覆盖、本地化服务及半导体设备业务布局,与现有先进封装业务形成协同。
投资建议:考虑到公司2026H1盈利能力改善得到验证,高端PCB及IC载板设备持续放量,先进封装设备订单逐步进入批量交付,我们上调盈利预测:预计2026-2028年归母净利润分别为6.41/8.31/10.71亿元(前值5.92/7.99/10.36亿元,较前值分别上调8.3%/4.0%/3.4%),对应PE为100.2/77.3/60.0倍,维持“买入”评级。
风险提示:PCB行业资本开支低于预期;先进封装设备客户验证及订单放量不及预期;新产能爬坡及交付进度不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券武芃睿研究员团队对该股研究较为深入,近三年预测准确度均值为79.47%,其预测2026年度归属净利润为盈利5.44亿,根据现价换算的预测PE为101.4。
最新盈利预测明细如下:
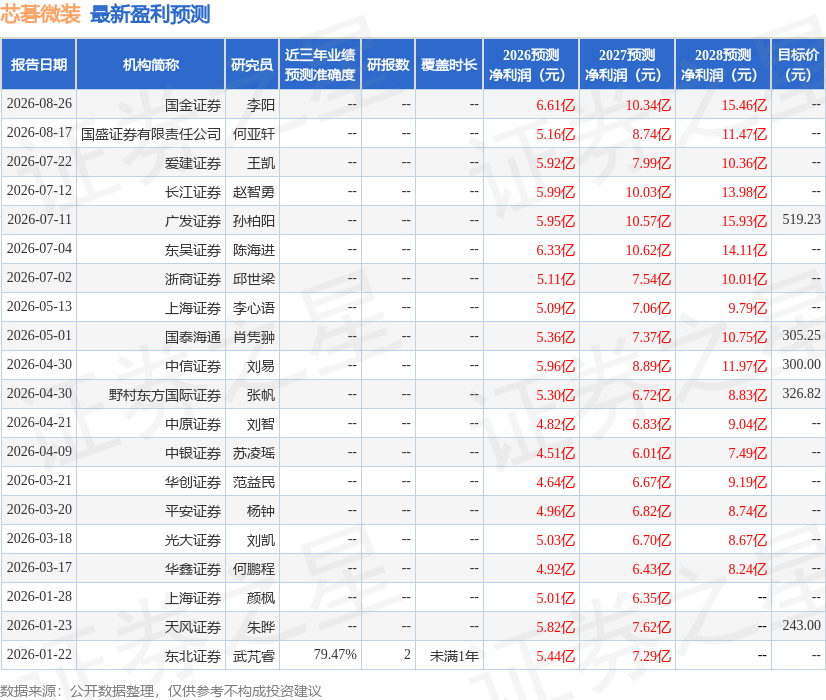
该股最近90天内共有10家机构给出评级,买入评级9家,增持评级1家;过去90天内机构目标均价为519.23。
本文数据来源于爱建证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



