中银国际证券股份有限公司余嫄嫄,范琦岩近期对雅克科技进行研究并发布了研究报告《业绩稳健增长,江苏先科持续放量、前驱体产能有序扩张》,给予雅克科技买入评级。
雅克科技(002409)
公司发布2026年中报,26H1实现营收45.13亿元,同比+5.12%;实现归母净利润5.61亿元,同比+7.29%。其中26Q2实现营收25.40亿元,同比+16.78%,环比+28.77%;实现归母净利润2.94亿元,同比+12.08%,环比+10.32%。看好公司电子材料持续放量,维持买入评级。
支撑评级的要点
公司业绩稳健增长。26H1公司营收及归母净利润同比均实现增长,主要原因为电子材料板块收入增加。26H1公司毛利率为29.87%(同比-1.95pct),净利率为14.11%(同比+0.82pct),期间费用率为13.95%(同比-1.00pct),其中财务费用率为0.76%(同比-1.16pct),主要系借款利息减少与汇兑损益变动所致所致。26Q2公司毛利率为28.80%(同比-6.25pct,环比-2.44pct),净利率为13.29%(同比-0.62pct,环比-1.86pct)。
江苏先科持续放量,前驱体产能扩张。根据中报,据WSTS统计,2026年全球半导体市场规模预计达1.51万亿美元(同比+89.9%),其中存储芯片市场规模预计达8,039亿美元(同比+249.5%),2026年中国半导体市场规模8,120.8亿美元(同比+92.9%),增长趋势强劲。存储芯片领域,2D NAND向多层3D NAND升级,堆叠层数不断提高,ALD工艺步骤近乎翻倍,拉动介质、金属类ALD前驱体市场高速扩张;逻辑芯片方面,从28nm演进至14nm,ALD工艺步骤显著增加,7nm及以下GAA先进节点,ALD工序进一步成倍提升;同时ALD在TSV、HBM、混合键合等后道封装场景大规模落地应用。26H1韩国先科实现营收8.62亿元、净利润1.78亿元(同比+8.74%),江苏先科实现营收7.47亿元(同比+34.69%)、净利润0.77亿元(同比+351.03%);26H1公司构建中韩双研发部门,国产化项目江苏先科营收和营业利润同比大幅增长;为满足海外晶圆厂对前驱体材料不断升级和扩大的需求,韩国子公司UP CHEM新建第三工厂,预计于2026年底全面投产,同时在26H1新购土地并开始第四工厂的规划。
公司多种电子材料稳健布局。根据中报:1)显示光刻胶:26H1显示光刻胶国产化项目销售取得明显增长,同时公司推进关键原材料和光引发剂等国产化,将降低成本、提高盈利能力。2)硅微粉:根据QY RESEARCH,芯片封装材料需求不断增长,预计2027年全球球形硅微粉销售额达7.74亿美元,其中亚太地区占比88.98%。26H1雅克先科(成都)球形电子粉体材料产线已全面投产,正在优化工艺控制以降低单耗成本;华飞电子实现营收1.86亿元(同比+50%)、净利润1,116万元(同比增长超800%),亚微米级球形硅微粉、球形氧化铝实现技术落地,已稳定供货,同时正拓展M8/M9级高密度高频高速覆铜板填料海外市场。3)电子特气:国家电网及特高压直流工程大规模建设将促进成都科美特六氟化硫绝缘气体市场需求,内蒙古科美特项目预计于26Q3开始投入生产,12,000吨六氟化硫及3,000吨四氟化碳新产能不仅能满足市场增量需求,而且充分利用内蒙古绿电资源禀赋降低电费成本。4)湿电子化学品:26H1湿电子化学品客户端导入持续推进,已进入国内多家主流半导体晶圆厂及显示面板厂商供应链,光刻胶配套试剂产品线生产和销售同比大幅增长。5)LDS:26H1公司LDS产品实现对国内主流晶圆制造企业的批量导入,并开发适配先进制程的固态源输送系统(SDS)。
LNG板材业务稳步发展,公司在手订单充足。根据中报,26H1天然气行业维持繁荣的经济周期,受益于下游造船业蓬勃发展和国内外企业对超低温保冷材料的需求增长,公司板材业务稳步发展。26H1公司为沪东中华、江南造船、大连造船、招商海门和扬子江船业提供保温绝热板材,并为大连造船、招商海门提供17.5万立方大型LNG运输船液货围护系统施工服务;由公司提供板材的全球首艘MARKⅢ/FLEX型大型LNG运输船交付并投入使用;公司完成1.3米宽N096Super+绝缘板GTT认证,同时和GTT共同开展研发合作面向新一代LNG海运大型船舶的Next-one聚氨酯模块的认证。26H1公司在手订单充足,长期盈利能力稳步增强。估值
公司电子材料板块稳健发展,维持盈利预测,预计2026-2028年归母净利润分别为12.52/15.56/18.93亿元,每股收益分别为2.63/3.27/3.98元,对应PE分别为54.7/44.0/36.2倍。看好公司电子材料持续放量,维持买入评级。
评级面临的主要风险
宏观环境变动风险,下游行业周期性波动风险,市场竞争加剧风险,汇率波动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为70.91%,其预测2026年度归属净利润为盈利14.83亿,根据现价换算的预测PE为46.12。
最新盈利预测明细如下:
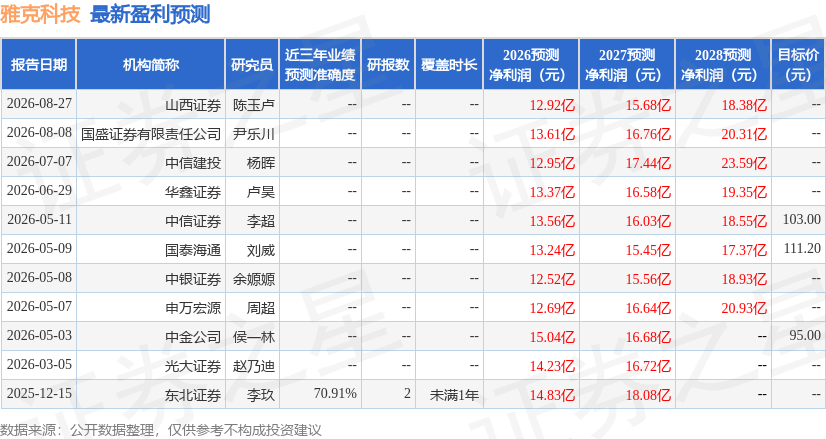
该股最近90天内共有5家机构给出评级,买入评级5家。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



