国金证券股份有限公司李丹近期对白云机场进行研究并发布了研究报告《核心业务量增长稳健,三期成本管控良好》,给予白云机场买入评级。
白云机场(600004)
2026年8月26日,白云机场披露二季报。公司上半年实现营业收入40.60亿元,同比增长8.95%;归母净利润4.27亿元,同比下降43.13%;扣非归母净利润4.09亿元,同比下降27.17%。26Q2实现营业收入20.83亿元,同比增长9.4%;归母净利润2.59亿元,同比下降43.0%;扣非归母净利润2.43亿元,同比下降18.1%。上半年营业成本增至31.94亿元,同比增长20.48%。
经营分析
枢纽功能持续增强,运输生产实现高质量增长:2026年1-6月,白云机场累计新开、加密国际客运航线20条,国际旅客量同比增长超20%;旅客吞吐量4333.33万人次,同比增长8.24%,稳居全国机场首位;飞机起降28.14万架次,同比增长5.88%。
受三期扩建工程投运影响,公司营业成本增加,相关资产暂以整体租赁方式使用:上半年公司营业成本31.94亿元,同比增长20.48%;管理费用同比增长39.63%。公司营业成本增加受T3航站楼等三期扩建工程投运影响,管理费用增加主要因T3航站楼希尔顿酒店开业的开办费增加。后续三期扩建工程资产使用方案调整前,公司暂以整体租赁方式使用T3航站楼及配套工程、飞行区资产、停车楼等相关资产;2026年资产使用费为万元/月(含7490税),机场集团给予一定年限租金折扣。
非航收入稳步增长,免税新模式提供底部保障:上半年非航空性收入23.52亿元,同比增长9.33%;租赁特许综合收入9.49亿元,同比增长4.78%。2026年3月,公司完成T2航站楼出境免税店项目招标,并与中免集团签订T2出境免税项目经营合作合同,由双方共同投资设立的中免白云机场免税品公司经营T2出境免税业务。
盈利预测、估值与评级
我们维持公司2026/2027/2028年EPS预测至0.36/0.43/0.50元,公司股票现价对应PE估值为21.28/17.87/15.20倍,维持“买入”评级。
风险提示
旅客数量不及预期;免税收入不及预期;广告自营效率不及预期;
最新盈利预测明细如下:
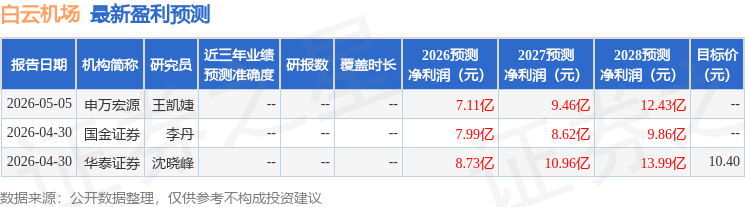
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



