华鑫证券有限责任公司孙山山近期对海天味业进行研究并发布了研究报告《公司事件点评报告:固本强基,固本培优》,给予海天味业买入评级。
海天味业(603288)
事件
2026年08月26日,海天味业发布2026年半年报:2026H1总营收161.46亿元(同增6%),归母净利润41.90亿元(同增7%),扣非净利润39.60亿元(同增4%)。2026Q2总营收71.17亿元(同增3%),归母净利润17.46亿元(同增2%),扣非净利润16.13亿元(同减3%)。
投资要点
盈利能力逐步提升,费用管控效果明显
毛利率方面,2026H1/2026Q2分别同比+0.9pct/-0.4pct至41%/39.8%,系产品结构优化致毛利率提升所致。费用率方面,销售费用率2026H1/2026Q2分别同比-0.6pct/-1.1pct至5.8%/5.8%,管理费用率2026H1/2026Q2分别同比+0.4pct/+0.4pct至2.4%/2.7%。2026H1管理费用3.95亿元(同增25%),系人工、长期待摊费用摊销及咨询等行政开支增加所致。综合作用下,净利率2026H1/2026Q2分别同比+0.2pct/-0.2pct至26%/24.6%。2026H1经营活动现金流净额12.24亿元(同比-18.5%),系采购支出增加所致。
三大核心产品稳增长,全渠道加强协同联动
产品端,2026H1酱油/蚝油/调味酱/其他产品营收分别同比+4.7%/+2.6%/+1.2%/+13.5%至82.96/25.66/16.45/28.44亿元;公司持续巩固三大核心品类基本盘,并以其为依托,加养醋酒、健康、复调等赛道的新优势。复调产品也借以
基调的品质、供应链、渠道优势,取得较好发展。区域端,2026H1东部/南部/中部/北部/西部营收分别同增5.5%/5.6%/7.6%/3.3%/5.6%至30.2/31.9/34.3/37.7/19.5亿元。渠道端,2026H1线上/线下营收分别同增15.5%/4.8%至9.7/143.8亿元。当前公司在线下拥有覆盖全国的经销商网络和终端触达能力。公司紧抓传统渠道的“固本”,通过毛细网络的二次建设增强密实度,以数字化营销的新工具技术链接下沉市场。“培优”则体现在线上、工业等新兴渠道能力的构建上。线上及工业等新赛道又在挖潜更多的生意触达机会、补强全面服务用户的能力。
盈利预测
当前公司核心基础品类保持增长固本强基,趋势品类破局起势,健康类、便捷类、客制类调味品加快贡献增长动能,海外业务加速推进,国际化战略逐步走深走实。根据2026年半1.31/1.41/1.53元,当前股价对应PE分别为27/25/24倍,维持“买入”投资评级。
风险提示
宏观经济下行风险、消费复苏不及预期、行业竞争加剧、产能建设或利用不及预期、新品推广不及预期、员工持股计划不及预期等。
最新盈利预测明细如下:
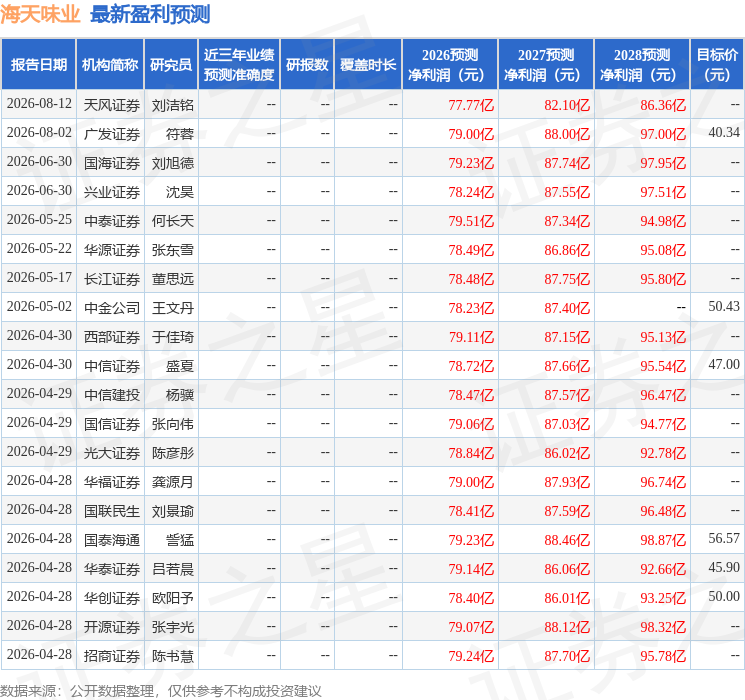
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为45.56。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



