国金证券股份有限公司李阳,赵铭近期对芯碁微装进行研究并发布了研究报告《半年报点评:业绩超预期,先进封装与mSAP卡位突出》,给予芯碁微装买入评级。
芯碁微装(688630)
业绩简评
2026年8月26日公司发布半年报:26H1公司实现收入11.06亿元、同比+69%,归母净利3.23亿元、同比+105%,扣非2.81亿元、同比+98%。其中Q2公司实现收入5.91亿元、同比+43%,归母净利1.73亿元,同比+92%、环比+60%,扣非1.72亿元,同比+104%、环比+63%。业绩环比继续大增、同时创公司历史单季度归母净利新高,主因系产品结构升级带动盈利能力大幅提高,26Q2公司单季度毛利率44.9%,同比+2.3pct、环比+3.9pct,净利率29.3%,同比+7.4pct、环比+8.2pct。
经营分析
(1)PCB基本盘扩容:25Q3投产的二期基地在26H1进入产能爬坡阶段,整体设计产能达一期的2倍以上,提前锁定长交期核心光学与运动控制零部件,26H1全周期产能利用率维持高位运行。此外,CO₂激光钻孔设备2025年末在客户端完成量产验证后,26H1实现稳定批量交付,客户端良率、稳定性数据获产业链认可,完善公司“线路曝光+阻焊曝光+激光钻孔”PCB设备矩阵。
(2)深度卡位CoWoS-L/CoPoS先进封装赛道:①公司WLP2000晶圆级直写光刻设备已批量供货国内头部封测企业,通过头部厂商CoWoS-L产线可靠性验证、并获得重复批量订单。②板级封装领域,国内首台510mm×515mm板级封装直写光刻设备PLP2000获得先进封装领域重要客户订单。
(3)mSAP、IC载板设备国产突破:①MAS6P载板专用LDI设备(mSAP制程)生产效率较海外竞品提升超50%,正批量交付本土头部载板企业。②FC-BGA高阶封装载板供给持续紧张,国内载板厂商开启扩产周期,载板设备国产化替代进程加速。
盈利预测、估值与评级
我们预计公司2026-2028年归母净利润分别为6.61、10.34和15.46亿元,现价对应动态PE分别为95x、61x、41x,维持“买入”评级。
风险提示
AI算力需求不及预期;行业竞争格局恶化;新业务拓展不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券武芃睿研究员团队对该股研究较为深入,近三年预测准确度均值为79.47%,其预测2026年度归属净利润为盈利5.44亿,根据现价换算的预测PE为104.26。
最新盈利预测明细如下:
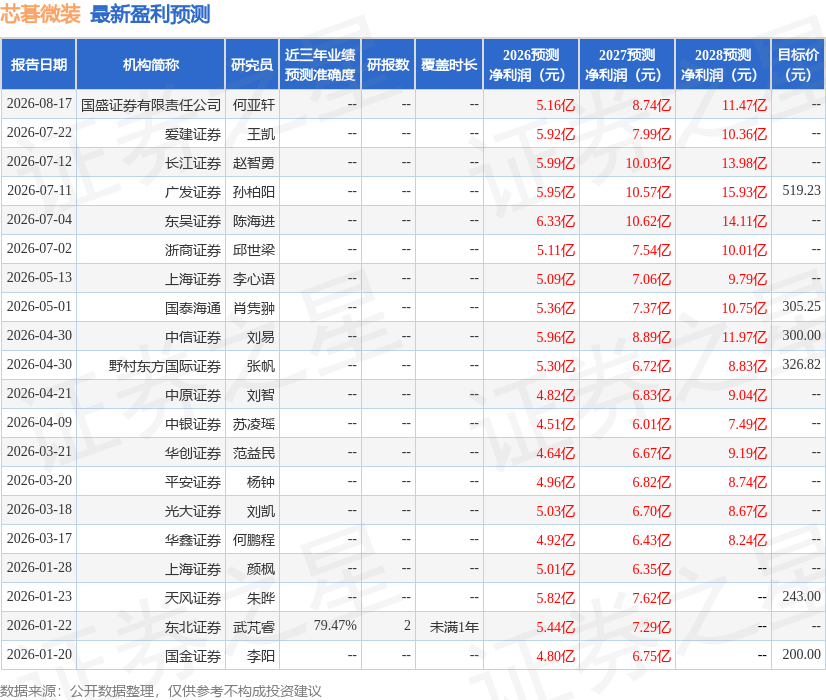
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为519.23。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



