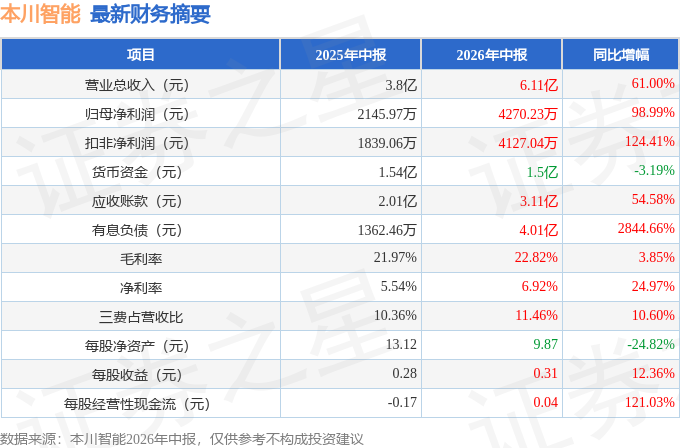
据证券之星公开数据整理,近期本川智能(300964)发布2026年中报。截至本报告期末,公司营业总收入6.11亿元,同比上升61.0%,归母净利润4270.23万元,同比上升98.99%。按单季度数据看,第二季度营业总收入3.76亿元,同比上升79.68%,第二季度归母净利润3076.17万元,同比上升176.68%。本报告期本川智能应收账款上升,应收账款同比增幅达54.58%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率22.82%,同比增3.85%,净利率6.92%,同比增24.97%,销售费用、管理费用、财务费用总计7007.19万元,三费占营收比11.46%,同比增10.6%,每股净资产9.87元,同比减24.82%,每股经营性现金流0.04元,同比增121.03%,每股收益0.31元,同比增12.36%
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为-9.53%,原因:本期原材料涨价和备库存。
- 应收款项变动幅度为20.06%,原因:本期收入增加。
- 存货变动幅度为101.82%,原因:原材料涨价、备库存和随着产量的上升,在线结存、完工结存、出货在途等也随之增加。
- 长期股权投资变动幅度为169.70%,原因:本期增加对外投资。
- 固定资产变动幅度为-1.49%,原因:本期处置部分固定资产。
- 在建工程变动幅度为77.84%,原因:项目工程建设。
- 交易性金融资产变动幅度为428.29%,原因:本期可转债募集资金结构性存款。
- 应收票据变动幅度为-10.55%,原因:本期收到的票据减少。
- 应付票据变动幅度为65.81%,原因:原材料涨价和备库存。
- 预付款项变动幅度为1597.43%,原因:原材料涨价和备库存。
- 应付账款变动幅度为37.35%,原因:原材料涨价和备库存。
- 营业收入变动幅度为61.00%,原因:订单增加。
- 营业成本变动幅度为59.25%,原因:营业收入增加,原材料涨价。
- 销售费用变动幅度为56.70%,原因:开拓市场,销售人员工资和市场推广费等费用增加。
- 管理费用变动幅度为56.53%,原因:折旧费和管理人员工资等费用增加。
- 财务费用变动幅度为574.04%,原因:可转债利息计提和美元汇率波动。
- 所得税费用变动幅度为-80.58%,原因:递延所得税负债转回。
- 研发投入变动幅度为31.76%,原因:研发费用增加。
- 经营活动产生的现金流量净额变动幅度为129.07%,原因:营业收入增加,销售回款增加。
- 投资活动产生的现金流量净额变动幅度为-6503.18%,原因:本期新增可转债募集资金理财。
- 筹资活动产生的现金流量净额变动幅度为7421.02%,原因:本期可转债收到的现金增加。
- 现金及现金等价物净增加额变动幅度为43.61%,原因:受到经营活动、投资活动和筹资活动综合影响。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.64%,资本回报率不强。去年的净利率为3.51%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为16.36%,投资回报也很好,其中最惨年份2023年的ROIC为0.16%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市5年以来,累计融资总额6.21亿元,累计分红总额7720.13万元,分红融资比为0.12。
- 商业模式:公司业绩主要依靠研发、资本开支、营销及股权融资驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1%/3.7%/3.6%,净经营利润分别为482.69万/2366.39万/3075.9万元,净经营资产分别为4.83亿/6.32亿/8.47亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.04/0.15/0.13,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2075.45万/8671.86万/1.12亿元,营收分别为5.11亿/5.96亿/8.76亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为10.76%)
- 建议关注公司应收账款状况(应收账款/利润已达979.85%)
分析师工具显示:证券研究员普遍预期2026年业绩在8158.5万元,每股收益均值在0.77元。
最近有知名机构关注了公司以下问题:
问:公司 CIPB项目的技术原理、核心优势及应用场景是什么?市场前景如何?
答:CIPB(芯片埋入功率板)是新一代电力电子技术,通过将结构件、元件与 PCB重塑集成,实现芯片与基板的一体化封装,解决传统叠层架构体积大、散热差、寄生电感高等痛点。
(1)核心技术优势
电气性能提升相比传统模块,寄生电感降低 90%以上,开关损耗显著降低,电源转换效率大幅提升。
热管理与可靠性通过背面直贴高导热层,结温降低 15-20度,支持 200 度高温运行;功率循环次数超过 10万次,是传统方案的 3-10倍。
高集成度与小体积省去独立驱动板和连接端子,面积缩小30%-50%,功率密度提升 2-3倍。
成本优势明显通过简化结构和工艺,预计比传统方案降低成本 20%-30%。
(2)核心应用场景
I服务器电源适配超高功率应用场景,效率提升 3%-5%,体积缩小 50%。
新能源汽车助力逆变器实现 1200KW 高功率密度,体积缩小 1/4。
储能光伏开关损耗降低 50%,整机效率提升 2%-4%,寿命提升 3倍。
机器人关节驱动体积缩小 60%-80%,响应速度提升 50%以上。
(3)市场前景
CIPB下游应用市场规模广阔,可应用于 I服务器超高功率电源方案、新能源汽车 800V/1200V高压平台等。
本文数据来源于本川智能2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




