据证券之星公开数据整理,近期金风科技(002202)发布2026年中报。截至本报告期末,公司营业总收入337.39亿元,同比上升18.23%,归母净利润18.55亿元,同比上升24.67%。按单季度数据看,第二季度营业总收入182.54亿元,同比下降4.25%,第二季度归母净利润9.47亿元,同比上升3.05%。本报告期金风科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1257.87%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率16.76%,同比增9.18%,净利率5.82%,同比减0.19%,销售费用、管理费用、财务费用总计19.6亿元,三费占营收比5.81%,同比减12.83%,每股净资产9.33元,同比增5.42%,每股经营性现金流-0.37元,同比增46.47%,每股收益0.43元,同比增24.93%
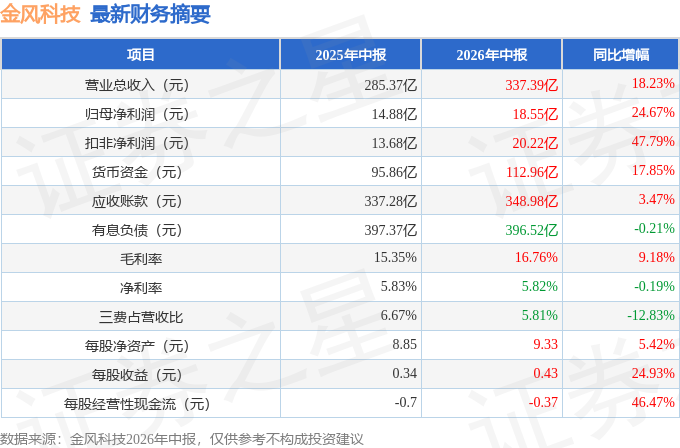
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在45.89亿元,每股收益均值在1.09元。
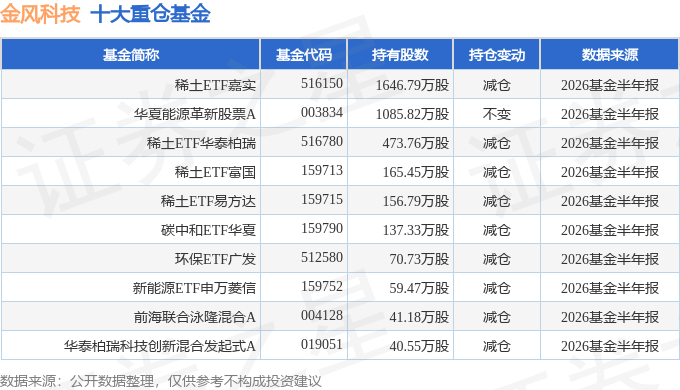
持有金风科技最多的基金为稀土ETF嘉实,目前规模为78.31亿元,最新净值1.7237(8月26日),较上一交易日上涨0.27%,近一年下跌0.78%。该基金现任基金经理为田光远。
最近有知名机构关注了公司以下问题:
问:2026年上半年中国风电装机情况如何?
答:国家能源局发布数据显示,2026年上半年全国风电新增并网装机3,862万千瓦,同比下降24.8%,其中陆上风电3,778万千瓦,海上风电84万千瓦。截至2026年6月底,全国风电累计装机6.79亿千瓦,同比增长18.5%,占电网发电装机容量的16.8%。其中陆上风电6.3亿千瓦,海上风电4,841万千瓦。2026年上半年,全国风电累计发电量5,984亿千瓦时,同比增长1.8%,全国风电平均利用小时数达到917小时,全国风电平均利用率90.9%。
公司2026年上半年财务业绩如何?
2026年上半年,公司实现营业收入人民币3,373,922.32万元,同比增长18.23%;归属于母公司股东的净利润人民币185,451.38万元,同比增长24.67%。基本每股收益0.4274元/股,加权平均净资产收益率为4.51%。2026年上半年公司风机产品销售情况以及收入情况?
2026年1-6月机组对外销售容量为12,364.38MW,同比增长16.19%。其中6MW以下销售容量1,330MW,占比11%;6MW(含)-10MW销售容量8,147MW,占比66%;10MW及以上销售容量2,887MW,占比23%。公司风力发电机组及零部件销售收入为人民币2,725,646.72万元,同比增长24.73%。
2026年6月末,公司风机在手订单情况?
截至2026年6月30日,公司外部待执行订单总量为40,602.36MW,分别为6MW以下机组4,515.40MW,6MW(含)-10MW机组28,384.26MW,10MW及以上机组7,702.70MW;公司外部中标未签订单为10,356.72MW,包括6MW以下机组708.00MW,6MW(含)-10MW机组7,427.72MW,10MW及以上机组2,221.00MW;公司在手外部订单共计50,959.08MW。此外,公司另有内部订单3,183.15MW。公司在手订单共计54,142.23MW。
截至2026年6月末,公司海外市场的拓展进展?
公司积极拓展国际市场,截至目前,公司业务已遍及全球6大洲,49个国家,截至2026年上半年,国际业务累计装机14,853.20MW,其中在亚洲(除中国)装机量超过4GW,在南美洲装机量超过3GW,在非洲、大洋洲装机量均已超过2GW,在欧洲、北美洲装机量超过1GW;截至2026年6月30日,公司海外在手外部订单共计9,489.02MW。
2026年上半年,公司自营风电场装机规模以及新增、转让情况?
截止至2026年6月末,公司国内外自营风电场新增权益并网装机容量540.64MW,转让权益并网容量101.75MW,截至报告期末,全球累计权益并网装机容量10,389.93MW,权益在建风电场容量3,092.84MW。2026年上半年,国内机组平均发电利用小时数1,106小时,超全国风电机组平均水平189小时。
本文数据来源于金风科技2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




