首页 - 股票 - 财报季 - 正文

华微电子(600360)2026年中报简析:营收净利润同比双双增长,公司应收账款体量较大

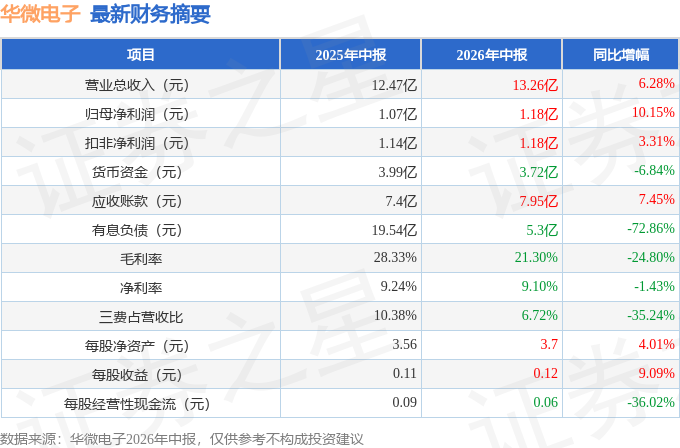
据证券之星公开数据整理,近期华微电子(600360)发布2026年中报。截至本报告期末,公司营业总收入13.26亿元,同比上升6.28%,归母净利润1.18亿元,同比上升10.15%。按单季度数据看,第二季度营业总收入6.6亿元,同比上升9.13%,第二季度归母净利润5994.8万元,同比上升15.13%。本报告期华微电子公司应收账款体量较大,当期应收账款占最新年报归母净利润比达460.13%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率21.3%,同比减24.8%,净利率9.1%,同比减1.43%,销售费用、管理费用、财务费用总计8911.77万元,三费占营收比6.72%,同比减35.24%,每股净资产3.7元,同比增4.01%,每股经营性现金流0.06元,同比减36.02%,每股收益0.12元,同比增9.09%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为3.32%,历来资本回报率不强。去年的净利率为8.09%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为3.06%,中位投资回报较弱,其中最惨年份2020年的ROIC为1.98%,投资回报一般。公司历史上的财报非常一般。
  • 融资分红:公司上市25年以来,累计融资总额19.24亿元,累计分红总额4.12亿元,分红融资比为0.21。
  • 商业模式:公司业绩主要依靠研发及资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1.2%/4.1%/5%,净经营利润分别为3852.67万/1.35亿/1.83亿元,净经营资产分别为30.89亿/33.04亿/36.52亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.34/0.29,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.17亿/6.94亿/6.46亿元,营收分别为17.42亿/20.58亿/22.55亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况(货币资金/流动负债仅为43.51%)
  2. 建议关注公司应收账款状况(应收账款/利润已达460.13%)

最近有知名机构关注了公司以下问题:
问:国资控股后公司董事会和重大经营决策流程有哪些变化?
答:2025年2月6日,公司第一次临时股东会选举徐克哲先生为第九届董事会独立董事;9月18日,第三次临时股东会选举李鹏女士、吴铁成先生为非独立董事,公司治理结构进一步优化。12月29日,为落实取消监事会等法规要求,第五次临时股东会审议通过修订《公司章程》,董事会成员由5人调整为7人,至此,董事会以更高效、更科学、更多元的全新面貌,构成一个恪守底线、勤勉尽责的治理机构。
根据2025年12月最新修订的《公司章程》,重大经营管理事项必须经公司党委前置研究讨论后,再由董事会按照职权和规定程序作出决定。此外,公司系统推动党建入章,健全了党委会议事规则、“三重一大”决策制度及前置研究讨论事项清单等重点机制,切实将党的领导融入公司治理各环节。董事会下设战略委员会、审计委员会、提名委员会、薪酬与考核委员会四个专门委员会,各委员会依照相应工作细则有效运作,支撑董事会的规范运作与科学决策。

本文数据来源于华微电子2026年中报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示华微电子行业内竞争力的护城河良好,盈利能力一般,营收成长性一般,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-

