国金证券股份有限公司孙羲昱近期对中海油服进行研究并发布了研究报告《海上钻井景气度向上,地缘冲突影响公司深浅水平台表现分化》,给予中海油服买入评级。
中海油服(601808)
2026年8月25日公司披露2026年半年报,2026上半年公司实现营收237.87亿元,同比增加2.0%;实现归母净利润20.09亿元,同比增加2.3%。
经营分析
海上钻井高景气与地缘冲突并存,公司钻井平台作业情况出现分化。26年上半年,受到美伊冲突带来的霍尔木兹海峡封锁等国际地缘政治剧烈动荡的影响,以及公司钻井平台作业计划及修理安排的影响,公司自升式平台作业7369天,同比减少407天,减幅5.2%;日历天使用率87.2%,同比减少6.2pcts。同时海上钻井行业景气度持续上行,公司半潜式平台作业2372天,同比增加11.4%;日历天使用率93.6%,同比增加9.6pcts。公司半潜式平台平均日收入达17.6万美元/日,同比增加0.5万美元/日;自升式平台平均日收入达7.4万美元/日,同比增加0.4万美元/日。后续随着地缘冲突趋于缓和,钻井平台作业天数及日费率有望得到改善与提升。
公司油田技术服务等业务稳步增长。面对国际油价剧烈震荡的复杂形式,公司持续强化深水及低碳技术能力,各业务板块协同发力,核心竞争力不断增强。26年上半年公司油田技术服务实现营收125.69亿元,同比增加1.5%;船舶服务作业共43814天,同比增加5.6%;物探采集和工程勘察服务实现营收11.38亿元,同比增加3.9%。
盈利预测、估值与评级
我们预计公司2026-2028年实现营收524.63/556.48/586.55亿元,归母净利润42.43/51.01/59.69亿元,EPS为0.89/1.07/1.25,当前股价对应PE估值为13.98/11.63/9.94倍,维持“买入”评级。
风险提示
油气能源价格及油公司资本开支下降风险,当前美伊冲突对公司在中东地区业务带来的地缘政治风险,自然灾害风险,海外业务发展不及预期风险,汇率波动风险。
最新盈利预测明细如下:
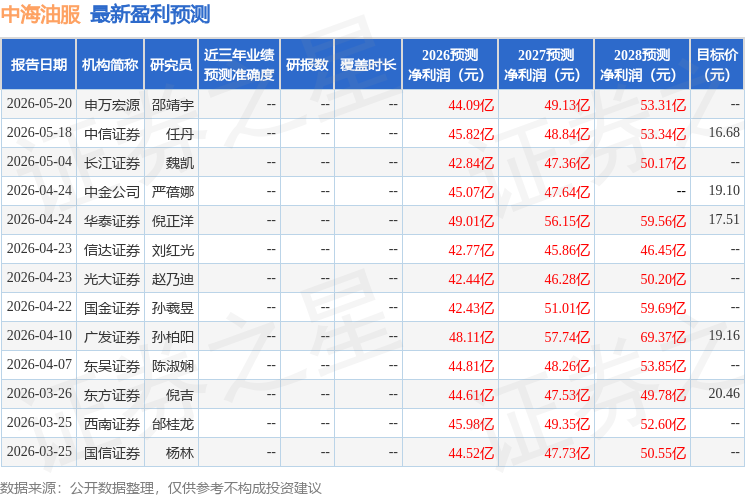
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



