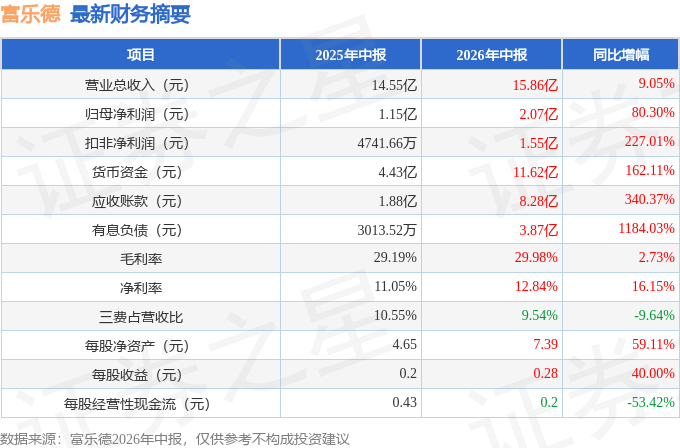
据证券之星公开数据整理,近期富乐德(301297)发布2026年中报。截至本报告期末,公司营业总收入15.86亿元,同比上升9.05%,归母净利润2.07亿元,同比上升80.3%。按单季度数据看,第二季度营业总收入8.29亿元,同比上升15.6%,第二季度归母净利润1.1亿元,同比上升126.91%。本报告期富乐德应收账款上升,应收账款同比增幅达340.37%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率29.98%,同比增2.73%,净利率12.84%,同比增16.15%,销售费用、管理费用、财务费用总计1.51亿元,三费占营收比9.54%,同比减9.64%,每股净资产7.39元,同比增59.11%,每股经营性现金流0.2元,同比减53.42%,每股收益0.28元,同比增40.0%
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请简要介绍公司目前的主营业务布局。
答:公司围绕“泛半导体设备精密洗净+半导体核心零部件材料”双轮驱动战略进行布局,主要有三大业务板块一是泛半导体设备精密洗净服务,包括半导体、TFT、OLED设备的精密洗净、检测及衍生增值服务;二是功率半导体覆铜陶瓷载板业务,包括DCB、MBDPC等产品;三是半导体核心零部件业务,包括LN加热器、静电吸盘(ESC)。三大板块协同共振,共同构建公司“服务+材料+部件”的综合解决方案能力。
2、公司如何看待国内半导体设备国产化率提升这一趋势对公司洗净业务的影响?
“十五五”规划将集成电路列为战略性新兴支柱产业之首政策持续扶持半导体装备国产化。在此背景下,晶圆厂扩产步伐加快,公司精密洗净服务作为晶圆制造过程中不可或缺的配套环节,为国产设备厂商和晶圆厂提供稳定、高效的洗净服务,有效保障了国产设备的稳定运行与良率提升。目前公司一方面将加强技术研发布局先进制程洗净技术;另一方面将进一步布局新的洗净基地,完善全国产能布局与基地建设规划。随着国产化进程的深入推进,公司有望持续受益于晶圆产能扩张带来的洗净服务需求增长。
3、公司覆铜陶瓷载板业务主要有哪些产品线?各自的应用领域有何不同?
公司全资子公司富乐华专注于覆铜陶瓷载板领域,拥有近三十年研发生产经验,是国内外少数实现全流程自制的覆铜陶瓷载板生产商。主要产品包括DCB(直接覆铜陶瓷载板),将铜箔直接烧结在陶瓷表面,具有优秀的热循环性、高导热率和高绝缘性,主要应用于新能源汽车、工业控制、白色家电、轨道交通及新能源发电等领域;MB(活性金属钎焊覆铜陶瓷载板),利用活性金属材料实现焊接,结合强度更高、可靠性更好,主要应用于新能源汽车800V高压平台、轨道交通、I数据中心等碳化硅功率模块场景;DPC(直接镀铜陶瓷载板),通过磁控溅射、图形电镀实现陶瓷表面金属化线路精度高,可垂直互连,主要应用于光模块TEC热电制冷器件、激光雷达、光通信等领域。
4、公司在自研材料方面有哪些突破?
公司成功实现了自研SiN氮化硅陶瓷基板的技术突破,打通了从自研氮化硅瓷片到MB活性金属焊接,再到高阶封装组件的全产业链闭环。这一“材料-基板-封装”的全产业链闭环模式,有助于降低MB产品成本,形成底层技术壁垒和成本护城河。此外,公司还在DB直接键合铝基板方向进行布局。
5、公司在技术研发层面的布局与未来方向是什么?
公司目前已构建起涵盖精密清洗、表面处理及涂层、分析检测等多元技术领域的综合研发平台。在此基础上,我们充分发挥与富乐华研究院的技术协同优势,形成内外联动的创新合力。未来公司将紧跟下游先进制程演进和产业升级趋势,持续加大研发资源投入,着力夯实自主专利体系,并通过前瞻性技术储备和新服务方案的落地,满足客户不断变化的需求,保持市场竞争优势。6、公司如何看待未来的发展前景?
从外部环境看,半导体产业链自主可控进程持续深化,国产替代需求旺盛,为公司带来显著增量空间;从内部战略看,通过成功整合富乐华,公司已构建起“精密洗净服务+核心零部件制造”双主业并进的业务格局。公司将充分利用两个业务板块的协同效应持续进行技术创新和市场拓展,致力于成为全球领先的泛半导体领域综合解决方案提供商,为投资者创造长期、稳定的报。
本文数据来源于富乐德2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




